


停滯性通貨膨脹簡稱停滯性通膨(stagflation),也稱滯脹,是經濟成長疲弱與高通膨並存的狀態,常伴隨就業壓力。物價上漲本身,不足以判定經濟已陷入停滯性通膨。
判讀台灣停滯性通膨風險,須交叉觀察物價、實質成長與就業。投資應對則先確認資金用途、期限與風險承受能力,再檢查資產條件、交易費用與配置風險。
○ 延伸閱讀│通貨膨脹是什麼?通膨成因、通膨率算法與台灣物價查詢
○ 延伸閱讀│通貨緊縮是什麼?通縮原因、利率影響與生活水準判讀
1. 停滯性通膨是什麼?定義、特徵與成因
1.1. 停滯性通膨的3個特徵:成長疲弱、通膨偏高與就業壓力
停滯性通膨的英文為 Stagflation,指經濟成長疲弱與高通膨並存,並常伴隨就業市場壓力。辨識停滯性通膨時,可觀察三個特徵:
- 成長疲弱:生產、消費或投資動能不足。
- 通膨持續偏高:整體漲價壓力延續,侵蝕購買力。
- 就業承壓:招募放緩、工時減少或失業增加。
判定停滯性通膨須綜合觀察成長、物價與就業,不能只憑單一商品漲價。
(參考來源:美國聯邦準備制度(聯準會):歷史教材)
1.2. 停滯性通膨與一般通膨、經濟衰退有何不同?
一般通膨描述整體物價上升,經濟衰退描述經濟活動收縮,兩者並非互斥。比較一般通膨、經濟衰退與停滯性通膨時,須分別觀察物價、經濟活動與就業:
| 概念 | 物價維度 | 活動與就業維度 |
|---|---|---|
| 一般通膨 | 整體價格上升 | 不直接決定成長及就業方向 |
| 經濟衰退 | 不必然降價 | 經濟活動收縮,就業可能轉弱 |
| 停滯性通膨 | 通膨持續偏高 | 經濟成長疲弱,常伴隨招募放緩、工時減少或失業增加 |
判讀停滯性通膨時,看到物價上漲,還須確認經濟活動是否轉弱;看到成長放緩,也須確認物價壓力是否持續。一次數據下滑不等於完整的衰退判定,也不能把所有成長減速都稱為停滯。
(參考來源:國際貨幣基金組織:物價變動)
1.3. 供給衝擊如何形成停滯性通膨與政策兩難?
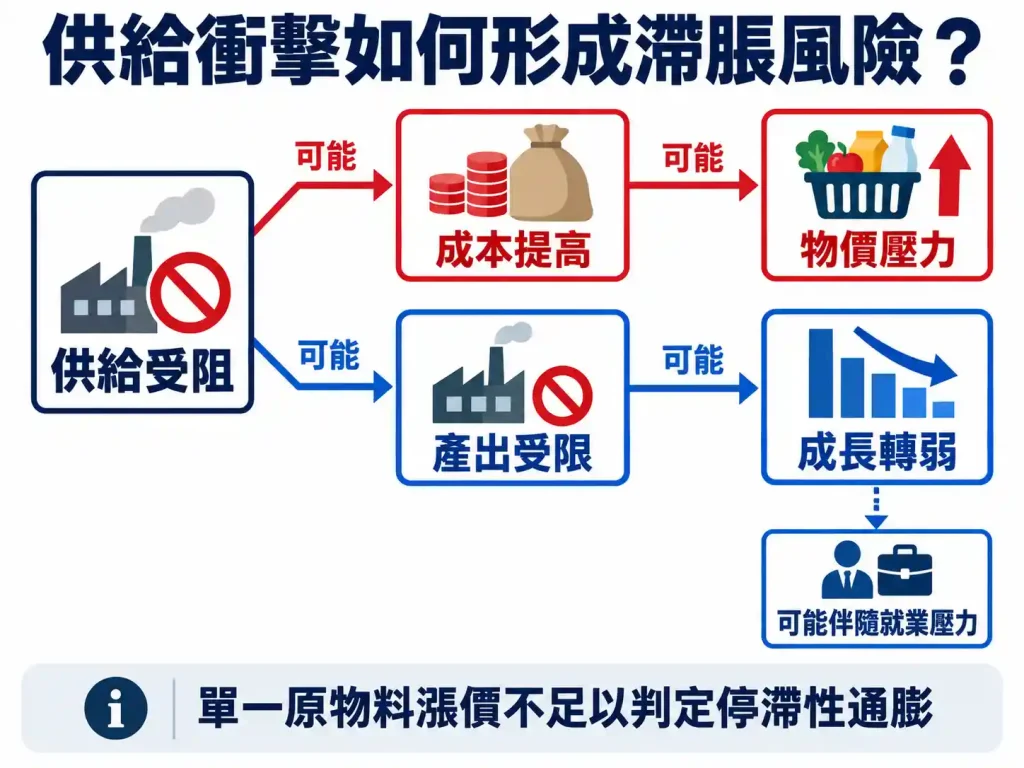
供給受阻可能同時推高成本、壓低產出,讓景氣疲弱與物價上漲一起出現。例如原料短缺使企業難以維持生產,漲價又壓縮家庭購買力,消費與企業訂單因此承壓。若成本由進口商品傳入,便涉及輸入型通膨;但輸入成本上升本身,仍不足以確認停滯性通膨。
(參考來源:IMF:2026 年供給衝擊分析)
停滯性通膨的政策應對須同時考量需求、供給與通膨預期,各項措施都有作用條件與代價:
- 升息:可抑制借貸和支出,但可能加重景氣壓力。
- 降息:有助支持需求,但在供給跟不上時,可能推升物價。
- 供給與預期措施:包括改善供應瓶頸,以及穩定通膨預期。
停滯性通膨沒有保證有效的單一政策,須依供給、需求與通膨預期衡量取捨。
(參考來源:聯準會:政策取捨)
1.4. 美國 1970 年代停滯性通膨有哪些啟示?
美國 1970 年代的停滯性通膨經驗顯示,能源供給衝擊、通膨預期與政策相互作用。美國後續的緊縮政策也伴隨衰退代價。美國與台灣的產業及制度不同,不能直接以美國經驗預測台灣停滯性通膨風險。
(參考來源:聯準會:大通膨歷史)
2. 如何判讀台灣停滯性通膨風險?物價、成長與就業指標
判讀台灣停滯性通膨風險,應一起觀察物價、實質成長與就業趨勢。各項指標須標明統計期間,並交叉核對訊號,不能用單一指標判定台灣是否出現停滯性通膨:
台灣中央銀行利率只能提供政策背景,不能單憑升息或降息判定台灣是否出現停滯性通膨;判讀仍須交叉觀察物價、實質成長與就業趨勢。

3. 物價水準與通膨率有何不同?
物價水準看價格有多高,通膨率看一段期間內價格變動多快。民眾覺得生活昂貴,可能反映過去累積的漲價;判讀當下物價壓力,則要看漲幅與涵蓋範圍,不能只看幾項常買商品。
(參考來源:國際貨幣基金組織:通膨與購買力)

3.1. 總消費者物價指數與核心消費者物價指數怎麼看?
消費者物價指數(CPI)反映消費物價變動。總 CPI 與台灣核心 CPI 的涵蓋範圍不同:
- 總消費者物價指數(總 CPI):涵蓋整體消費物價。
- 台灣核心消費者物價指數(核心 CPI):不含蔬果及能源,並非排除所有食品。
總 CPI 與核心 CPI 一起觀察,有助區分波動較大的項目與較廣泛的價格壓力。核心 CPI 不能取代家庭實際承受的支出變化。
(參考來源:核心 CPI)
閱讀月度消費者物價指數資料時,CPI 年增率是與去年同月比較,CPI 月增率是與上月比較。兩者比較基準不同,不能因月增率放緩,就直接推論年增率也放緩;判讀物價壓力還須觀察漲價範圍及持續性。
(參考來源:主計總處物價發布)
3.2. 實質國內生產毛額與就業訊號如何交叉判讀?
國內生產毛額(GDP)可區分為實質 GDP 與名目 GDP。實質 GDP 排除價格變動的影響,較適合觀察產出;名目 GDP 則可能因價格上漲而增加,不能直接當成實質成長。
(參考來源:主計總處國民所得發布)
查看 GDP 成長率時,先確認是年增率、季增率,還是季增折算年率;全年預測也要與已公布的季度統計分開。再觀察成長由哪些需求或產業帶動,避免把局部強弱當成全體家庭的共同處境。
失業率須搭配就業人數及勞動參與情況觀察。失業率下降未必全由新增工作帶動,也可能涉及勞動力變化;企業用人調整與產出變化亦不必同步。比較失業率前,應確認資料使用相同的季節調整方式,以及戶籍人口或常住人口口徑。 主計總處就業失業統計
實質 GDP 與失業率反映不同面向。交叉判讀成長與就業時,應觀察趨勢是否呼應,避免只看單次升降。
3.3. 台灣經濟指標快照:統計期間、公布日期與資料限制
台灣經濟指標快照的資料截止日為 2026 年 9 月 13 日,查核日為 2026 年 9 月 14 日。各列標示數值、統計期間、公布日期與資料來源。
| 指標 | 數值 | 統計期間或決議時間 | 公布日期 | 資料狀態與來源 |
|---|---|---|---|---|
| 台灣總 CPI 年增率 | 2.04% | 2026 年 8 月 | 2026 年 9 月 8 日 | 物價新聞稿 |
| 台灣核心 CPI 年增率 | 2.30% | 2026 年 8 月 不含蔬果及能源 | 2026 年 9 月 8 日 | 核心 CPI 指標 |
| 台灣實質 GDP 年增率 | 12.93% | 2026 年第 2 季 初步統計 | 2026 年 8 月 14 日 | 國民所得新聞稿 |
| 台灣失業率 | 3.33% | 2026 年 7 月 戶籍人口 季節調整後 | 2026 年 8 月 24 日 | 人力資源新聞稿 |
| 台灣重貼現率 | 2% | 2026 年 6 月 18 日決議維持 | 2026 年 6 月 18 日 | 央行決議 |
資料註記:2026 年 8 月核心 CPI 年增率 2.30% 來自官方指標頁的搜尋索引。當月物價新聞稿於 9 月 8 日發布,但原始附件未能完整讀取,因此此列尚未完成原始表核驗。
(參考來源:主計總處:當月物價發布頁)
使用台灣經濟指標快照時,先核對統計期間,再分別查看物價、實質成長與就業訊號。月資料、季資料與利率決議須區分時點,不能把各項最新值直接當成同一期證據。
追蹤台灣停滯性通膨風險,應持續查看物價、國民所得與就業失業統計,以及台灣中央銀行理監事會決議。停滯性通膨的判讀須觀察趨勢,不能只憑最新一筆數值下結論。
3.4. 停滯性通膨投資策略怎麼選?資產條件與風險檢查
選擇停滯性通膨投資策略時,應先確認資金用途、投資期限與風險承受能力,再比較資產。不存在適用所有投資人、所有期間的保值選項。
(參考來源:投資風險原則)
3.4.1. 現金、固定利率債券、股票與黃金有哪些條件與風險?
比較現金、固定利率債券、股票與黃金時,應檢查有利條件、風險與資金取用方式。資產比較表不代表報酬排名。
| 資產 | 可能有利條件 | 失效條件/風險 | 資金支用與變現檢查 |
|---|---|---|---|
| 現金 | 重視隨時支用 | 購買力受侵蝕 | 帳戶支用條件 |
| 固定利率債券 | 利率下降時,既有債券價格可能上升 | 升息、違約 | 債券期限與成交量 |
| 股票 | 獲利能消化成本 | 獲利下修、估值過高 | 股票成交量 |
| 黃金 | 避險買盤增加 | 價格仍可能下跌 | 黃金工具的變現條件 |
固定利率債券的市場價格通常與市場利率反向變動,前提是其他條件相同。降息不會提高既有債券的票面利率;新買進者的到期殖利率可能下降,債券價格也仍受信用風險影響。
(參考來源:美國 SEC:債券價格與利率風險)

3.4.2. 房地產與不動產投資信託能保值嗎?
不動產投資信託(Real Estate Investment Trusts,REITs)讓投資人參與不動產相關收益。實體房屋與不動產投資信託的持有、融資及變現方式不同,兩者都不能預設必定保值。
持有房屋須計入融資、稅費、維修與空置。即使租金上漲,扣除成本後的收益也未必增加;變現也須考量出售時間及交易成本。判讀房產表現,應看淨現金流與負債條件。
投資不動產投資信託時,須檢查資產內容、槓桿與費用。以美國市場為例,交易所掛牌產品可透過市場買賣;非交易型產品通常較難迅速出售,須查閱贖回與轉讓條件。
(參考來源:美國 SEC:REITs 類型與流動性)
不動產投資信託的交易與退出條件須依市場及產品確認。評估台灣產品時,應核對個別公開說明書,不能直接套用美國產品的分類與限制。
3.4.3. 停滯性通膨概念股如何檢查成本、現金流、負債與估值?
停滯性通膨概念股的標籤不能取代企業分析。篩選企業時,可從成本轉嫁、現金流、負債與估值四個面向檢查:
- 成本轉嫁:漲價後,客戶是否仍願意購買?
- 現金流:營業活動的現金收入能否支應日常營運支出?
- 負債:利息與到期借款是否形成壓力?
- 估值:買進價格是否已反映過度樂觀的成長?
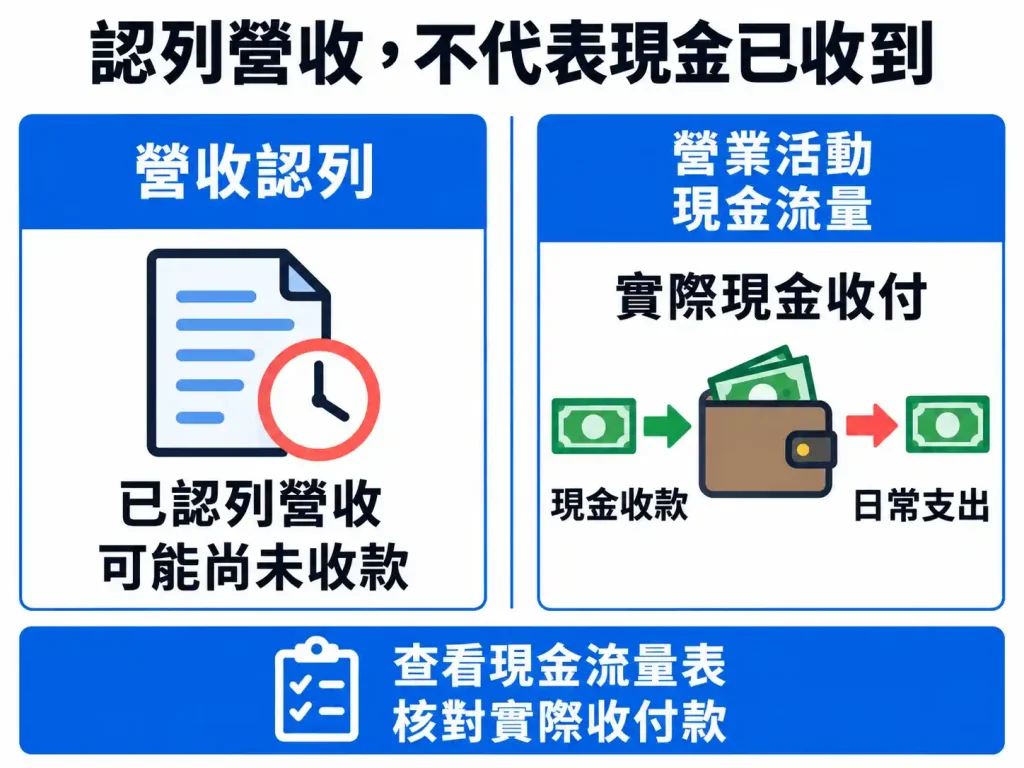
檢查企業現金流時,應查看現金流量表中的營業活動現金流量,並核對實際收付款情況。營收可能尚未收款,因此不能只用營收判斷企業是否有足夠現金。
(參考來源:IFRS 基金會:現金流量表)
停滯性通膨概念股仍須逐家公司比較。同業可能因成本與財務結構不同而表現各異;企業維持營運,也不代表股價不會下跌。
(參考來源:美國證券交易委員會:企業與波動風險)
3.4.4. 停滯性通膨投資最低需要多少資金與交易費用?
停滯性通膨投資的最低投入金額須依交易工具、成交價格與費用計算。以臺灣證券交易所上市股票為例,零股交易可從 1 股開始;買進 1 股所需資金為該股成交價加券商手續費,並非固定的新臺幣金額。
(參考來源:證交所:零股交易單位)
臺灣證券交易所上市指數股票型基金(ETF)也可透過零股交易,從 1 個受益權單位開始買進。買進 1 單位 ETF 所需資金為該單位成交價加券商手續費;最低交易單位不代表適合每位投資人的配置金額。
(參考來源:證交所:ETF 零股交易)
證券交易稅:截至 2026 年 9 月 14 日,台灣非當沖的一般股票賣出按價金課徵 0.3% 證券交易稅,股票型 ETF 賣出為 0.1%。
(參考來源:證交所:手續費與交易稅)
券商手續費:股票與 ETF 的交易手續費由券商按成交金額自行訂定,下單前須確認費率與最低收費。
(參考來源:證交所:零股計費門檻)
現股當沖例外:截至 2026 年 9 月 14 日,符合規定的現股當沖交易,賣出證券交易稅率為 0.15%,優惠適用至 2027 年 12 月 31 日。
(參考來源:證交所:交易稅適用規定)
債券 ETF 例外:債券 ETF 的證券交易稅停徵適用至 2026 年 12 月 31 日。交易前應核對商品類型、成交日期與當時有效規定。
(參考來源:證交所:債券 ETF 停徵期限
3.4.5. 投資組合應檢查哪些配置與資金風險?
檢查投資組合風險時,應先確認持倉是否仍符合原定資金用途,再決定是否調整。投資人可依序完成五項檢查:
- 資金用途:每筆投資對應哪個財務目標?
- 投資期限:預計用錢前,能否承受價格波動?
- 集中程度:不同商品是否集中同一產業或風險?
- 可能損失:若資產下跌,是否影響必要支出?
- 配置偏離:漲跌後的比重,是否偏離原定目標?
分散配置有助降低投資組合的集中風險,仍不能消除所有損失。調整投資組合時,應計入交易成本與變現條件;持有商品數量增加,未必代表風險已分散。
(參考來源:資產配置原則)
4. 停滯性通膨常見問題 FAQ
Q1:停滯性通膨是什麼,跟一般通膨、經濟衰退有什麼不同?
Ans:停滯性通膨是經濟成長疲弱與高通膨並存,常伴隨就業壓力。一般通膨描述物價上升,經濟衰退描述活動收縮,辨識時要把價格、產出與就業分開看。
Q2:停滯性通膨投資策略適合所有投資人直接套用嗎?
Ans:停滯性通膨投資策略沒有適用所有投資人與所有期間的保值選項。投資人應先確認資金用途、投資期限與風險承受能力,再比較資產條件。
Q3:採用停滯性通膨投資策略,最低需要多少資金與交易費用?
Ans:停滯性通膨投資的門檻依工具而定。台股零股買進1股,需成交價加券商手續費;費率與最低收費依券商而異。非當沖的一般股票賣出另課0.3%證券交易稅。
Q4:判斷台灣停滯性通膨風險,應該先看哪些經濟指標?
Ans:判讀台灣停滯性通膨風險,須交叉觀察物價、實質成長與就業。各項資料先核對統計期間;比較失業率時,再確認季節調整方式與人口口徑一致。
Q5:通膨率下降,生活物價就會回到原本的水準嗎?
Ans:通膨率下降不代表價格回到原點。物價水準反映價格有多高,通膨率則反映一段期間內的價格變動速度,生活昂貴也可能來自過去累積的漲價。
Q6:停滯性通膨時,買房和買不動產投資信託的風險相同嗎?
Ans:實體房屋與不動產投資信託的風險不同。房屋須考量融資、維修與空置;以美國不動產投資信託為例,非交易型產品通常較難迅速出售,須核對退出條件。
Q7:買能源股和買原物料,承擔的投資風險一樣嗎?
Ans:能源股與原物料工具的投資風險不同。能源股還受企業經營、負債與估值影響;原物料工具則須確認追蹤方式與契約,不能只憑商品價格方向判斷投資結果。
Q8:停滯性通膨時,緊急預備金需要保留固定月數嗎?
Ans:緊急預備金不必套用人人相同的月數。金額應依必要支出與收入穩定度決定,並重視臨時支出或收入中斷時,資金能否及時取得。
Q9:停滯性通膨時,有房貸就能讓還款負擔變輕嗎?
Ans:停滯性通膨不保證房貸負擔減輕。房貸負擔取決於固定或浮動利率、還款條件與收入能否跟上物價;若利率上升或收入中斷,還款壓力仍可能增加。
Q10:投資組合持有的商品越多,就越能分散停滯性通膨風險嗎?
Ans:商品數量增加,不代表投資組合風險已分散。應檢查持倉是否集中同一產業或風險,以及漲跌後的配置是否偏離原定目標;分散仍不能消除所有損失。
本文供經濟與投資教育參考;投資可能損失本金,請依資金用途、期限與風險承受能力審慎評估。

5. 停滯性通膨參考來源
- 國際貨幣基金組織:通膨與購買力
- 聯準會:大通膨歷史
- 美國證券交易委員會:資產配置與分散
- 美國證券交易委員會:投資風險
- 美國證券交易委員會:美國 REITs 類型與風險
- 主計總處:2026 年 8 月物價新聞稿
- 主計總處:2026 年第 2 季國民所得統計
- 主計總處:2026 年 7 月人力資源調查
- 主計總處:消費者物價指數與核心 CPI 年增率
- 臺灣證券交易所:集中市場與零股交易制度
- 臺灣證券交易所:手續費與交易稅
- 臺灣證券交易所:零股手續費計收方式
- IFRS 基金會:IAS 7 現金流量表
- 美國證券交易委員會:固定利率債券與利率風險
- 國際貨幣基金組織:2026 年 4 月供給衝擊分析
- 中央銀行:2026 年 6 月理監事會決議
本內容僅作為參考資訊,不能視為任何形式之金融、投資或專業建議。文中所表達之觀點不代表 Moneta Markets 或作者對任何特定投資產品、策略或交易之推薦。請勿僅依據本資料作出投資決策,如有需要,請諮詢獨立之專業顧問。