
VIX 恐慌指數:VIX 指數讀值、查詢與台灣美國差異指南

VIX 恐慌指數:VIX 指數讀值、查詢與台灣美國差異指南

发布于 2026年09月14日 由

資深交易員 分析方法
VIX 恐慌指數:VIX 指數讀值、查詢與台灣美國差異指南

讀懂 VIX 恐慌指數,先確認觀察市場、讀值意義與資料時點。美國 VIX 與台灣波動率指數分別反映不同市場的波動預期;指數讀值也不等於相關商品的報酬。判讀波動率時,不能只憑單一點位決定買賣。

○ 延伸閱讀│CNN 恐慌指數是什麼?查詢方式、分數判讀與 VIX 指數差異


1. VIX 恐慌指數是什麼?

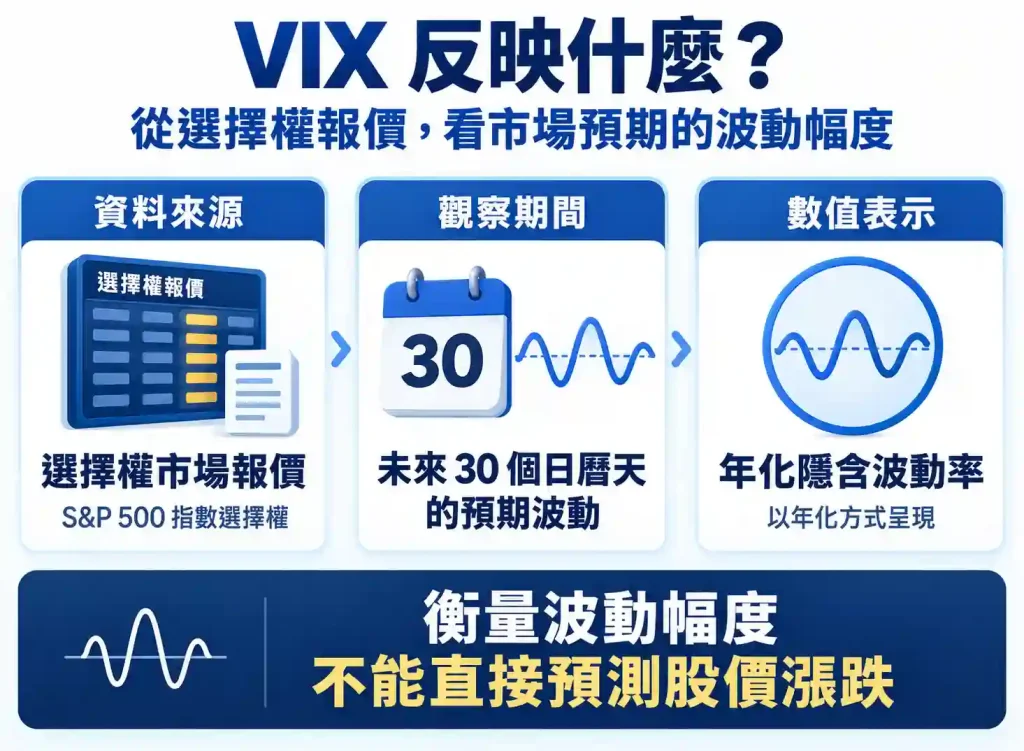
美國 VIX 是 Cboe 編製的波動率指數,常稱美國恐慌指數。指數以 S&P 500 指數選擇權報價,反映市場對未來波動的預期。

數值表示:美國 VIX 反映未來 30 個日曆天的預期波動,讀值為年化隱含波動率

用途限制:美國 VIX 衡量可能的波動幅度,不能直接預測股價漲跌。

台灣波動率指數是臺灣期貨交易所(以下稱臺灣期交所)編製的「臺指選擇權波動率指數」,取用臺指選擇權市場資料。美國 VIX 與台灣波動率指數的觀察市場不同,數值不能互相替代。

美國 VIX 的資料來自選擇權市場報價,並非投資人情緒問卷,也不是新聞負面字詞的加總。「恐慌指數」這個別稱不代表指數在統計害怕的投資人人數;選擇權價格反映的波動預期改變時,美國 VIX 讀值也會調整。

美國 VIX 取用符合編製條件、不同履約價的買權與賣權報價,依買賣報價中間值計算。美國 VIX 並非單一選擇權的價格,也不是股票當日振幅的平均值。

股價描述市場價格的位置,波動率描述價格變動的幅度。股價上漲時仍可能出現大幅震盪,因此,美國 VIX 上升不能直接解讀為美股隔天一定下跌。
VIX 恐慌指數是什麼?
觀察項目主要回答的問題
股價指數一組股票的整體價格表現如何?
波動率指數選擇權市場對價格變動幅度有何預期?

1.1. VIX 指數隱含波動與實現波動有何不同?

隱含波動:市場透過選擇權價格反映的未來波動預期。

實現波動:某一觀察期間內,市場價格實際發生的波動。

美國 VIX 的隱含波動率不必等於之後的實現波動率。選擇權價格也可能反映風險溢價,也就是市場對承擔風險所要求的補償,因此不能把美國 VIX 當作實際波動的精確預測。

例如,市場原本擔心某項事件引發劇烈震盪,事件落幕後的實際價格變動卻可能較小。事件前較高的美國 VIX 讀值,表示市場曾對未來不確定性給出較高定價,不代表市場已發生相同幅度的下跌。


2. VIX 恐慌指數怎麼看?

美國 VIX 讀值越高,一般表示預期波動越大;20、30 可作教學參考點,不能直接轉成買賣訊號。美國 VIX 的高低仍須配合市場背景判讀,跨過特定點位並不保證出現特定行情。
VIX 恐慌指數怎麼看?

2.1. VIX 的 20 與 30 教學分組代表什麼?

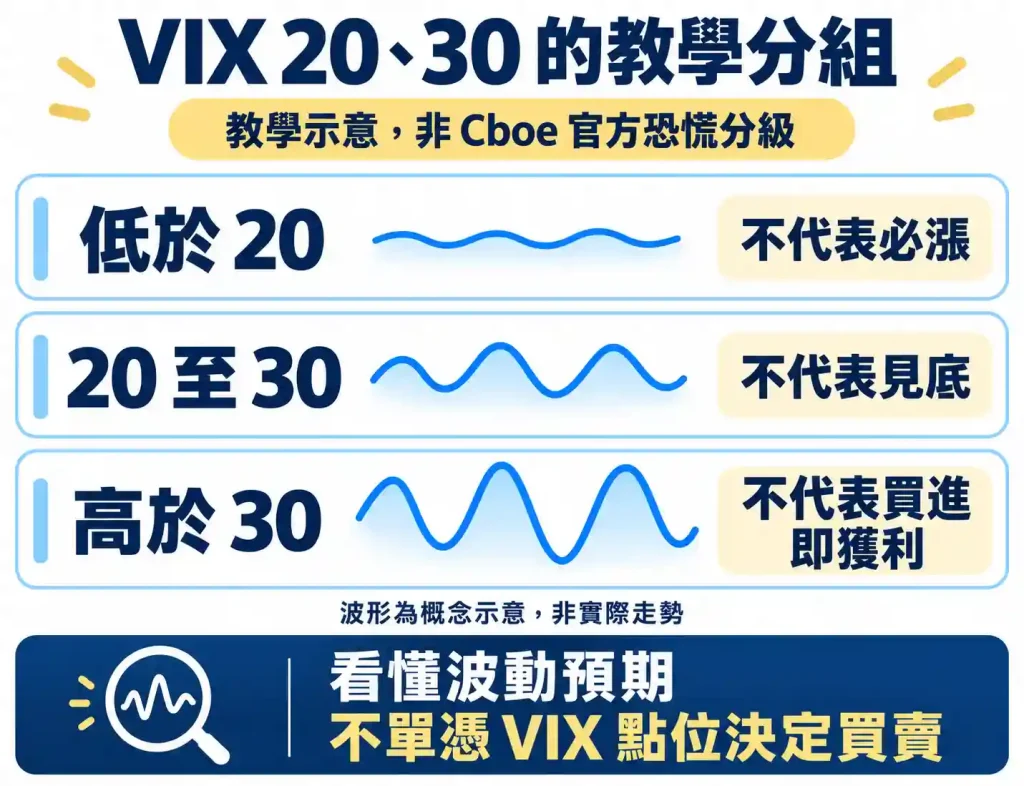
美國 VIX 以 20、30 為界的分組屬於教學示意,非 Cboe 官方恐慌分級。分組用來說明預期波動的相對大小,不提供股價方向、反彈時間或獲利保證。

  • 美國 VIX 低於 20:屬於本篇教學示意中的較低預期波動區間,不代表股價必然持續上漲。
  • 美國 VIX 為 20 至 30:相較低於 20 的分組,預期波動較大,不代表股市即將見底。
  • 美國 VIX 高於 30:表示較高的波動預期,不代表買進股票後很快就能獲利。

2.2. VIX 與 S&P 500 指數有何關係?

美國 VIX 與 S&P 500 指數歷史上常呈反向變動,但反向關係並非每次都成立。Cboe 於 2026 年 5 月的說明指出,兩項指數也可能同時上漲,不能將反向變動視為固定規則。

S&P 500 指數下跌且美國 VIX 升高時,可描述為股價走弱、預期波動升溫。這組同日變化不能進一步解讀為下跌只剩一天。

比較美國 VIX 與 S&P 500 指數時,先對齊資料日期,再分別記錄股價方向與波動預期。若兩項指數同時上漲,應核對觀察期間並了解各自的市場背景,再判讀資料。


2.3. 美國 VIX 超過 30 就能買進股票嗎?

單靠美國 VIX 超過 30,無法判定股市何時反彈。較高的預期波動可能持續;美國 VIX 本身也不提供買進後應持有多久、股價會在哪裡止跌等答案。

美國 VIX 的判讀可參考 S&P Dow Jones Indices 2017 年 12 月的閱讀指南,結合近期實現波動、均值回歸與波動溢價觀察,不能只看讀值的絕對高低。

均值回歸指波動向長期平均靠攏的傾向;波動溢價是承擔波動風險的補償。S&P 的 2017 年指南以歷史資料提出分析框架,不能視為 2026 年市場的驗證結果或直接買賣訊號。

美國 VIX 直接提供的是預期波動幅度的資訊,不能單獨提供交易方向、持有期間或損失承受安排。以美國 VIX 輔助判斷時,應區分指數反映的波動預期,以及投資人自行延伸的漲跌預測。


3. 美國 VIX 去哪裡查?

查詢美國 VIX,可先使用 Cboe 官方入口,再確認資料日期、報價時間與延遲說明。使用搜尋頁或第三方平台時,同樣需要核對資料時點,才能判斷讀值代表哪一刻。

Cboe VIX 行情與資料頁在 2026-09-14 查閱時標示資料至少延遲 20 分鐘。延遲說明僅適用該頁,其他服務須另查各自聲明;文章查核日不能代替行情資料日期。

查詢美國 VIX 最新可取得的讀值時,應查看行情時間;比較一段期間的變化時,應確認圖表選用日內、日線或其他期間。行情頁的「今日變動」與長期線圖回答不同問題,不能只因數字出現在同一頁就混用。

美國 VIX 去哪裡查?

3.1. 查詢 VIX 應確認哪些資料?

查詢美國 VIX 或台灣波動率指數時,依序核對指數名稱、資料時間與延遲聲明。不同時間點的讀值,不能直接視為同一時刻互相矛盾的報價。

  1. 確認指數名稱與市場。閱讀完整指數名稱及說明,辨認美國 VIX 或台灣波動率指數,不只看搜尋結果中的 VIX 字樣。
  2. 確認報價日期、時間與時區。比較行情來源前,先區分報價時間、網頁更新日與文章發布日。前一交易日的收盤值不能直接當成目前盤中值。
  3. 確認行情延遲聲明。閱讀來源頁註記;重新整理瀏覽器不代表資料已變成即時,也不能只憑頁面標題含有「即時」就判定報價沒有延遲。

美國 VIX 或台灣波動率指數在不同畫面顯示不同讀值時,應先對齊市場與資料時間,再檢查圖表期間。資料更新進度、交易時段與顯示欄位不同,都可能影響比較;未釐清差異前,不宜直接選定其中一筆為唯一正確答案。

行情網站若未清楚說明資料時區或延遲狀況,查詢紀錄應保留資訊缺漏的限制,不宜自行推定或補齊。


3.2. 美國 VIX 歷史收盤值與資料日期

美國 VIX 收盤值資料日期查核日期
15.84 點2026-09-112026-09-14

資料來源:美國 VIX 歷史收盤值取自 Cboe 每日歷史資料的 CLOSE 欄位,資料日期依 DATE 欄位記錄。本段為歷史收盤紀錄,不代表閱讀當下的即時行情。

漲跌比較:2026-09-11 的美國 VIX 收盤值為 15.84 點,前一交易日 2026-09-10 為 17.84 點,相較下跌 2.00 點、約 11.21%。

漲跌幅算法:美國 VIX 的收盤漲跌幅,以當日收盤值除以前一交易日收盤值,再減 1、乘以 100% 計算。


4. 台股波動率指數去哪裡查?

查詢台股的波動率指標,應使用臺灣期交所的「臺指選擇權波動率指數」行情入口。美國 VIX 與台灣波動率指數觀察的市場不同,數值不能互相替代。

台股波動率指數去哪裡查?

4.1. 臺指選擇權波動率指數的官方入口

需要台灣波動率指數的最新資料時,請開啟期交所官方行情,以該頁顯示的資料時點為準。本文不固定刊登台灣波動率指數的即時讀值,避免將文章發布時的數字誤認為閱讀當下的行情。

臺灣期交所的指數問答指出,台灣波動率指數參考 Cboe 方法,結合臺指選擇權市場特性編製。台灣波動率指數不是台灣加權指數的當日漲跌幅,也不代表所有台股投資人持有部位的個別損益。

搜尋「VIX 恐慌指數台灣即時」時,應先辨認「臺指選擇權波動率指數」的官方名稱與來源,再核對資料時間,不能只採用搜尋結果最醒目的數字。

查詢台灣波動率指數時,不能只依網站語言判斷市場。繁體中文網站仍可能顯示美國 VIX;平台代號也可能指向不同合約或商品,應核對完整名稱與來源。


4.2. 台灣波動率指數與美國 VIX 有何不同?

美國 VIX 取用 S&P 500 指數選擇權(SPX)資料;台灣波動率指數取用臺指選擇權(TXO)資料。選擇波動率指標時,應先確認觀察目標是美股或台股市場。

比較項目美國 VIX台灣波動率指數
指數名稱Cboe VIX臺指選擇權波動率指數
觀察市場S&P 500 所代表的美股市場臺指選擇權所連結的台股市場
選擇權資料S&P 500 指數選擇權(SPX)臺指選擇權(TXO)
編製來源Cboe臺灣期貨交易所
查詢入口Cboe期交所行情

閱讀美股新聞時,可使用美國 VIX 理解美股市場的波動預期;觀察台股選擇權市場時,應使用台灣波動率指數。美國 VIX 與台灣波動率指數可以並列觀察,但數值不能互換。

比較美國 VIX 與臺指選擇權波動率指數時,須對齊資料時間。美國 VIX 以 20、30 為界的教學分組,不能直接作為台股進出場規則,因為兩項指數採用不同市場的選擇權資料。

美國 VIX 與台灣波動率指數同時升高,可分別描述美股與台股市場的預期波動上升。不能只比較兩項指數的點數差距,就認定某地投資一定比較危險;讀值仍須放回各自的市場背景判讀。


5. 美國 VIX 可以直接買進嗎?

美國 VIX 指數本身不能直接買進,波動率曝險通常透過期貨或其他衍生商品取得。VIX 相關商品各有追蹤目標與持有機制,未必與美國 VIX 現貨指數一比一變動。

FINRA 的波動率投資說明提醒,期貨與相關交易所交易商品的表現,不等於指數本身的變化。新聞報導美國 VIX 大漲時,不能直接推算某檔 VIX 相關商品也會上漲相同幅度。

查詢「VIX ETF」時,應先閱讀商品全名與公開說明書。商品名稱含有 VIX,並未說明商品實際持有的資產、連結的合約期限或採用的策略,仍須逐項核對產品條款。

美國 VIX 可以直接買進嗎?

5.1. VIX 指數、期貨與波動率商品有何不同?

波動率交易所交易商品(ETP)通常連結 VIX 期貨,而非直接持有美國 VIX 指數。判讀波動率商品時,應先確認追蹤目標、期貨合約期限與配置方式;合約期限或配置不同,商品價格表現也可能不同。

層次主要意義解讀限制
美國 VIX 指數美國 VIX 是衡量預期波動的讀值。美國 VIX 不是可直接買進的一籃子資產。
VIX 期貨VIX 期貨是具有特定到期日的合約。VIX 期貨不是當下美國 VIX 點位的複製品。
波動率 ETP波動率 ETP 依產品條款取得相關曝險。波動率 ETP 不保證與美國 VIX 現貨指數具有相同報酬。

商品結構與發行人風險:ETP 是交易所交易商品的上位分類,包含 ETF、ETN。ETN 是無擔保債務證券,具有發行人信用風險,須查閱公開說明書,確認產品權利與風險。

槓桿與反向商品的報酬機制:多數槓桿或反向波動率商品以每日目標重設。多日累積報酬受每日變動路徑影響,不能將每日倍數直接套用於整段持有期間的報酬。


5.2. VIX 相關商品展期如何影響報酬?

持有 VIX 期貨的商品可能透過更換合約維持曝險,稱為展期;不同到期合約的價格會影響展期結果。

持有 VIX 期貨多頭曝險的商品,在遠月合約價格高於近月的正價差情境下,持續展期可能拖累報酬。正價差下的展期影響,不能直接套用到所有波動率商品。

反向 VIX 商品的展期影響可能與多頭商品不同。ProShares 2026 年 3 月公開說明書區分多頭與空頭在正價差下的影響方向;方向不同不代表保證獲利,仍須核對持倉方向與產品條款。

VIX 相關商品的報酬受期貨曲線、展期方式與費用影響,不能以固定百分比估計耗損。核對長期追蹤方法時也須注意:美國 VIX 回到原先點位,不保證相關商品回到原價。

VIX 相關商品展期如何影響報酬?

6. VIX 恐慌指數常見問題 FAQ

VIX 恐慌指數常見問題 FAQ

Q1:美國恐慌指數是什麼,可以用來預測股價漲跌嗎?

Ans:美國恐慌指數反映未來30個日曆天的預期波動,並不直接預測股價漲跌。美國恐慌指數以選擇權報價編製,讀值為年化隱含波動率。

Q2:美國恐慌指數適合誰參考,台股投資人也能直接套用嗎?

Ans:想了解美股波動預期的人可參考美國恐慌指數,台股投資人不宜用美國恐慌指數代替台灣指標。觀察台股選擇權市場,應使用臺指選擇權波動率指數。

Q3:美國恐慌指數反映的預期波動,會等於實際波動嗎?

Ans:美國恐慌指數反映的預期波動,不必等於實際波動。選擇權價格也可能包含承擔風險所要求的補償,因此隱含波動率不能直接當作之後實現波動率的精確預測。

Q4:新手查詢恐慌指數,應該先確認哪些資料?

Ans:查詢恐慌指數時,先確認美國或台灣指標,再核對資料日期、時間與時區。也要閱讀延遲聲明,不能把網頁更新日或文章發布日當成報價時間。

Q5:美國恐慌指數超過30,就代表股市見底嗎?

Ans:不能只靠美國恐慌指數超過30,判定股市見底或即將反彈。20、30僅是教學分組,較高波動可能持續,仍須搭配市場背景判讀。

Q6:美國恐慌指數顯示20,代表未來一個月會漲跌20%嗎?

Ans:美國恐慌指數顯示20,不代表未來一個月會漲跌20%。美國恐慌指數反映未來30個日曆天的預期波動,但讀值是年化隱含波動率,須分清期間與單位。

Q7:美國恐慌指數和美股同時上漲,代表行情資料有誤嗎?

Ans:美國恐慌指數和美股同時上漲,不一定代表行情資料有誤。應核對觀察期間,再了解股價方向與波動預期各自的背景,避免把反向變動當成固定規則。

Q8:美國恐慌指數可以像股票一樣直接買進嗎?

Ans:美國恐慌指數本身不能直接買進,相關曝險通常透過期貨或其他衍生商品取得。不同商品各有追蹤目標與持有機制,未必與指數一比一變動。

Q9:恐慌指數相關商品的展期,會影響持有報酬嗎?

Ans:恐慌指數相關商品的展期可能影響報酬。持有期貨多頭曝險時,遠月合約較貴的正價差可能拖累報酬;反向商品的影響可能不同,須核對持倉方向與產品條款。

Q10:持有槓桿波動率商品多天,報酬會等於每日倍數嗎?

Ans:槓桿波動率商品的多日報酬,不能直接套用每日倍數。多數槓桿或反向波動率商品以每日目標重設,多日累積結果會受每日變動路徑影響。

本文提供一般金融知識,不構成個別投資建議;任何投資決策仍應考量產品條款、損失風險與自身情況。


7. VIX 恐慌指數參考來源

本內容僅作為參考資訊,不能視為任何形式之金融、投資或專業建議。文中所表達之觀點不代表 Moneta Markets 或作者對任何特定投資產品、策略或交易之推薦。請勿僅依據本資料作出投資決策,如有需要,請諮詢獨立之專業顧問。

8. VIX 恐慌指數常見問題 FAQ

  • Q1:美國恐慌指數是靠投資人問卷或負面新聞計算的嗎?

    Ans:美國恐慌指數以選擇權市場報價編製,不是情緒問卷或負面新聞字詞的加總。指數取用符合條件、不同履約價的買權與賣權報價,反映市場的波動預期。

  • Q2:美國恐慌指數的漲跌點數與漲跌幅有什麼不同?

    Ans:美國恐慌指數的漲跌點數是收盤值差額,漲跌幅則是相對變動比例。計算漲跌幅時,以當日收盤值除以前一交易日收盤值,再減 1 並乘以 100%。

  • Q3:美國恐慌指數在不同網站顯示不同數字,應該相信哪一個?

    Ans:恐慌指數出現不同報價時,應先對齊指數名稱、市場與資料時間,再檢查圖表期間及延遲聲明。交易時段、更新進度或顯示欄位不同,都可能造成讀值差異。

  • Q4:恐慌指數相關 ETN(Exchange-Traded Notes,交易所交易票據)有哪些額外風險?

    Ans:恐慌指數相關 ETN 除了價格波動,還有發行人信用風險。ETN 屬於無擔保債務證券,挑選商品時須閱讀公開說明書,確認產品權利與風險。

  • Q5:美國恐慌指數回到原先點位,相關商品也會回到原價嗎?

    Ans:美國恐慌指數回到原先點位,不保證相關商品回到原價。商品報酬還受期貨曲線、展期方式與費用影響,因此不能只比較指數的起點與終點。

相关文章

分析方法

CNN 恐慌指數是什麼?查詢方式、分數判讀與 VIX 指數差異

CNN 貪婪恐慌指數是觀察美股情緒的綜合分數。查詢時先確認指標名稱、分數方向與資料觀測時間,再比較前後變化及七項構成。掌握查詢、分數與走勢的判讀方式,有助於分清市場情緒、VIX 波動率指數與個人的投資判斷。 查詢 CNN 恐慌指數的當期讀值,可開啟 CNN 官方恐懼與貪婪指數,並核對頁面顯示的情緒標籤與資料觀測時間。 ○ 延伸閱讀│VIX 恐慌指數:VIX 指數讀值、查詢與台灣美國差異指南 1. CNN 恐慌指數是什麼? CNN 恐慌指數是 CNN 編製的「恐懼與貪婪指數」,英文名稱為 Fear and Greed Index,用來觀察美股市場情緒。 CNN 恐慌指數將多個市場面向整理成 0 到 100 的綜合分數。分數越低,越偏向恐懼;分數越高,越偏向貪婪。 CNN 恐慌指數的名稱雖然包含「恐慌」,卻不是數字越大就代表越恐慌。使用 CNN 恐慌指數時,先觀察市場承擔風險的傾向,再評估市場情緒對個人投資的意義。 1.1. CNN 恐懼與貪婪指數的名稱與觀察市場 「CNN 恐懼與貪婪指數」與「美股恐慌貪婪指數」通常用來描述 CNN 恐慌指數。辨識名稱時仍須確認提供者為 CNN,避免混入名稱相近、卻觀察不同市場的情緒指標。 CNN 恐慌指數主要透過市場交易表現衡量情緒,並非直接詢問每位投資人的感受。依 Public 的教育說明,構成資料涵蓋股票價格與成交量、選擇權、市場波動及避險需求等面向。 CNN 恐慌指數結合股票價格表現、信用風險偏好等市場資訊,能補充單看大盤漲跌容易忽略的背景。不過,綜合分數不等於所有股票、產業或投資人的共同處境。 1.2. CNN 恐慌指數的用途與判讀限制 CNN 恐慌指數能協助辨識美股市場偏悲觀或偏樂觀,以及情緒傾向是否改變;CNN 恐慌指數無法單獨回答下一筆交易能否獲利。 判讀 CNN […]

分析方法

VIX 恐慌指數:VIX 指數讀值、查詢與台灣美國差異指南

讀懂 VIX 恐慌指數,先確認觀察市場、讀值意義與資料時點。美國 VIX 與台灣波動率指數分別反映不同市場的波動預期;指數讀值也不等於相關商品的報酬。判讀波動率時,不能只憑單一點位決定買賣。 ○ 延伸閱讀│CNN 恐慌指數是什麼?查詢方式、分數判讀與 VIX 指數差異 1. VIX 恐慌指數是什麼? 美國 VIX 是 Cboe 編製的波動率指數,常稱美國恐慌指數。指數以 S&P 500 指數選擇權報價,反映市場對未來波動的預期。 數值表示:美國 VIX 反映未來 30 個日曆天的預期波動,讀值為年化隱含波動率。 用途限制:美國 VIX 衡量可能的波動幅度,不能直接預測股價漲跌。 台灣波動率指數是臺灣期貨交易所(以下稱臺灣期交所)編製的「臺指選擇權波動率指數」,取用臺指選擇權市場資料。美國 VIX 與台灣波動率指數的觀察市場不同,數值不能互相替代。 美國 VIX 的資料來自選擇權市場報價,並非投資人情緒問卷,也不是新聞負面字詞的加總。「恐慌指數」這個別稱不代表指數在統計害怕的投資人人數;選擇權價格反映的波動預期改變時,美國 VIX 讀值也會調整。 美國 VIX 取用符合編製條件、不同履約價的買權與賣權報價,依買賣報價中間值計算。美國 VIX 並非單一選擇權的價格,也不是股票當日振幅的平均值。 股價描述市場價格的位置,波動率描述價格變動的幅度。股價上漲時仍可能出現大幅震盪,因此,美國 VIX 上升不能直接解讀為美股隔天一定下跌。 觀察項目 主要回答的問題 股價指數 一組股票的整體價格表現如何? 波動率指數 選擇權市場對價格變動幅度有何預期? 1.1. VIX 指數隱含波動與實現波動有何不同? 隱含波動:市場透過選擇權價格反映的未來波動預期。 […]

入門指南

升息是什麼?搞懂股市、房貸、美債與 Fed 升息機率

升息是央行調高政策利率,通常會影響資金成本。對台灣讀者而言,先分清美國與台灣的政策,再看自己的存款、貸款及資產,才能判斷哪些變化與自己有關。 美國央行稱為美國聯準會(Fed),美國政策利率決議由聯邦公開市場委員會(FOMC)公布。台灣央行則另行公布本地利率決議。 CME FedWatch 是推估美國政策利率結果的市場工具,下文簡稱「FedWatch」。市場預期與正式決議須分開判讀,確認政策時應查閱央行正式決議。 ○ 延伸閱讀│降息是什麼?看懂原因與影響存貸款、降息股市反應與台灣關聯 政策利率與市場預期的官方查詢入口(非即時數值) 查詢面向 官方入口 閱讀時核對什麼 美國政策 FOMC 會議與正式決議 最新已公布決議、目標區間及下一次會議日期 台灣政策 央行理監事會決議、重貼現率 指標名稱、決議日與生效日 市場預期 CME FedWatch 工具 所選會議、機率視圖、資料時間與時區、已生效區間及會後分布 政策利率與市場預期查詢表列出官方查詢入口,不提供即時利率或升息機率。引用決議須核對公布日與生效日;引用 FedWatch 機率還須記錄會議、視圖、資料時間與時區,以及比較用的已生效目標區間。 1. Fed 升息是什麼?政策利率與升息單位怎麼看? 升息是央行調高政策利率的行動,會透過金融市場影響家庭與企業取得資金的成本。銀行存貸款利率如何調整,還取決於銀行訂價與個別契約,並非所有利率同時增加相同幅度。聯準會的政策說明將這個過程稱為透過金融條件影響經濟活動。 1.1. 央行升息調整的是哪一種利率? 美國聯準會升息,通常指聯邦公開市場委員會調高聯邦資金利率目標區間;台灣央行的利率決議,則會交代重貼現率等政策指標。房貸年利率、定存利率與美債殖利率分別對應不同契約或市場,閱讀升息新聞時須辨認具體指標。 1.2. 升息一碼、基點與百分點怎麼換算? 升息一碼,表示利率增加 0.25 個百分點,也就是 25 個基點。基點的英文是 basis point,常縮寫為 bp,複數寫作 bps;1 個基點等於 0.01 個百分點。 基點的定義可見於柏南克 2003 年 10 月 2 日的研究演講。「一碼」的用法則見於台灣央行 2010 […]

入門指南

降息是什麼?看懂原因與影響存貸款、降息股市反應與台灣關聯

降息是中央銀行調低政策利率,透過金融市場與銀行影響資金成本的行動。降息不一定讓所有人受惠:借款者可能省下利息,存款者的利息收入卻可能減少,投資人還須考量企業獲利與市場預期。 判讀降息,應先確認政策所屬國家,再檢查存貸款契約與持有資產的條件。美國降息不代表台灣必須同步降息,個人存款利率與房貸月付金也未必立即改變。 1. 降息是什麼?政策利率如何影響個人資金成本? 央行降息是調低政策利率,以降低資金成本、支持支出與經濟活動。政策效果須逐步傳導,每家銀行、每筆存貸款合約未必同時、同幅調降利率。 1.1. 央行降息與銀行調降商品利率有什麼不同? 央行降息是調低政策利率;新聞中的「銀行降息」,有時僅指單一銀行更改存款或貸款商品的報價。閱讀利率消息時,應先辨認調整者是中央銀行還是個別銀行,避免將商品報價變化誤認為政策已經改變。 1.2. 政策利率、市場報價與個人契約如何銜接? 央行政策會影響市場利率與銀行報價,個人存貸款則依契約調整。市場也可能在正式決議前反映降息預期,因此,政策公告、銀行改價與個人重新計息未必依固定順序發生。 1. 央行政策:確認哪個國家的中央銀行,調整哪一項政策利率。 2. 市場與銀行:核對金融機構的資金成本,以及存款、貸款報價是否調整;市場可能提前反映預期。 3. 個人契約:確認自己的存款或貸款,何時、按什麼條件重新計息。 (資料來源:聯準會貨幣政策說明、台灣央行政策工具說明、歐洲央行政策傳導說明) 1.3. 降息一碼、半碼與基點如何換算? 在台灣利率新聞中,一碼是 0.25 個百分點;1 個基點是 0.01 個百分點。百分點與基點用來表示利率差值,不能將降息幅度解讀為原利率的折扣。 降息幅度 利率減少的百分點 相當於多少基點 一碼 0.25 個百分點 25 個基點 半碼 0.125 個百分點 12.5 個基點 換算示例:假設利率原為 2.00%,降一碼後為 2.00%-0.25 個百分點=1.75%,不是把原利率打折 0.25%。此為編輯計算示例,並非當期利率。 (資料來源:財政部一碼用語說明(2022年6月16日)、美國證管會Investor.gov基點定義) 1.4. 升息與降息有什麼差異? 升息通常提高資金成本,用以抑制過熱需求與通膨壓力;降息則調低政策利率,以降低資金成本、支持支出與經濟活動。升息與降息都是政策工具,效果取決於當時經濟條件,不能直接當成股票買賣訊號。 (資料來源:聯準會升降息機制說明) 2. 央行為什麼降息?4項觀察面向與兩種經濟情境 通膨壓力緩和、就業轉弱、經濟成長放慢與金融情勢收緊,都可能增加降息考量。央行仍須綜合判斷物價與經濟風險,不能只憑單一條件認定會降息。 2.1. 通膨、就業、成長與金融情勢如何影響降息考量? 美國聯準會以最大就業與物價穩定為核心目標。台灣央行則以物價與金融穩定為目標,並在物價與金融穩定的範圍內協助經濟發展;兩地決策均須綜合經濟金融情勢,不能直接套用同一指標門檻。 […]

入門指南

經濟大蕭條是什麼?經濟蕭條從成因、歷史影響到家庭準備

經濟大蕭條(great-depression)是延續於1930年代的嚴重經濟危機,衝擊涵蓋生產、就業、銀行與國際經濟活動。認識經濟大蕭條,需要分別觀察美國危機的成因與復甦,以及日治時期台灣受到的衝擊。一般家庭則可從盤點收支、建立緊急預備金及查核危機說法開始準備。 1. 經濟大蕭條是什麼?與股災有什麼不同? 1.1. 經濟大蕭條的定義與歷史範圍(從1929經濟大恐慌開始) 經濟大蕭條是從 1929 年前後開、延續於 1930 年代的嚴重經濟危機,造成生產萎縮、大量失業、銀行體系動盪,並波及國際經濟活動。這場歷史事件也常被稱為「經濟大恐慌」,討論範圍涵蓋股市、金融機構與一般人的生活。(參考來源:聯準會大蕭條歷史綜述) 股災主要指股票價格急跌;經濟大蕭條則涉及生產萎縮、失業、收入下降與金融體系動盪。判斷整體經濟受到的衝擊,不能只觀察股票價格。 1.2. 經濟大蕭條影響生產、就業、銀行與國際經濟 理解經濟大蕭條,可以先區分資產價格與維持日常生活的經濟活動。股票價格反映市場對企業前景的評價;工廠能否取得訂單、商家能否取得周轉資金、家庭有沒有收入,則影響實際生產與消費能否持續。經濟大蕭條的深遠衝擊,來自多個經濟面向同時惡化。 經濟大蕭條影響生產與投資、就業與所得、銀行與資金,以及國際經濟活動四個面向。 理解經濟大蕭條,可按經濟活動分類觀察衝擊;分類本身並非判定大蕭條的數值門檻。 單一企業營收下滑,可能只反映產品競爭力問題。若不同產業同時縮減生產、勞工難找替代工作,金融機構又難以提供資金,衝擊就更廣。判讀整體經濟時,還要確認受影響對象與持續時間。 1.3. 股市反彈為什麼不等於經濟全面復甦? 股市反彈不代表生產、就業與家庭收入同步恢復。即使投資人開始期待復甦,企業仍可能等待訂單穩定後才重新聘人,家庭也可能先補回儲蓄,再恢復較大的消費。不同經濟活動恢復的速度,不一定與市場價格一致。 2. 經濟大蕭條的成因與擴大機制 經濟大蕭條的形成涉及股災、銀行恐慌、貨幣與信貸收縮,以及國際制度的連動。貨幣與銀行危機是有歷史研究支持的傳導機制,但不足以單獨概括所有成因。 2.1. 股災如何影響財富、信心與支出? 1929年秋季股市崩盤前,美國經濟已開始收縮。聯準會在1928至1929年間為抑制投機而收緊貨幣政策,使景氣承壓。分析大蕭條成因時,需要同時考慮股災與危機前的政策及經濟條件。  (參考來源:聯準會股災史料) 股災使股票持有人承受損失,也讓企業與家庭對未來更謹慎。企業可能延後投資,家庭可能延後消費,使整體支出承壓。以借款投資的人,還可能面臨額外的資金需求。 2.2. 銀行恐慌與貨幣、信貸收縮如何加深危機? 經濟大蕭條期間,銀行恐慌讓資金問題擴散。存戶集中提款時,銀行需要迅速取得現金,但銀行間的資金連結可能把一家機構的困難傳給其他機構。聯準會歷史研究指出,當時的準備金安排與緊急資金調度存在問題,各地提供援助的做法也不一致。  (參考來源:銀行恐慌與資金傳遞) 經濟大蕭條期間,貨幣與信貸收縮進一步壓低支出。存戶更傾向持有現金,銀行則增加準備、減少放款,使經濟中的支付與融資能力收縮。企業更難取得周轉資金,生產與僱用因而承壓;家庭收入下降,又回頭影響企業銷售。  (參考來源:銀行恐慌與貨幣收縮) 2.3. 通貨緊縮如何與需求下降相互加劇? 通貨緊縮是一般物價持續下跌的現象,與個別商品打折不同。經濟大蕭條期間,若物價下跌伴隨企業收入和家庭所得萎縮,價格下降未必能帶動支出回升。通貨緊縮、需求轉弱與金融壓力可能互相加劇,使景氣更難恢復。  (參考來源:銀行危機與通縮) 經濟大蕭條期間,股價下跌與信心受挫可能壓低消費與投資。生產、就業與收入下降,則可能增加違約與銀行損失。 銀行擠兌與倒閉可能造成貨幣與信貸收縮,進一步壓低支出,讓經濟大蕭條的衝擊持續擴大。 金本位要求維持貨幣兌換黃金的承諾。黃金外流帶來的準備壓力,可能加深貨幣與信貸收縮。 2.3.1. 經濟大蕭條衝擊循環示意圖: 經濟大蕭條衝擊循環示意圖呈現各環節的回饋關係,不代表危機只有單一起因,或必然依固定順序發生。 2.4. 金本位與國際貿易如何傳遞衝擊? 金本位使各國貨幣條件互相牽動,黃金流動可能把一國的金融壓力傳到另一國。在金本位制度下,維持貨幣兌換黃金的承諾,是政策必須考量的約束。 英國於1931年9月21日退出金本位後,美國遭遇黃金外流。聯準會史料指出,外國資金持有人擔心美國也停止兌金,開始將美元資產換成黃金;美國國內存戶同時增加提款。黃金外流與國內提款共同加深了貨幣收縮。  (參考來源:金本位與跨境金融危機) 商品貿易是經濟大蕭條跨境傳遞的另一條途徑:進口國需求減少,出口國企業就可能失去訂單,相關生產與就業也受到影響。理解全球經濟大蕭條,需要同時觀察資金和商品如何跨境流動,並依各地制度與產業結構分析衝擊。 2.5. 經濟大蕭條如何影響美國家庭? 2.5.1. 經濟蕭條失業、收入下降與家庭生活的變化 經濟大蕭條透過失業、收入下降與金融動盪,削弱美國家庭維持生活的能力。美國1933年的年度失業率歷史估計約為勞動力的四分之一。失業率的分母是勞動力,不能解讀成全體居民的失業比例。  […]

入門指南

停滯性通膨是什麼?台灣滯脹判讀與投資應對指南

停滯性通貨膨脹簡稱停滯性通膨(stagflation),也稱滯脹,是經濟成長疲弱與高通膨並存的狀態,常伴隨就業壓力。物價上漲本身,不足以判定經濟已陷入停滯性通膨。 判讀台灣停滯性通膨風險,須交叉觀察物價、實質成長與就業。投資應對則先確認資金用途、期限與風險承受能力,再檢查資產條件、交易費用與配置風險。 ○ 延伸閱讀│通貨膨脹是什麼?通膨成因、通膨率算法與台灣物價查詢 ○ 延伸閱讀│通貨緊縮是什麼?通縮原因、利率影響與生活水準判讀 1. 停滯性通膨是什麼?定義、特徵與成因 1.1. 停滯性通膨的3個特徵:成長疲弱、通膨偏高與就業壓力 停滯性通膨的英文為 Stagflation,指經濟成長疲弱與高通膨並存,並常伴隨就業市場壓力。辨識停滯性通膨時,可觀察三個特徵: 判定停滯性通膨須綜合觀察成長、物價與就業,不能只憑單一商品漲價。 (參考來源:美國聯邦準備制度(聯準會):歷史教材) 1.2. 停滯性通膨與一般通膨、經濟衰退有何不同? 一般通膨描述整體物價上升,經濟衰退描述經濟活動收縮,兩者並非互斥。比較一般通膨、經濟衰退與停滯性通膨時,須分別觀察物價、經濟活動與就業: 概念 物價維度 活動與就業維度 一般通膨 整體價格上升 不直接決定成長及就業方向 經濟衰退 不必然降價 經濟活動收縮,就業可能轉弱 停滯性通膨 通膨持續偏高 經濟成長疲弱,常伴隨招募放緩、工時減少或失業增加 判讀停滯性通膨時,看到物價上漲,還須確認經濟活動是否轉弱;看到成長放緩,也須確認物價壓力是否持續。一次數據下滑不等於完整的衰退判定,也不能把所有成長減速都稱為停滯。 (參考來源:國際貨幣基金組織:物價變動) 1.3. 供給衝擊如何形成停滯性通膨與政策兩難? 供給受阻可能同時推高成本、壓低產出,讓景氣疲弱與物價上漲一起出現。例如原料短缺使企業難以維持生產,漲價又壓縮家庭購買力,消費與企業訂單因此承壓。若成本由進口商品傳入,便涉及輸入型通膨;但輸入成本上升本身,仍不足以確認停滯性通膨。 (參考來源:IMF:2026 年供給衝擊分析) 停滯性通膨的政策應對須同時考量需求、供給與通膨預期,各項措施都有作用條件與代價: 停滯性通膨沒有保證有效的單一政策,須依供給、需求與通膨預期衡量取捨。 (參考來源:聯準會:政策取捨) 1.4. 美國 1970 年代停滯性通膨有哪些啟示? 美國 1970 年代的停滯性通膨經驗顯示,能源供給衝擊、通膨預期與政策相互作用。美國後續的緊縮政策也伴隨衰退代價。美國與台灣的產業及制度不同,不能直接以美國經驗預測台灣停滯性通膨風險。  (參考來源:聯準會:大通膨歷史) 2. 如何判讀台灣停滯性通膨風險?物價、成長與就業指標 判讀台灣停滯性通膨風險,應一起觀察物價、實質成長與就業趨勢。各項指標須標明統計期間,並交叉核對訊號,不能用單一指標判定台灣是否出現停滯性通膨: 觀察面向 值得留意的訊號 單看時的限制 物價 漲價壓力持續、範圍擴大 […]

open chat