


義大利經濟到底是穩健復甦,還是高債務下的慢成長?別讓第7、第8名與0.5%、0.8%、1%把你繞暈。本篇依IMF、OECD、ISTAT、Eurostat等資料,帶你看懂2026年GDP進度、債務與赤字、主權信評、產業結構、南北差距與台義人均GDP比較,並分清正式預測、季度實績與不同統計版本,讀完不再被數字牽著鼻子走。
義大利是歐元區第三大經濟體,也是 G7 成員國,經濟規模超過 2 兆美元。
理解義大利經濟時,不宜只看單一 GDP 數字。完整判讀還要比較經濟成長率、政府財政、產業結構、南北差距,以及不同機構採用的統計版本。比較義大利經濟資料時,應先統一指標與口徑,避免因資料版本不同而得到互相矛盾的結論。
○ 延伸閱讀│歐洲經濟2026全解析:5大指標看懂衰退、產業結構與台灣機會
義大利經濟現況:2026 年關鍵數據速覽
| 指標 | 數值 | 資料期間/版本 | 下一更新點 |
| 2026 GDP 成長進度 | 0.8%(截至 Q2 的全年已取得增幅) | ISTAT,2026-09-10;截至 Q2 | ISTAT 2026-10-05 季度國民所得 |
| 政府赤字占 GDP | 3.1% | 2025 年;2024 年為 3.4% | Eurostat 2026-10-21 EDP 更新 |
| 主權信用評等 | S&P BBB+/Positive;Fitch BBB+/Stable;Moody’s Baa2/Stable | 截至 2026-09-21 | 各信評機構下一次評等行動 |
| 人均 GDP | 46,505 美元;全球第 35 | IMF《世界經濟展望》2026 年 4 月版 | IMF 下一版《世界經濟展望》 |
| 失業率 | 5.6% | ISTAT 2026 Q2 | ISTAT 2026-12-11 勞動市場季報 |
| 政府債務占 GDP | 137.1% | 2025 年底;Eurostat 2026-04 通知 | Eurostat 2026-10-21 EDP 更新 |
義大利經濟關鍵數據速覽資料截至 2026-09-21。最新高頻資料包括 義大利國家統計局(ISTAT) 2026 年第二季失業率 5.6%、第二季 GDP 季增 0.2%,以及截至第二季的 2026 年全年已取得增幅 0.8%。政府財政資料則以 Eurostat 2026 年 4 月 EDP 通知為準;下一個重要更新點包括 ISTAT 10 月 5 日國民所得資料與 Eurostat 10 月 21 日財政資料。

1. 義大利經濟現在好不好?三種比較基準
義大利經濟現在好不好,取決於比較基準。與義大利自身近十年的低成長表現相比,2026 年仍延續低成長格局;依 IMF《世界經濟展望》2026 年 4 月版,義大利 2026 年實質 GDP 成長預測為 0.5%,低於歐元區 1.1%。至於「相同信用評等主權經濟體」比較,必須先定義評級機構、同級國家清單與統計年度,才能下結論。

1.1. 與義大利自身近十年經濟表現比較
與義大利自身近十年的成長表現相比,目前經濟大致延續原有低成長區間。義大利年成長率長期在 1% 上下徘徊。
以自身歷史作為比較基準,主要用途是判斷義大利經濟是否出現明顯轉折。當某一年的成長率明顯跳出既有區間時,再進一步追問原因。
1.2. 與歐元區平均經濟成長比較
依 IMF《世界經濟展望》2026 年 4 月版,義大利 2026 年實質 GDP 成長預測為 0.5%,歐元區為 1.1%,因此義大利目前的預測增速低於歐元區平均。這個比較可用來區分義大利自身結構性因素與歐元區共同景氣因素。
1.3. 與相同信用評等主權經濟體比較:先定義同儕樣本
「同信用評等主權經濟體」可以作為第三種比較基準,但必須先明確指定評級機構、同級國家清單、資料年度,以及採平均值或中位數。若沒有這些條件,就無法重現比較結果,因此不宜直接斷言義大利相對同評級主權的成長較高或較低。
三種比較基準回答不同問題。義大利自身歷史與歐元區平均可直接用同版宏觀資料比較;同信用評等主權比較則必須先建立可重現的同儕樣本。看到「義大利經濟疲弱」或「義大利表現穩健」等說法時,應先確認比較基準與資料版本。
1.4. 判讀義大利經濟現況的三項核心指標
判讀義大利經濟現況時,可先看三項指標:GDP 成長率、政府赤字占 GDP 比例,以及三大信評機構的主權評等方向。
GDP 成長率反映經濟動能,政府赤字占 GDP 比例反映財政是否持續收斂,主權信評方向則反映市場對成長與財政風險的綜合評價。相較於單一評等水位,調升或調降的方向更能顯示評價是否正在改變。
GDP 成長率、政府赤字占 GDP 比例與主權信評屬於會隨時間更新的義大利經濟指標;生產率、企業規模與能源成本則屬較不容易快速過期的結構性因素。
2. 義大利 GDP 有多少?全球經濟排名第幾?
義大利 GDP 規模超過 2 兆美元,是歐元區第三大經濟體,僅次於德國與法國。
義大利 GDP 的全球排名會因統計年度、匯率與資料版本而改變。舊版 經濟部國際貿易署資料曾列義大利為世界第 7 大經濟體;依 IMF《世界經濟展望》2026 年 4 月版的名目 GDP 跨國資料重新排序,義大利約落在全球第 8。正式引用時應把「來源+年度+名目 GDP 口徑」一起寫出,不應再以搜尋摘要作為證據。

2.1. 義大利 GDP 規模與歐元區排名
依 Eurostat 2026 年 4 月 EDP 通知的修訂後國民帳,義大利名目 GDP 為 2023 年 2.143 兆歐元、2024 年 2.202 兆歐元、2025 年 2.258 兆歐元。舊版 2023 年約 2.085 兆歐元的數字已不宜沿用。義大利的經濟特徵仍是總量大、成長偏慢,而不是經濟規模小。
義大利作為歐元區第三大經濟體的位置相對穩定,因為德國、法國與義大利之間的經濟規模差距較大;全球第 7 至第 10 名的排名則較容易受到統計年度、匯率與計價口徑影響。
2.2. 義大利 GDP 全球排名為什麼不同?
義大利 GDP 全球排名的差異,主要來自資料版本、統計年度與計價口徑不同。
名目 GDP 依當年匯率換算成美元。購買力平價則調整各國物價差異,因此兩種口徑排出的名次可能不同。
義大利 GDP 全球排名也會受到資料發布時點影響。國際組織每年更新預測,各國官方統計另有修正時程,因此即使計算方法相同,不同時間編製的資料仍可能得到不同名次。
2.3. 名目 GDP、購買力平價與匯率如何影響排名?
名目 GDP 必須換算成美元才能跨國比較,因此歐元兌美元的年度波動可能改變義大利的美元計價排名。當匯率波動幅度高於義大利實質 GDP 年成長率時,名次變化不一定代表經濟基本面同步改變。
引用義大利 GDP 全球排名時,應同時寫出來源、統計年度與名目 GDP 口徑。例如,若採 IMF《世界經濟展望》2026 年 4 月版,就應以同一版跨國名目 GDP 資料重新排序,而不是沿用舊版「世界第 7 大」或搜尋摘要的單一名次。
比較義大利 GDP 排名時,先確認資料版本、統計年度、名目或購買力平價口徑,以及匯率換算基準。選定來源後,同一份報告應固定使用同一套版本,避免內部數字互相矛盾。
3. 義大利經濟為什麼長期低成長?
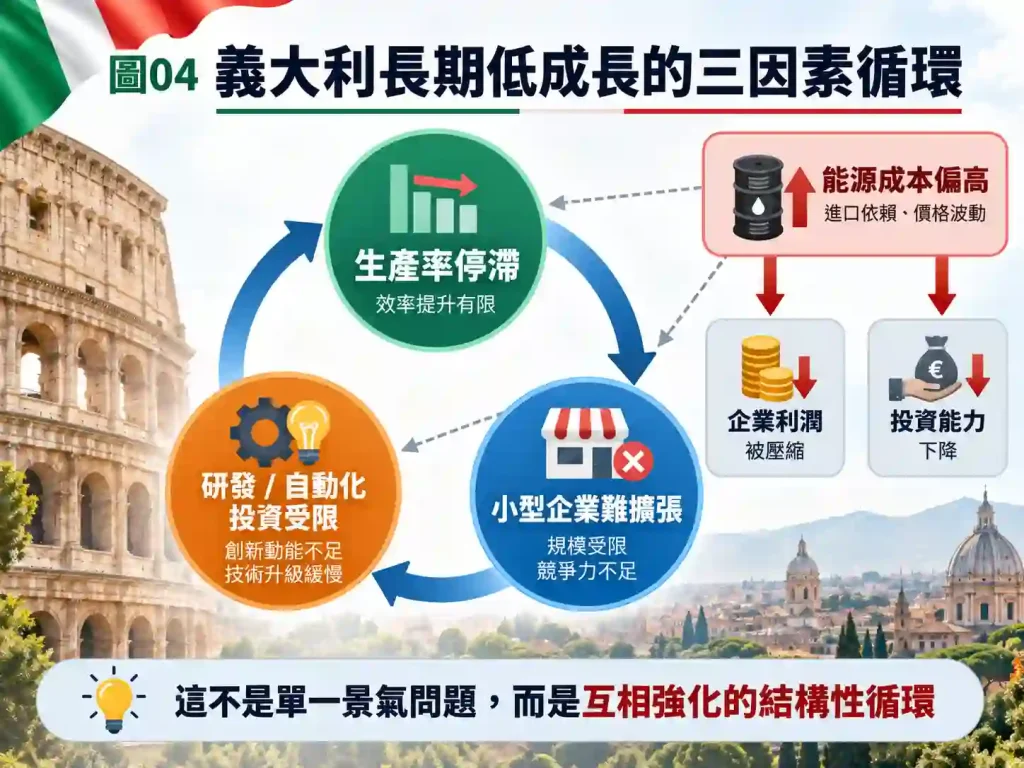
義大利經濟長期低成長主要與三個結構因素有關:生產率成長停滯、能源成本偏高,以及大量小型企業難以擴張。依 OECD 較新的中小企業統計,中小企業約占義大利企業數 99.9%,微型企業占比超過 95%。問題不在中小企業「很多」本身,而在高比重的小型、低生產率企業難以擴大規模。
3.1. 生產率成長停滯
義大利長期低成長的核心因素之一是生產率停滯。依經濟合作暨發展組織《義大利經濟調查》,義大利勞動生產率成長自 1990 年代中期起低於歐元區平均,2010 年之後進一步陷入停滯。
經濟合作暨發展組織同一份調查指出,義大利多因素生產率水準在 2000 至 2022 年間下降。《就業展望》義大利篇另顯示,2006 至 2019 年間義大利年勞動生產率成長率為 −0.31%,代表該期間不是單純成長趨緩,而是負成長。
對義大利經濟而言,當人口不再成長時,生產率就成為支撐長期經濟成長的重要因素。增加消費或政府支出可以拉高單一年度 GDP,但不會直接提高每小時工時的產出。
3.2. 能源進口與製造業成本
能源成本是限制義大利經濟成長的結構性外部因素。義大利能源高度依賴進口,因此國際能源價格上升時,製造業承受的成本壓力較大;經濟合作暨發展組織也把降低能源成本與波動列為提升義大利競爭力的關鍵之一。
3.3. 小型企業占比高與企業規模擴張障礙
義大利企業規模問題的核心,不是「中小企業數量多」本身,而是大量低生產率的小型企業難以擴張。依 OECD 較新統計,中小企業約占義大利企業數 99.9%,其中微型企業占比超過 95%;這些企業在靈活、專精與產品品質上具有優勢,但規模擴張仍是提升整體生產率的重要挑戰。
經濟合作暨發展組織指出,義大利中型與大型企業的生產率與其他大型經濟體的同儕相當。拉低整體生產率的主要因素,是高比重的小型低生產率企業,以及小型企業難以擴大規模。
義大利企業政策需要區分「企業能力不足」與「企業難以擴大規模」。企業能力不足較偏向輔導與補貼;企業難以擴大規模則涉及法規遵循成本、融資取得與擴張反誘因。兩類問題需要不同政策工具。
義大利的生產率、企業規模與能源成本會互相強化。生產率偏低會限制企業累積擴張資本。規模不足會限制研發與自動化投資。能源成本上升則會壓縮企業利潤空間。
三項因素形成互相強化的結構性循環。評估義大利經濟是否改善時,不宜只看單一指標。
判斷義大利經濟是否真正出現結構性轉折,應同時觀察生產率、企業規模與能源成本是否改善,而不能只看單季或單年的出口與 GDP 成長。
3.4. 義大利經濟成長停滯從何時開始?
義大利生產率成長的分水嶺落在 1990 年代中期。經濟合作暨發展組織指出,義大利勞動生產率成長自那時起低於歐元區平均,2010 年後進一步停滯,其間僅 2019 至 2022 年短暫回升。2008 年金融風暴與其後的歐洲主權債務危機,則使差距更難收斂。
義大利目前面對的不是近年才出現的短期衰退,而是累積約三十年的低成長問題。因此,判斷義大利經濟是否出現真正轉折,更應觀察生產率趨勢,而不是只看單一年度 GDP。
4. 義大利產業結構:服務業、製造業與農業占比
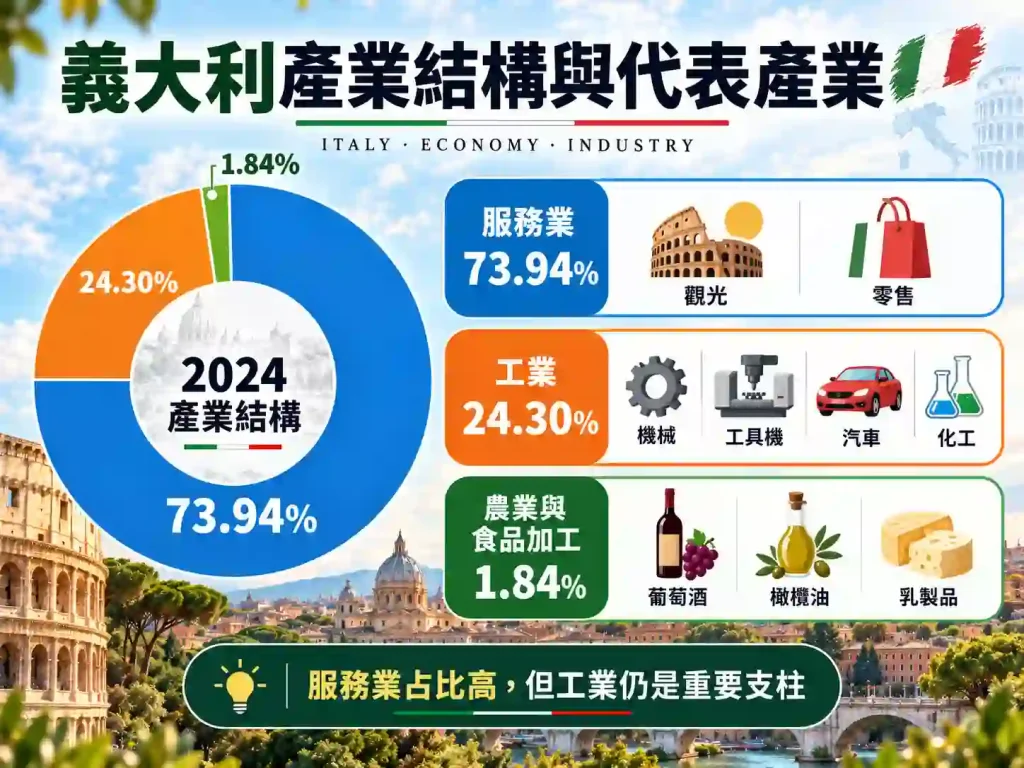
義大利主要產業包括機械、鋼鐵、生技、化工、食品加工、紡織、汽車、成衣、鞋類與觀光。以 2024 年三級產業占 GDP 比例來看,服務業占 73.94%、工業占 24.30%、農業占 1.84%。
4.1. 機械製造為什麼是義大利重要產業?
外界對義大利產業的印象常集中在時尚、跑車與觀光,但機械製造也是義大利工業產值的重要來源。義大利是全球主要工具機出口國之一,台灣則是義大利工具機第 8 大進口來源,顯示台灣製造業與義大利的產業連結不只存在於精品消費。
工具機之所以能反映製造業景氣,是因為工具機屬於「製造機器的機器」,主要客戶是其他國家的製造業。工具機需求更接近全球資本支出循環,而不是一般消費信心。義大利工業出口因此在全球製造業擴張期表現較強,在收縮期也可能更快下滑。
4.2. 義大利服務業占 GDP 比例與生產率限制
義大利服務業占 GDP 接近四分之三。服務業占比本身並不特殊,真正需要觀察的是內部組成:觀光與零售等生產率較低的服務業占比,會影響整體生產率。觀光可以帶來外匯與就業,但也具有季節性,並容易受到外部事件影響。
4.3. 義大利農業與食品加工產業鏈
義大利農業占 GDP 比例雖只有 1.84%,但食品加工是重要出口產業,而其上游與國內農業直接相連。橄欖油、葡萄酒、乳製品與義大利麵等產品的原料與品質標準,會影響下游加工品能否形成較高附加價值。
5. 義大利南北經濟差距:產業結構有什麼不同?
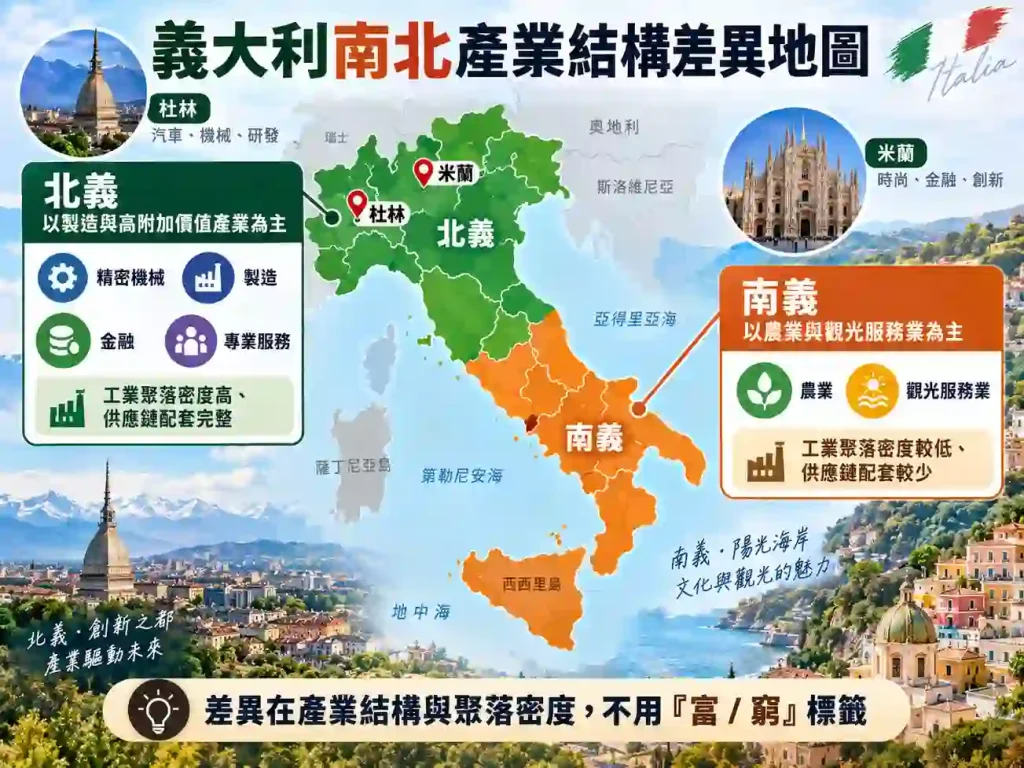
義大利南北經濟差距不只反映所得高低,也反映產業結構差異。北部以精密機械、製造、商業與金融為主,米蘭與杜林是核心;南部則較偏農業與觀光服務業,因此全國產業平均會同時掩蓋兩種不同經濟結構。
5.1. 義大利北部:製造業、金融與產業聚落
義大利北部以製造業聚落、金融與專業服務為主要特徵。米蘭同時是金融中心與設計產業樞紐,杜林則是傳統汽車與工業重鎮;北部的生產率、就業率與所得水準也高於全國平均。
產業聚落是理解義大利北部競爭力的關鍵。精密機械廠周邊若同時具備熱處理、模具、量測服務與專業技術人力,小型企業便能取得高度分工的供應鏈資源。這類供應鏈資源使義大利北部形成由中小企業主導、但仍具國際競爭力的製造網絡。
5.2. 義大利南部:農業與觀光服務業
義大利南部產業較偏農業與觀光服務業。農業與觀光都有實質產值與就業貢獻,但生產率成長空間相對有限,季節性也較強。
義大利南部的工業聚落密度也較低,使單一工廠較難取得北部既有供應鏈的配套優勢。
5.3. 為什麼義大利全國平均數據可能造成誤判?
義大利南北產業結構差距,使全國平均數據未必能準確代表北部或南部的實際經濟情況。談製造業競爭力時,資料往往更接近北部;談失業率與區域發展落差時,南部的重要性更高。
在實務市場分析上,應先確認目標產業主要集中在義大利哪一個區域。工具機、精密機械、化工與金融服務應優先觀察北部;農產加工與觀光相關產業則需要提高南部資料的權重。直接套用全國平均,可能同時低估北部並高估南部。
6. 義大利與台灣 GDP 比較:人均 GDP 差多少?
依 IMF《世界經濟展望》2026 年 4 月版,義大利人均 GDP 為 46,505 美元,台灣為 42,103 美元;義大利高出 4,402 美元,約高 10.5%。

6.1. 義大利與台灣人均 GDP 同版本比較
義大利與台灣人均 GDP 必須使用同一資料版本才能直接相減。只要兩國使用不同機構、不同編製時點或不同預測假設,計算出的差距就不具可比性。
台灣人均 GDP 常見兩個資料版本:
- 行政院主計總處(2026 年 8 月 14 日版):台灣人均 GDP 預測為 45,332 美元。
- IMF《世界經濟展望》(2026 年 4 月版):台灣人均 GDP 為 42,103 美元。
兩組數字來自不同機構與編製時點,不能直接平均,也不能混合排名。
若把台灣主計總處預測值與義大利 IMF 數值直接相減,就等於混用不同版本。比較義大利與台灣人均 GDP 時,兩國都應採用同版 IMF《世界經濟展望》資料。以 2026 年 4 月版計算,兩國人均 GDP 差距為 4,402 美元。
6.2. 義大利人均 GDP:名目、實質與購買力平價有何不同?
義大利人均 GDP 會因計價口徑不同而出現不同數值:
- 名目人均 GDP:IMF《世界經濟展望》2026 年 4 月版為 46,505 美元。
- 實質人均 GDP:世界銀行以 2015 年不變價計算的 2024 年數值為 34,398 美元。
- 購買力平價人均 GDP:2024 年為 53,115 美元。
三種人均 GDP 口徑用途不同。名目值適合比較當期美元規模;實質值剔除通膨,適合觀察長期成長;購買力平價調整各國物價水準,適合比較實際生活水準。三種口徑不能互換。
6.3. 義大利與台灣人均 GDP 全球排名差多少?
在 IMF 世界經濟展望 2026 年 4 月版中,義大利人均 GDP 排全球第 35,台灣排第 40。兩國相隔五個名次,但排名容易隨資料版本更新而變動。
義大利與台灣人均 GDP 若混用不同資料版本,會明顯扭曲差距。使用同版 IMF 2026 年 4 月資料,兩國差距為 4,402 美元;若將台灣主計總處版本與義大利 IMF 版本混合比較,差距會縮小到同版比較的約四分之一,低估約 73%。
6.4. 台灣與義大利雙邊貿易規模
2024 年台義雙邊貿易總值為 57 億 7,375 萬美元,其中台灣出口 23 億 0,790 萬美元、進口 34 億 6,584 萬美元,呈現貿易逆差。台灣在義大利進口來源中排名第 40,在亞洲國家中排名第 11。
7. 義大利經濟危機風險:債務、赤字與主權信評怎麼看?
7.1. 三大信評機構如何評估義大利?
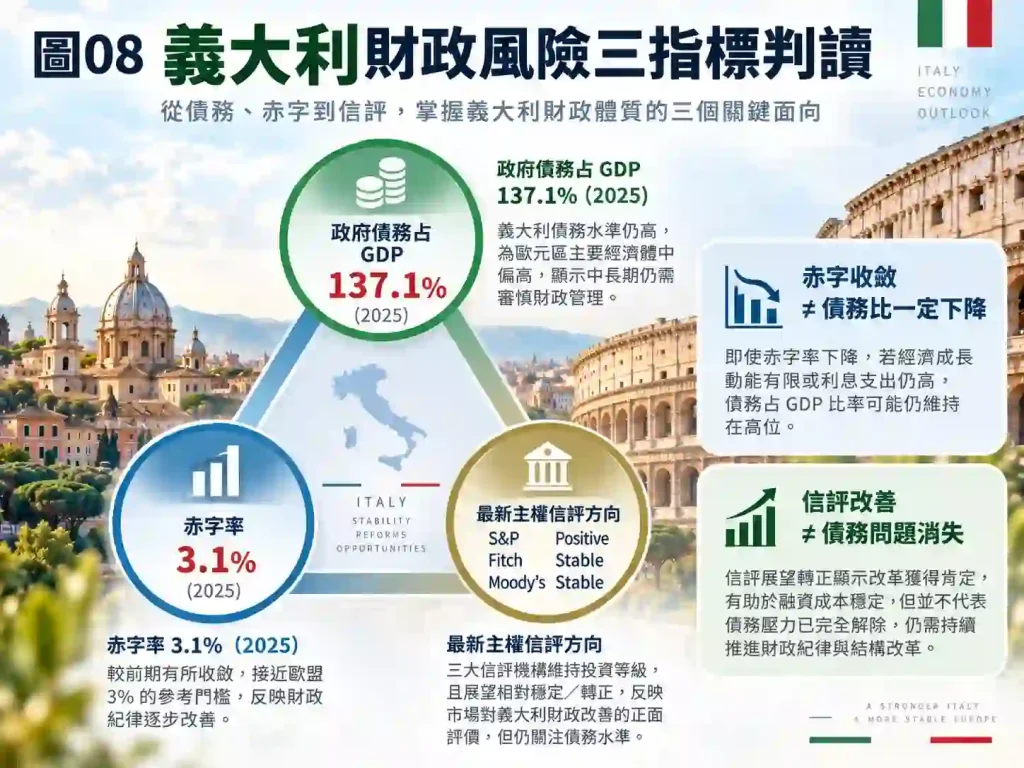
義大利政府債務水位仍高,但主權信用評等方向已較 2011 年與 2022 年危機時期改善。2025 年三大信評機構均調升義大利評等;截至 2026-09-21,S&P Global Ratings 為 BBB+/Positive,Fitch Ratings 為 BBB+/Stable,Moody’s Ratings 為 Baa2/Stable。S&P 已在 2026 年 1 月 30 日把義大利展望由 Stable 調升為 Positive,因此「三家展望皆為穩定」已不再正確。
2011 年歐洲主權債務危機與 2022 年政治動盪,曾讓義大利公債殖利率、政局與倒債風險成為市場焦點。若只引用這兩段舊危機的分析,就會忽略 2025 年之後主權評等方向已經改變。
因此,判斷目前的義大利經濟危機風險,不能只沿用 2011 年或 2022 年的敘事,還需要納入最新的主權評等與財政趨勢。
7.2. 義大利政府債務與財政赤字趨勢
理解義大利財政風險時,應同時觀察政府債務與赤字的最新軌跡。依 Eurostat 2026 年 4 月 EDP 通知,義大利政府債務占 GDP 近三年為:
- 2023 年義大利政府債務占 GDP 為 133.9%。
- 2024 年義大利政府債務占 GDP 為 134.7%。
- 2025 年義大利政府債務占 GDP 升至 137.1%。
同一份 Eurostat 資料顯示,義大利財政赤字占 GDP 比例由 2023 年 7.1% 收斂至 2024 年 3.4%,2025 年再降至 3.1%。這表示赤字改善與債務比上升可以同時發生,兩項指標不能互相替代。
7.3. 信評調升是否代表債務問題已經解決?
信評調升不等於義大利債務問題已經解決。2025 年政府債務占 GDP 仍高達 137.1%。依 IMF 2026 年 Article IV,義大利 2025 年 gross external debt 約為 GDP 的 125.1%;這個「總外債」同時包含公共與民間部門,不能解讀成「義大利政府欠外國的債超過 GDP」。信評改善反映的是整體信用風險評價變好,不代表債務存量已大幅縮小。
判斷義大利經濟危機風險時,應同時看債務水位、赤字趨勢與最新信評方向。高債務是長期事實;真正需要注意的新訊號,是赤字惡化與信評方向同時轉弱。
8. 義大利 2026 年經濟成長率:最新進度與預測是多少?
截至 2026 年 9 月,義大利 2026 年經濟成長必須區分「正式預測」與「最新已取得增幅」。OECD 2026 年 6 月正式預測為 0.5%,ISTAT 2026 年 6 月正式預測為 0.7%,義大利政府 2026 年 4 月財政文件為 0.6%;另一方面,ISTAT 9 月 10 日已把截至第二季的全年 carry-over growth 確認為 0.8%。
不同數字的差異不只來自模型假設,也來自資料性質不同:正式年度預測、季度實績、全年已取得增幅與政治人物最新預期不能放在同一層級比較。
2026 年 9 月 12 日,Reuters 報導義大利總理梅洛尼表示,上半年數據可能使全年成長接近 1%。這是最新政治/政策表態,不等同於已更新的正式政府基準預測。正式政府財政文件在 2026 年 4 月採 0.6%,而 OECD 6 月最新版本為 0.5%。

8.1. 不同 GDP 預測版本為什麼不一樣?
不同機構的 GDP 預測與統計資料有不同用途:
- 義大利政府:年度預測通常作為預算編製基礎,也包含政策目標。
- 國際組織:使用較一致的方法進行跨國比較。
- 統計機構:公布已發生的實績,而不是年度預測。
三類來源回答的問題不同,因此數值不必一致。
8.2. 義大利經濟成長率應該引用哪個版本?
引用義大利經濟成長率時,可依問題選擇來源:
- 描述官方立場:使用義大利政府版本。
- 進行跨國比較:使用國際組織版本。
- 確認實際發生值:使用統計機構實績。
不同來源不宜直接取平均,因為平均值不屬於任何單一統計口徑。
8.3. 義大利 2026 年 GDP 成長率預測版本對照
| 來源 | 發布時點 | 數值 | 資料性質 | 適合用在 |
|---|---|---|---|---|
| OECD | 2026 年 6 月 | 0.5% | 國際組織正式年度預測 | 跨國比較 |
| IMF《世界經濟展望》 | 2026 年 4 月 | 0.5% | 國際組織正式年度預測 | 跨國比較/宏觀基準 |
| ISTAT | 2026 年 6 月 | 0.7% | 官方統計機構年度預測 | 義大利國內基準 |
| 義大利政府 | 2026 年 4 月 | 0.6% | 正式政府財政預測 | 預算與官方政策基準 |
| 義大利總理梅洛尼(媒體表態) | 2026 年 9 月 12 日 | 約 1.0% | 最新政治預期;非正式基準預測 | 觀察官方預期變化 |
比較義大利 2026 年 GDP 成長率時,應先辨識資料性質,再比較數值。OECD、IMF、ISTAT 與政府的正式年度預測可以比較差異,但不能直接取平均;9 月約 1% 的說法屬政治人物最新預期,應與正式基準預測分開呈現。
8.4. 義大利 2026 年已公布 GDP 實績
ISTAT 的修訂後資料顯示,義大利 2026 年第一季 GDP 季增 0.3%、第二季季增 0.2%。截至第二季,2026 年全年已取得增幅(carry-over growth)為 0.8%。這些屬已發生的季度實績與全年已取得增幅,不是全年預測,因此應與 OECD、IMF、ISTAT 或政府的年度預測分開呈現。
9. 義大利經濟常見問題 FAQ

Q1:義大利經濟現在算好還是不好?
Ans:義大利經濟表現要依比較基準判斷。2026 年 IMF 預測顯示義大利成長 0.5%,低於歐元區 1.1%;若要與相同信用評等主權比較,必須先定義評級機構、同級國家清單與資料年度,不能直接下結論。
Q2:義大利 GDP 有多少,全球經濟排名第幾?
Ans:義大利 GDP 規模超過 2 兆美元,是歐元區第三大經濟體。舊版資料曾列全球第 7;依 IMF《世界經濟展望》2026 年 4 月版名目 GDP 資料重新排序,約落在全球第 8。正式引用應標出來源與年度。
Q3:義大利經濟為什麼長期成長不起來?
Ans:義大利經濟長期低成長主要有三個結構因素:生產率成長停滯、能源成本偏高,以及企業規模碎片化。三項因素都不是單一景氣循環問題,因此不會因一年復甦就自然消失。
Q4:義大利與台灣人均 GDP 差多少?
Ans:依 IMF 2026 年 4 月版,義大利為 46,505 美元、台灣為 42,103 美元;義大利高 4,402 美元,約高 10.5%,兩國必須使用同版本比較。
Q5:義大利經濟危機可以只看政府債務高不高嗎?
Ans:不宜只看債務水位。義大利 2025 年政府債務占 GDP 為 137.1%,但財政赤字已降至 3.1%;截至 2026-09-21,S&P 為 BBB+/Positive、Fitch BBB+/Stable、Moody’s Baa2/Stable。風險判讀應同時看債務、赤字與信評方向。
Q6:義大利產業結構主要靠哪些產業支撐?
Ans:義大利主要產業包括機械、鋼鐵、生技、化工、食品加工、紡織、汽車、成衣、鞋類與觀光;2024 年服務業占 GDP 73.94%。
Q7:義大利經濟南北差距主要差在哪裡?
Ans:義大利北部以精密機械、製造、商業與金融為主,米蘭與杜林是核心;義大利南部較偏農業與觀光服務業,因此全國平均數據容易掩蓋兩種不同經濟結構。
Q8:義大利經濟成長率在 2026 年到底該看哪個預測?
Ans:義大利 2026 年正式年度預測目前主要為 0.5%~0.7%:OECD 0.5%、IMF 0.5%、ISTAT 0.7%,政府 4 月基準為 0.6%。ISTAT 截至第二季的全年已取得增幅為 0.8%;9 月約 1% 則是政治人物最新預期,不是正式基準預測。
Q9:義大利人均 GDP 為什麼會同時出現不同數字?
Ans:義大利人均 GDP 會出現不同數字,主要是因計價口徑不同。名目值為 46,505 美元、實質值為 34,398 美元、購買力平價值為 53,115 美元,三種口徑用途不同,不能直接互換。
Q10:義大利經濟數據要怎麼比較才不容易被誤導?
Ans:比較義大利經濟數據時,應先確認資料版本、統計年度與計價基礎。同一指標若採用不同統計口徑或不同機構版本,不應直接混用。
10. 義大利經濟資料來源
- OECD《OECD Economic Surveys: Italy 2026》— 生產率、企業規模與能源結構
- OECD《Economic Outlook, Volume 2026 Issue 1: Italy》— 2026 年 6 月 GDP 預測
- ISTAT《Note on Italian economy – July–August 2026》— 2026 年截至 Q2 全年已取得增幅 0.8%
- ISTAT《Labour market – Q2 2026》— 失業率 5.6%
- ISTAT《Quarterly national accounts – Q1/Q2 2026》— 第一季 +0.3%、第二季 +0.2%
- Eurostat《Provision of deficit and debt data for 2025 – first notification》(2026-04-22)
- IMF《World Economic Outlook》2026 年 4 月版
- IMF《Italy: 2026 Article IV Consultation》(2026 年 7 月)
- S&P Global Ratings:Italy BBB+/Positive(2026-01-30 outlook action)
- Fitch Ratings:Italy BBB+/Stable(主權評等資料)
- Moody’s Ratings:Government of Italy Baa2/Stable(2026)
- Reuters(2026-09-12):Meloni sees Italy 2026 growth around 1%
- 經濟部國際貿易署《義大利(Italy)經貿檔》— 台義雙邊貿易
- 經濟部投資促進司/Invest Taiwan《義大利投資環境簡介 2025》— 工具機進口來源
- 行政院主計總處國民所得統計預測(2026-08-14 版)
- World Bank Data — 義大利人均 GDP 實質值與購買力平價資料
本篇義大利經濟內容僅供教育與資訊整理,不構成投資或財務規劃建議。不同機構的統計口徑與發布時點可能不同,引用義大利經濟數據前應核對原始出處。經濟預測具有不確定性,實際結果可能不同。
本內容僅作為參考資訊,不能視為任何形式之金融、投資或專業建議。文中所表達之觀點不代表 Moneta Markets 或作者對任何特定投資產品、策略或交易之推薦。請勿僅依據本資料作出投資決策,如有需要,請諮詢獨立之專業顧問。