


亞洲經濟到底該看4.9%成長,還是台灣第4、第7、第8?別讓數字把你繞成麻花。本文依ADB、IMF與公開排名資料整理,帶你一次看懂2026亞洲經濟的成長動能、AI與半導體出口、3大下行風險,以及台灣人均GDP名次為何不同;也會拆解ADB新版AAP/DAP分類差異。先搞懂母體、年份與統計口徑,才不會把條件式排名當成唯一答案。
2026 年,亞洲開發銀行預估「開發中亞洲與太平洋」(DAP)成長 4.9%,高於 IMF 對全球成長 3.0% 的預測;AI 與半導體相關需求仍支撐全球科技價值鏈。不過,ADB 2026 年 7 月已將台灣、日本、南韓、新加坡、香港、澳洲與紐西蘭列入「先進亞洲與太平洋」(AAP),不在 DAP 43 個經濟體中。台灣人均 GDP 亞洲名次則會因排名母體與資料年份不同而○
延伸閱讀│2026 台灣人均 GDP 是多少?最新數字、排名、歷年、PPP 與人均所得完整解析
延伸閱讀│亞洲人均 GDP 排名:2026 前15名、台灣排名與4種經濟結構
延伸閱讀│亞洲已開發國家有哪些?IMF、世界銀行、聯合國標準與台灣分類
亞洲經濟快速結論與關鍵數字
| 面向/指標 | 現值 | 下一確認點 |
|---|---|---|
| 亞洲成長率|開發中亞洲與太平洋(DAP,43 經濟體;不含澳洲、香港、日本、南韓、紐西蘭、新加坡、台灣) | 4.9%(2026 預估) | 亞銀下一版《亞洲發展展望》 |
| 全球成長率 | 3.0%(2026 預估) | IMF 下一版《世界經濟展望》 |
| 台灣名次|Worldometer 亞洲 51 經濟體排除賽普勒斯 ·2026 年預測 | 第 7 | 隨 IMF/Worldometer 資料更新 |
| 台灣名次|中央社/Newsweek 轉載亞洲榜 ·2025 年資料 | 第 4 | 非 IMF 官方榜;隨原資料更新 |
| 台灣名次|Worldometer 亞洲 51 經濟體 ·2026 年預測 | 第 8 | 隨 IMF/Worldometer 資料更新 |
| 台灣名次|亞太 37 經濟體(含大洋洲)·2026 年預測 | 第 6 | 隨 WEO 改版 |
| 台灣名次|狹義地理亞洲 23 經濟體 ·2026 年預測 | 第 4 | 隨 WEO 改版 |
| 台灣名次|全球 190 經濟體 ·2026 年預測 | 第 32 | 隨 WEO 改版 |
資料截至:2026 年 9 月 6 日|最後更新:2026 年 9 月 6 日|亞洲經濟資料基準
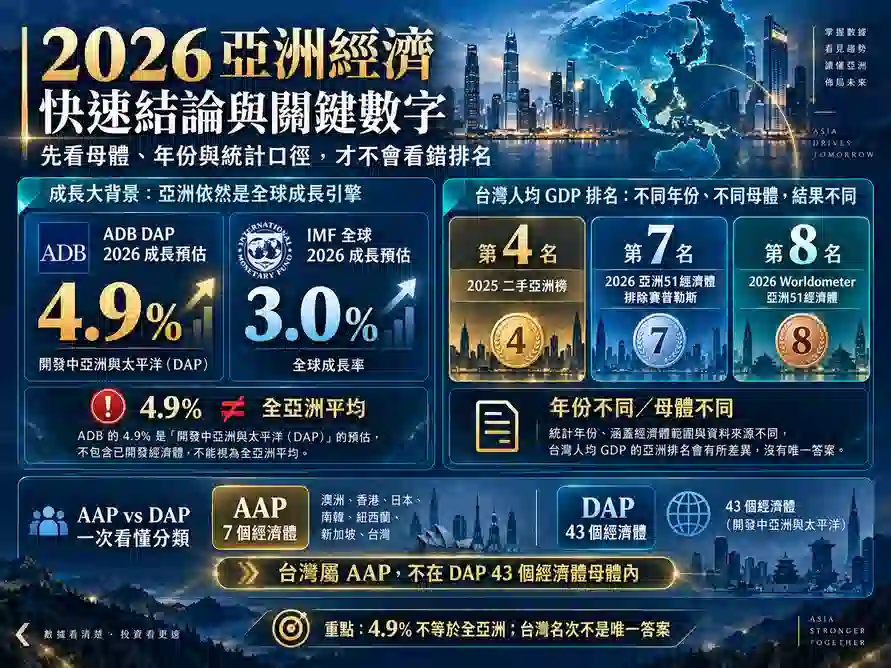
台灣常見的條件式名次來自不同年份與母體:2025 年中央社/Newsweek 轉載的亞洲榜將台灣列第 4;2026 年 Worldometer 的亞洲 51 經濟體榜列第 8;若在同一 2026 母體中排除賽普勒斯,台灣會條件式前移至第 7。另依 IMF 與聯合國公開分類重算,也可得到其他亞太、地理亞洲或全球名次。上述結果都不是 IMF 官方發布的「亞洲排行榜」,引用時必須同時標示母體、年份與計算方式。
更新觸發:IMF《世界經濟展望》改版(每年 4 月、10 月)/亞銀《亞洲發展展望》改版
1. 2026 年亞洲經濟的主要成長動能
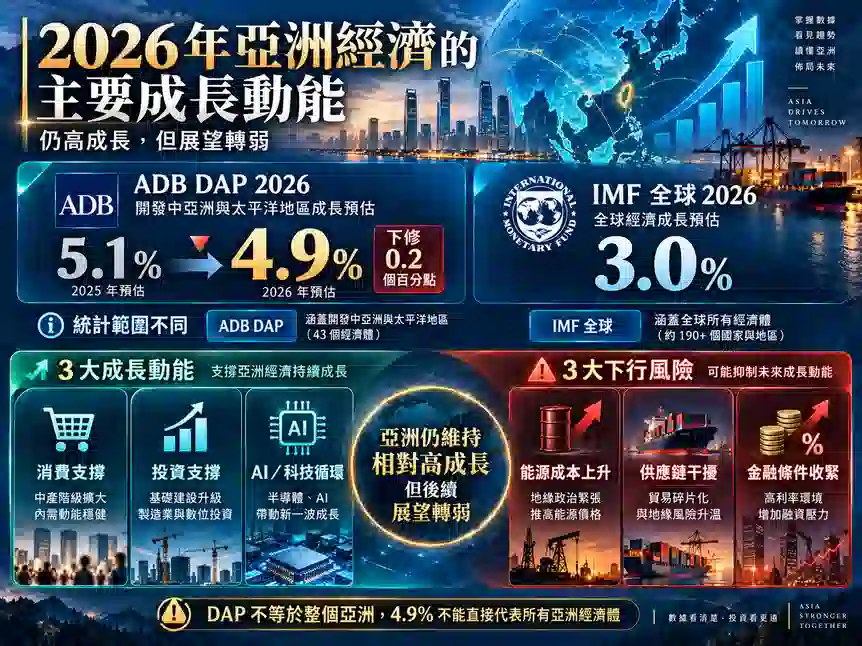
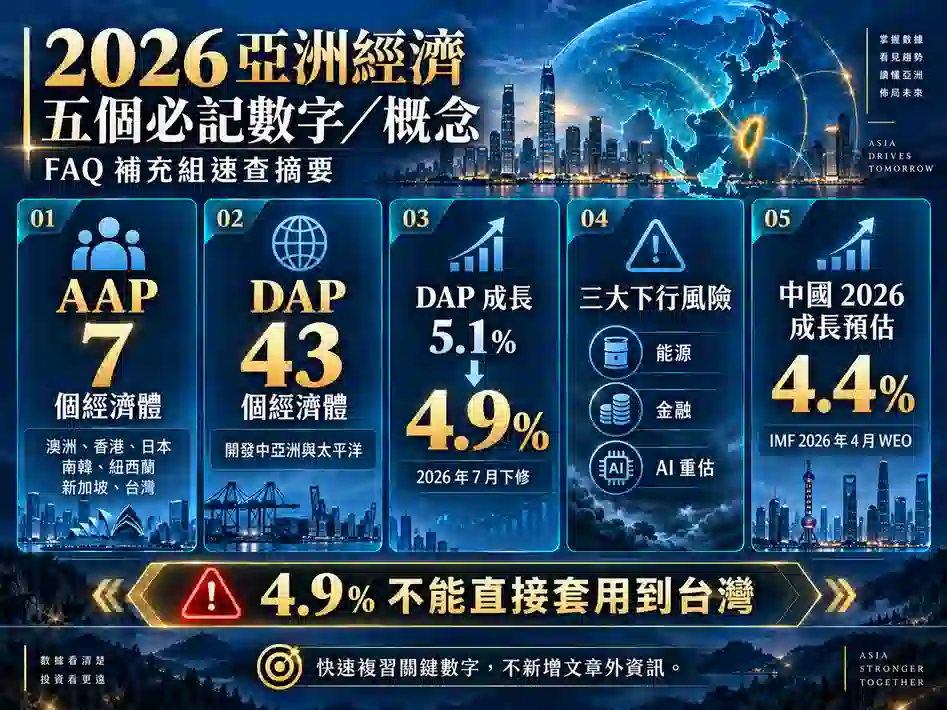
ADB 對「開發中亞洲與太平洋」(DAP)的 2026 年成長預估為 4.9%,高於 IMF 對全球 3.0% 的預測。兩個數字的統計母體不同,而且 DAP 不等於「整個亞洲」,因此不能直接把 4.9% 當成所有亞洲經濟體的平均成長率。
亞洲開發銀行在 2026 年 7 月《亞洲發展展望》中,將「開發中亞洲與太平洋」2026 年成長預估由 4 月的 5.1% 下修至 4.9%,降低 0.2 個百分點。年初消費與投資仍有支撐,但中東衝突造成的能源成本、供應鏈干擾與金融條件收緊,使後續展望轉弱。
國際貨幣基金在同月的《世界經濟展望》更新版指出,全球成長放緩部分被科技循環加速抵銷。人工智慧的進展與採用帶來需求動能,各經濟體受惠程度則取決於其在技術價值鏈中的位置。
2026 年「開發中亞洲與太平洋」仍維持較高成長,但不代表所有亞洲經濟體同步改善;ADB 已把部分高所得、先進經濟體移入 AAP,區域內各經濟體的產業結構與風險曝險也不同。
1.1. 亞洲開發銀行的「開發中亞洲與太平洋」涵蓋哪些經濟體
ADB 2026 年 7 月新版分類把區域會員分為「先進亞洲與太平洋」(AAP)與「開發中亞洲與太平洋」(DAP)。DAP 共 43 個經濟體;AAP 則包括澳洲、香港、日本、南韓、紐西蘭、新加坡與台灣。
台灣在 ADB 2026 年新版分類中屬於「先進亞洲與太平洋」(AAP),與日本、南韓、新加坡、香港、澳洲及紐西蘭同組,因此不在 DAP 43 個經濟體的 4.9% 成長率母體內。引用 DAP 區域成長率時,不應直接用它代表台灣、南韓或新加坡的個別成長表現。
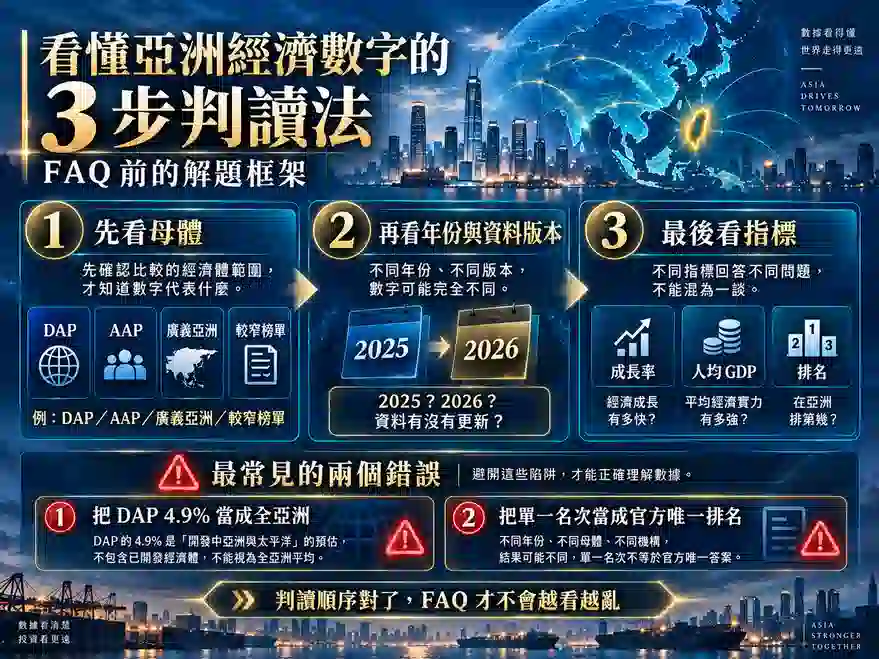
解讀任何「亞洲成長率」或「亞洲經濟排名」時,都應先確認統計母體;母體不同,區域平均與排名結果都可能不同。
1.2. 亞洲區域平均為什麼不能代表所有亞洲經濟體
ADB 2026 年 7 月的 DAP 次區域包括開發中東亞、南亞、開發中東南亞、高加索/中亞/西亞,以及太平洋;各次區域的成長率與下修原因差異明顯。
- 能源價格:部分次區域受到能源成本拖累。
- 基礎建設投資:部分次區域由投資活動支撐成長。
- 運費與匯款:部分次區域因成本上升與匯款收入不確定而下修。
亞洲區域平均把成長動能與風險不同的次區域合併計算,因此不能直接代表任一單一經濟體。較適合的讀法是先看目標次區域,再把亞洲區域平均當成背景基準。
2. AI 與半導體如何帶動亞洲出口
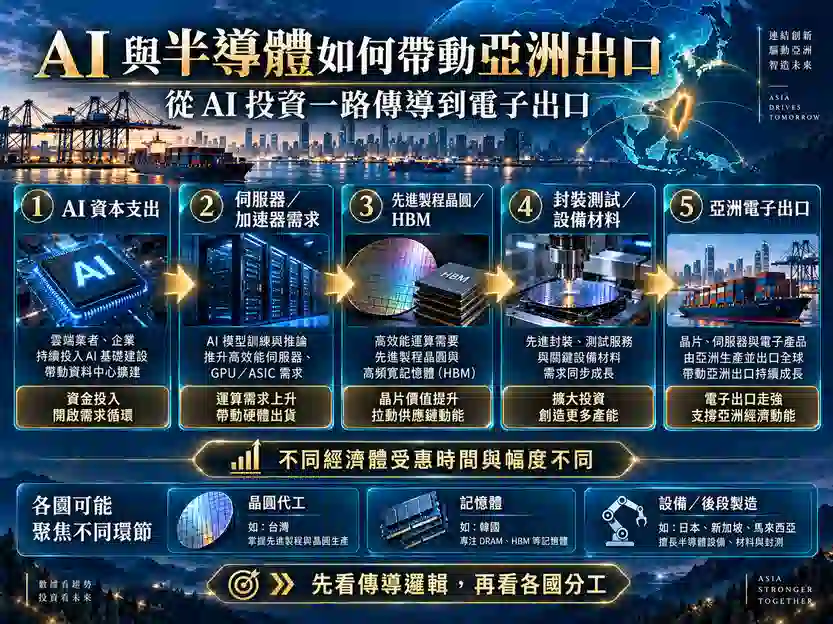
全球對人工智慧運算能力的投資是目前拉動亞洲出口的重要動能。企業擴大人工智慧相關資本支出後,會依序帶動伺服器與加速器需求,再傳導至先進製程晶圓、高頻寬記憶體、封裝測試與相關設備,最後反映在部分亞洲經濟體的出口數字。
國際貨幣基金在 2026 年 7 月《世界經濟展望》更新版指出,全球科技循環因人工智慧的進展與採用而加速,但各經濟體受影響程度不同,主要取決於各自位於技術價值鏈的位置,以及對中東戰事的曝險程度。
人工智慧需求不會讓所有電子出口經濟體同步、等幅受惠。各經濟體位於晶圓代工、記憶體、設備或後段製造等不同環節,因此訂單傳導的時間與幅度也不同。
2.1. 台灣、南韓、新加坡在半導體價值鏈的位置有何不同
台灣、南韓與新加坡在亞洲半導體價值鏈中的角色不同:
- 台灣:集中在先進製程晶圓代工與相關封裝測試,位置最靠近運算晶片核心。
- 南韓:強項在記憶體,尤其是直接搭配加速器的高頻寬記憶體。
- 新加坡:偏向半導體設備、材料與部分後段製造,同時也是區域物流與金融節點。
IMF 的原則是各經濟體受科技循環影響會依價值鏈位置而異;IMF 並未逐國認定台灣、南韓與新加坡的產業分工。台灣、南韓與新加坡的分工描述屬產業結構整理,不是 IMF 報告的逐國結論。
半導體供應鏈位置可作為判讀訂單波動時間與幅度的結構性線索:越靠近運算晶片核心環節,訂單變化可能越早、幅度可能越大。這項判讀屬供應鏈結構分析,不是 IMF 的逐國預測。
「亞洲科技出口強勁」不能直接套用到所有科技出口經濟體。台灣、南韓與新加坡分別位於晶圓代工、記憶體、設備與後段製造等不同環節,同一則利多對各環節的意義不同,反映到出口統計的時間點也可能錯開數月。把台灣、南韓與新加坡視為同一類科技出口經濟體,容易忽略個別環節已經降溫的情況。
3. 中國與印度如何影響亞洲經濟
中國與印度常被一起講成「亞洲的兩個引擎」,但它們驅動區域的方式不同,該看的指標也不同。
亞洲開發銀行的分區預估提供了一個對照。開發中東亞這個次區域——中國的權重最大——2026 年的預估維持在原水準,理由是出口韌性與基礎建設投資撐住了成長,即使民間消費偏弱、地緣風險上升。南亞這個次區域則被下修,主要是油價與運費上升,加上匯款收入的不確定。
國際貨幣基金在 2026 年 4 月的《世界經濟展望》把中國 2026 年成長預估定為 4.4%。這個數字相較 2025 年 10 月 WEO 上修 0.2 個百分點,但相較 2026 年 1 月的 4.5% 預估則下修 0.1 個百分點。較低的美國有效關稅率、2025 年較強的成長動能與額外財政支持形成支撐,中東能源衝擊則構成逆風。
亞洲開發銀行的開發中東亞與南亞數字屬於次區域統計,不等於中國與印度的單一國家成長率。比較中國或印度個別表現時,必須改看各國預估表。
3.1. 中國供應鏈外溢與印度內需成長有何不同
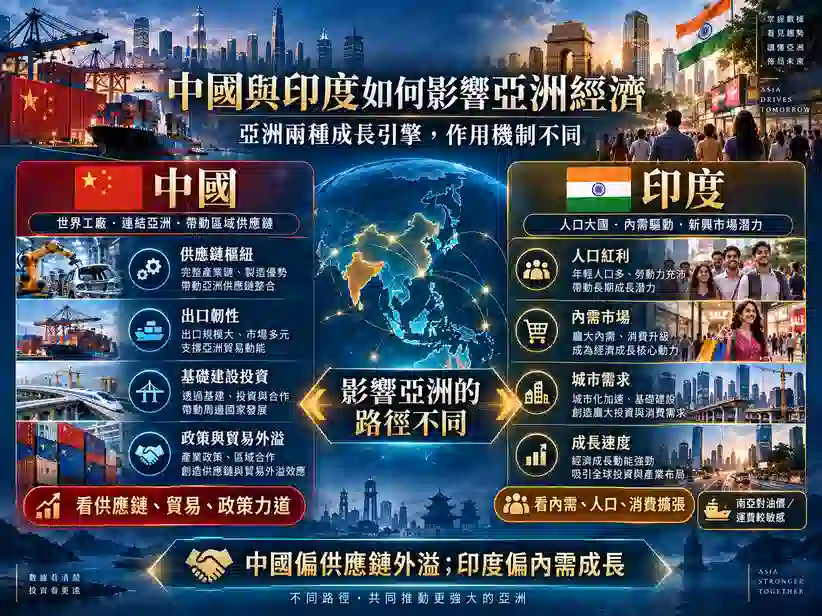
中國主要觀察供應鏈位置與政策力道;印度主要觀察成長速度與內需擴張的持續性。
中國的影響力來自規模與樞紐地位。中國同時是許多亞洲經濟體的中間財來源與終端市場,經濟變化會透過貿易鏈傳導到其他經濟體的出口訂單。
印度的影響力主要來自成長率、人口結構與內需擴張。相較於中國的供應鏈外溢,印度目前對區域的直接外溢效果較小。
用同一組指標比較中國與印度容易產生誤判。只看成長率可能高估印度對區域的外溢影響,只看貿易規模又可能低估印度內需的重要性;中國與印度需要分別以供應鏈、貿易與內需等不同指標判讀。
中國與印度對亞洲經濟的作用方式不同:中國主要透過供應鏈與貿易影響其他亞洲經濟體的出口訂單;印度主要透過自身內需與市場擴張形成成長動能。零組件外銷更需要觀察中國的貿易變化,終端市場機會則更需要觀察印度內需。
4. 2026 年亞洲經濟的三大下行風險
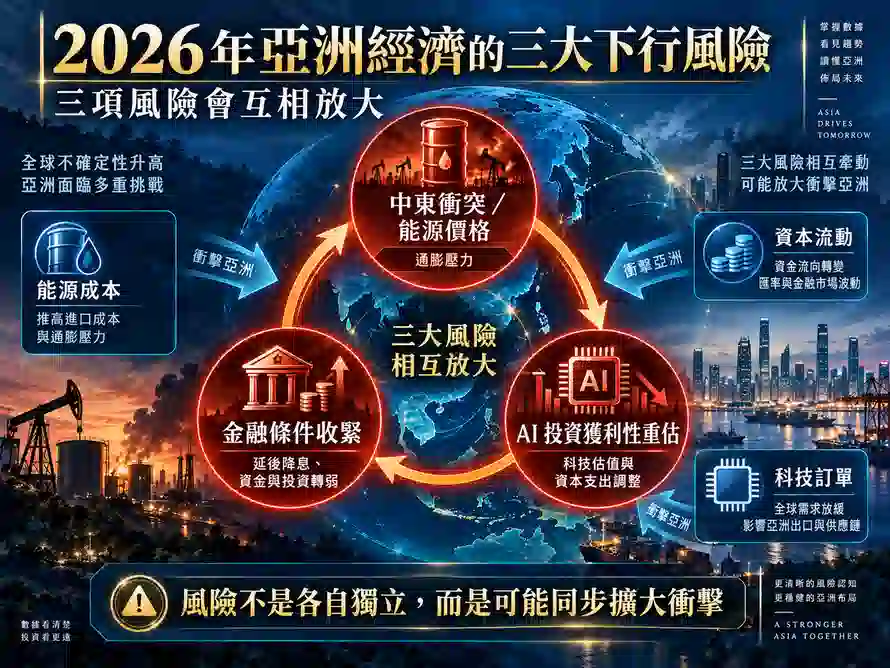
2026 年亞洲經濟的三大下行風險是:中東衝突與能源價格不確定、全球金融條件收緊,以及 AI 投資獲利性重新評估。亞洲開發銀行與國際貨幣基金對這三類風險的方向判斷相近。
風險一|中東衝突與能源價格:能源出口國可能因貿易條件改善得到部分緩衝,能源進口國則承受較明顯的成本壓力;科技相關活動是否足以抵銷壓力,會因經濟體而異。
風險二|全球金融條件收緊:資金流向與企業投資意願都會受到影響,外債比重較高或仰賴外資流入的經濟體承受的壓力更明顯。
風險三|AI 投資獲利性重估:亞洲開發銀行提到人工智慧相關股票重新定價的風險;國際貨幣基金首席經濟學家也指出,對人工智慧投資獲利能力的重新評估屬於下行風險之一。
中東衝突、金融條件收緊與 AI 投資獲利性重估雖多由亞洲以外的事件觸發,但都可能透過能源價格、資本流動與科技訂單傳導到亞洲經濟。
中東衝突與能源價格、全球金融條件收緊、AI 投資獲利性重估三項風險可能互相強化。能源價格上升會推高通膨。通膨可能延後降息,使金融條件維持緊縮。金融條件緊縮又可能促使市場重新檢視 AI 投資回報。三項風險若同時發生,衝擊可能大於個別風險的簡單加總。
4.1 AI 投資獲利性重估如何傳導到亞洲出口
AI 投資獲利性重估通常不會直接反映在亞洲出口,而是經過資產價格、企業資本支出與電子產品訂單等多個環節傳導。
AI 投資風險的傳導順序可整理為:投資回報評估改變 → 資產價格與企業資本支出調整 → 伺服器與加速器訂單變化 → 亞洲電子出口數字變化。
亞洲半導體供應鏈的結構特徵顯示:越靠近運算晶片核心環節的經濟體,可能較早感受到訂單變化;偏後段或設備環節的傳導時間與幅度可能不同。這項判讀描述供應鏈位置差異,不是結果預測。
供應鏈傳導結構只能描述風險傳遞的順序與可能先受影響的環節,不能預測最終衝擊幅度。AI 投資獲利性重新評估的實際影響,仍取決於企業資本支出調整的幅度與速度。
5. 亞洲經濟體有幾個?43、48、51 與其他條件式母體怎麼分
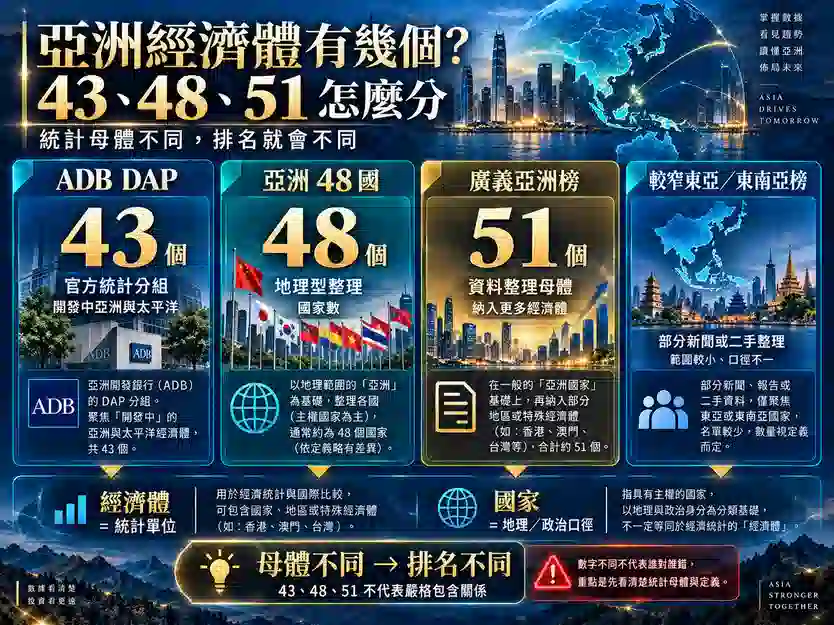
「亞洲經濟體有幾個」沒有唯一答案,因為不同機構與榜單採用的地理範圍、統計目的與單位不同;排名母體一變,同一經濟體的名次也會改變。
常見的亞洲統計母體並不只有一種;必須先區分官方統計分組與二手排名自行設定的母體:
- 較窄的東亞/東南亞榜:部分新聞或二手整理會依 IMF 公開數據自行設定較窄母體,但這不是 IMF 固定的官方「19 經濟體亞洲榜」。
- 「亞洲 48 國」:部分中文報導採用,計算地理意義上的國家數。
- 「開發中亞洲與太平洋」(DAP):ADB 2026 年新版分類中的 43 個經濟體,不含 AAP 的澳洲、香港、日本、南韓、紐西蘭、新加坡與台灣。
另有涵蓋中亞、南亞與西亞的 51 個經濟體名單。引用亞洲排名前,應先確認採用哪一個統計母體。
不同亞洲母體服務不同統計目的,不能單純判定哪一種「比較正確」。真正需要避免的是引用排名時沒有交代母體、年份與指標口徑。
5.1. 新聞常見的較窄亞洲榜與廣義亞洲榜差在哪
部分新聞或二手亞洲人均 GDP 榜採用較窄的東亞、東南亞範圍,但母體需逐篇核對,不能視為 IMF 固定發布的「19 個經濟體亞洲榜」。IMF 公布的是各經濟體數值與分組,並未發布一張固定母體的官方亞洲排行榜。
將中東排除在亞洲人均 GDP 排名母體之外,會使東亞與東南亞經濟體的名次整體前移。卡達與阿拉伯聯合大公國的人均產值受能源出口與較小人口基數影響,以色列則受高科技與國防產業支撐;將這些經濟體納入母體後,原本排在前段的東亞與東南亞經濟體名次會往後移。
台灣的名次差異必須連同年份與母體解讀:2025 年中央社/Newsweek 轉載的亞洲榜將台灣列第 4;2026 年 Worldometer 的亞洲 51 經濟體榜列第 8;若在同一 2026 母體排除賽普勒斯,則條件式前移至第 7。這些結果不能只用「第幾名」直接橫向比較。
5.2. 「亞洲 48 國」與「經濟體」有什麼差別
「亞洲 48 國」多見於簡體中文科普整理,計算的是地理意義上的國家數目;「亞洲經濟體」則是統計單位,兩者不是同一個集合。
「經濟體」是統計單位,不預設政治地位;分開報告經濟統計的地區可各自列為一個經濟體,因此香港、澳門與台灣會出現在部分經濟榜單中。「國家」則是不同的地理與政治計算口徑。
目前採用「亞洲 48 國」說法的部分來源未附原始統計出處,也沒有說明 48 國依據哪一份名單。引用「亞洲 48 國」時,應明確註明來源限制,並另外核對亞洲經濟體的母體定義。
6. 台灣人均 GDP 亞洲名次為什麼有第 4、第 7、第 8
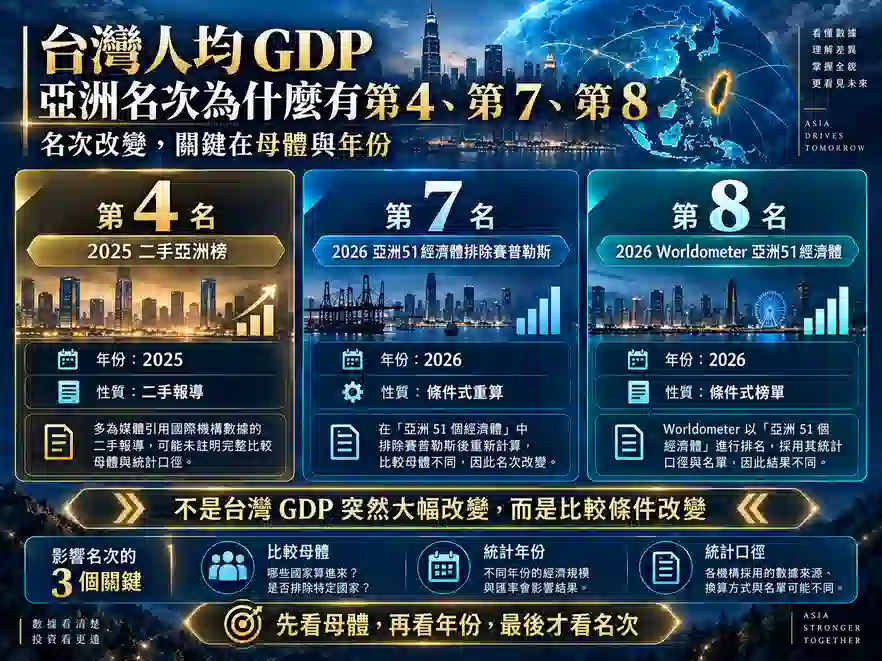
台灣人均 GDP 亞洲名次常見第 4、第 7 與第 8,但三者的來源與條件不同:第 4 來自 2025 年二手報導的亞洲榜,第 8 來自 2026 年 Worldometer 亞洲 51 經濟體榜,第 7 則是把賽普勒斯從同一 2026 母體移除後的條件式重算。三者都不是 IMF 官方亞洲排行榜。
2025 年中央社/Newsweek 轉載的亞洲人均 GDP 報導將台灣列第 4;該報導屬二手排名呈現,不應改寫成 IMF 官方固定「東亞與東南亞 19 經濟體榜」。
2026 年 Worldometer 的亞洲 51 經濟體榜將台灣列第 8;若在同一母體中排除賽普勒斯,台灣會條件式前移至第 7。名次差異來自母體設定,且第 4 與第 7/第 8 使用的年份也不同。
6.1. 台灣在不同亞洲排名母體中的六種名次
台灣的六種條件式名次來自不同亞洲或全球母體。判讀台灣亞洲名次時,應以排名母體與資料年份為核心,不能只摘錄單一名次。
| 名次 | 母體 | 母體怎麼來的 | 性質 |
|---|---|---|---|
| 第 7 | Worldometer 亞洲 51 經濟體排除賽普勒斯(2026 年預測) | 由 2026 年 51 經濟體榜移除賽普勒斯後條件式重算 | 條件式重算 |
| 第 4 | 中央社/Newsweek 轉載亞洲榜(2025 年資料) | 二手報導呈現;不是 IMF 官方固定亞洲榜 | 二手報導 |
| 第 8 | Worldometer 亞洲 51 經濟體(2026 年預測) | 採 Worldometer 亞洲範圍;台灣數值對應 IMF 2026 年 4 月 WEO | 條件式榜單 |
| 第 6 | 亞太 37 個有值經濟體 | IMF 兩個亞太分組的聯集,扣除缺值 | 依公開分類重算 |
| 第 4 | 狹義地理亞洲 23 個經濟體 | 由上一列再依聯合國 M49 排除 14 個大洋洲經濟體 | 依公開分類重算 |
| 第 32 | 全球 190 個有值經濟體 | IMF 全球群組扣除缺值 | 依公開分類重算 |
台灣第 4、第 6、第 7、第 8 與第 32 等名次都屬不同資料版本或母體下的條件式結果,不是 IMF 官方發布的「亞洲排行榜」。其中,第 7 與第 8 可在同一 2026 Worldometer 亞洲母體下,以是否納入賽普勒斯解釋;第 4 的 2025 年二手報導則不應與 2026 年榜單直接視為同一母體比較。
判讀台灣人均 GDP 亞洲名次時,至少要同時確認兩項條件:榜單涵蓋哪些經濟體,以及使用哪一年的資料。
6.2. AI 搜尋摘要與新聞榜單名次為什麼不同
AI 搜尋摘要與新聞報導出現不同亞洲排名時,最常見的原因有兩個:排名涵蓋範圍不同,以及引用的資料年份或版本不同。
排名涵蓋範圍是 AI 搜尋摘要與新聞榜單出現不同名次的第一個常見原因。部分新聞榜單採較窄的東亞/東南亞範圍,AI 搜尋摘要或其他整理則可能使用含中東的較廣亞洲母體,因此同一經濟體會出現不同名次。
資料版本是 AI 搜尋摘要與新聞榜單出現不同名次的第二個常見原因。兩種結果可能引用不同年份的資料,即使排名母體相同,名次也可能重新排序;台灣人均 GDP 數值應以主計總處發布資料為準。
不同亞洲名次是否可比較,取決於是否清楚標示母體與年份;缺少「算了哪些經濟體、使用哪一年」這兩項資訊,就容易把條件式名次誤讀成唯一答案。
7. 亞洲經濟與亞洲排名常見問題 FAQ
Q1:亞洲經濟目前的主要成長動能是什麼?
Ans:ADB 對「開發中亞洲與太平洋」(DAP)的 2026 年成長預估為 4.9%,高於 IMF 對全球 3.0% 的預測;AI 與半導體需求支撐科技價值鏈,但這不代表所有亞洲經濟體同步成長。
Q2:亞洲開發銀行的亞洲經濟成長率適合直接判斷台灣、南韓與新加坡嗎?
Ans:不適合直接套用。ADB 2026 年新版「開發中亞洲與太平洋」(DAP)涵蓋 43 個經濟體;台灣、南韓與新加坡都被列入「先進亞洲與太平洋」(AAP),不在 DAP 4.9% 成長率的母體內。
Q3:亞洲經濟排名開始比較前要先確認哪些條件?
Ans:先確認母體、年份與指標口徑。43 是 ADB 2026 年 DAP 的官方母體;48 與 51 來自不同地理或資料整理方式;較窄新聞榜的母體需逐篇核對,不能把「19」視為 IMF 固定官方分組。
Q4:台灣人均國內生產毛額(GDP)亞洲名次為什麼同時有第 4、第 7 與第 8?
Ans:關鍵是母體與年份不同。2025 年二手亞洲榜曾將台灣列第 4;2026 年 Worldometer 亞洲 51 經濟體榜列第 8;若從同一 2026 母體排除賽普勒斯,則條件式為第 7。
Q5:亞洲經濟體到底有 19 個、43 個、48 個還是 51 個?
Ans:沒有唯一數字。43 是 ADB 2026 年「開發中亞洲與太平洋」的官方母體;48 是部分地理型整理;51 是 Worldometer 採用的亞洲範圍。較窄新聞榜的經濟體數則需逐篇核對,不能當成 IMF 固定官方母體。
Q6:人工智慧(AI)投資獲利性重估會如何影響亞洲出口?
Ans:傳導順序是投資回報評估改變、資產價格與資本支出調整,再影響伺服器與加速器訂單,最後反映到亞洲電子出口數字。
Q7:中國與印度作為亞洲經濟引擎的差異是什麼?
Ans:中國主要透過供應鏈、貿易規模與政策影響其他亞洲經濟體訂單;印度則主要靠成長速度與內需擴張,外溢方式並不相同。
Q8:亞洲經濟統計中的「經濟體」和「國家」有什麼差別?
Ans:國家是地理與政治概念,經濟體則是統計單位,不預設政治地位;因此香港、澳門與台灣可在國際經濟統計中分開列示。
Q9:亞洲排名的 AI 摘要和新聞榜單為什麼常出現不同名次?
Ans:通常差在涵蓋範圍與資料年份。新聞榜單多只算東亞與東南亞,搜尋摘要可能納入中東;版本不同也會讓同一母體重新排序。
Q10:亞洲科技出口中,台灣、南韓、新加坡分別站在什麼位置?
Ans:台灣偏先進製程與封裝測試,南韓強在記憶體,新加坡偏設備、材料、後段製造與區域節點;同一波需求傳導時間與幅度不同。
本頁內容屬亞洲經濟與總體經濟資訊整理,非投資建議。文中數字多為預測值,實際情形以各機構最新發布為準。
本內容僅作為參考資訊,不能視為任何形式之金融、投資或專業建議。文中所表達之觀點不代表 Moneta Markets 或作者對任何特定投資產品、策略或交易之推薦。請勿僅依據本資料作出投資決策,如有需要,請諮詢獨立之專業顧問。