


拉丁美洲經濟資料怎麼每家都不一樣,巴西、墨西哥、圭亞那到底誰才算第一?別懷疑,你不是看錯,是統計口徑在玩變裝秀。本文依 IMF、世界銀行與 ECLAC 最新資料,拆清 LAC 與南美洲差異,整理 GDP 排名、人均 GDP、成長率、主要風險與資料來源,也補上台灣企業布局重點,幫你快速判讀數字,不再把年份、版本與口徑混在一起。
拉丁美洲經濟資料常出現不同排名與成長率,主要原因是地理範圍、衡量指標、資料來源與發布版本不同。例如,圭亞那與巴西分別可能在人均 GDP 與 GDP 總量排名居前,而墨西哥是否納入則會改變 LAC 與南美洲的排名結果。
比較拉丁美洲 GDP 排名時,應先確認統計口徑,再比較名次;表格應同步標示資料年份、來源機構與版本,讓每項數字都能回溯核對。
1. 拉丁美洲經濟的統計範圍是什麼?
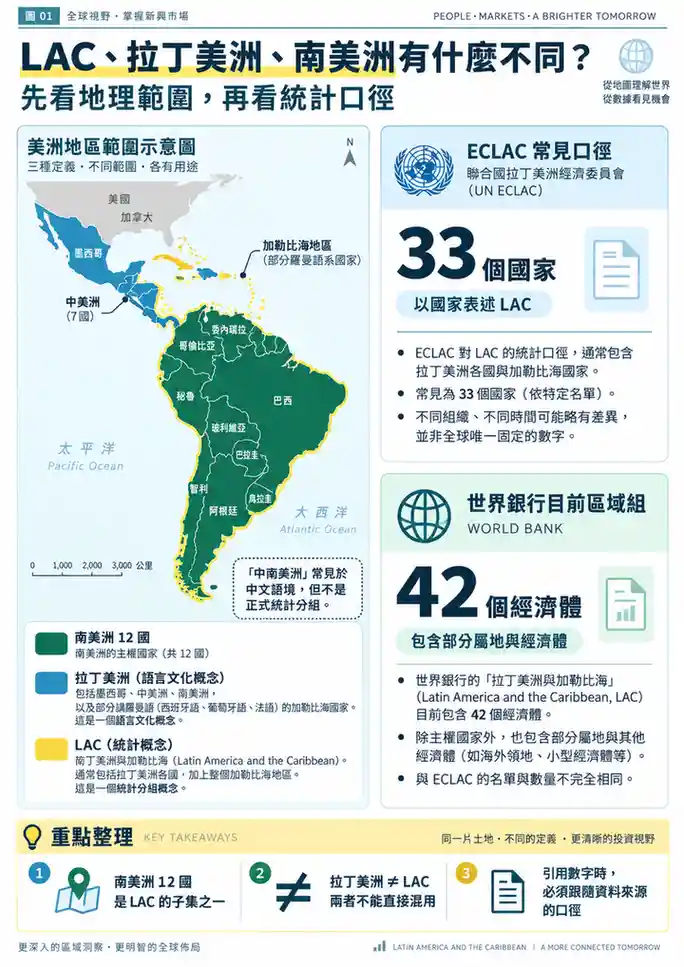
「拉丁美洲」通常是語言文化概念,主要指美洲使用西班牙語、葡萄牙語與法語等羅曼語系的國家與地區;「南美洲」則是地理概念,包含 12 個主權國家;「拉丁美洲與加勒比海(LAC)」則是國際機構常用的區域統計概念,還可能納入英語或荷語系的加勒比海經濟體。三者不能直接視為同一統計範圍。
地理範圍是解讀拉丁美洲經濟數據的第一個前提;即使使用同一份原始資料,不同範圍仍會產生不同的總量、平均值與排名。
南美洲的 12 國是阿根廷、玻利維亞、巴西、智利、哥倫比亞、厄瓜多、圭亞那、巴拉圭、秘魯、蘇利南、烏拉圭、委內瑞拉。這是一個純地理的定義——南美洲大陸上的主權國家,不多不少。
若採語言文化定義,拉丁美洲主要涵蓋南美洲多數國家、墨西哥、中美洲多數西語國家,以及海地等加勒比海國家;牙買加、巴哈馬等英語系加勒比海經濟體通常屬於 LAC 統計範圍,但不宜直接等同於「拉丁美洲」的語言文化概念。
LAC 的統計範圍依機構而異。ECLAC/CEPAL以 33 個國家描述拉丁美洲與加勒比海;世界銀行目前的 Latin America and the Caribbean 區域組則列有 42 個經濟體,包含部分非主權屬地。IMF 也發布 LAC 區域總體數據,但應依各版《世界經濟展望》的分組定義解讀。
因此,「約 33 個經濟體」不能當成 IMF、世界銀行與 ECLAC 共同且固定的 LAC 口徑。引用區域總量、平均值或排名時,必須跟隨實際來源機構的涵蓋範圍。
若需要引用精確的 LAC 國家或經濟體數量,應以實際使用的報告或資料庫定義為準,並同步標示來源機構與版本。
1.1. 本文採用的 LAC 與南美洲資料口徑
本文的拉丁美洲經濟統計口徑如下:
• 區域統計:依每一筆資料的原始機構 LAC 分組,不跨機構固定國家數;ECLAC 常以 33 個國家表述,世界銀行目前的區域組則含 42 個經濟體。
• 南美洲資料:僅涵蓋南美洲 12 個主權國家,文中會明確標示「南美洲」。
• 排名原則:LAC 與南美洲排名分開呈現,不互相混用。
• 引用原則:數據應同時確認來源機構、版本月份、資料年份與計價方式。

拉丁美洲與加勒比海(LAC)與南美洲的包含關係
圖 1:南美洲 12 國是 LAC 的地理子集之一;ECLAC 以 33 個國家描述 LAC,世界銀行目前的 LAC 區域組則列有 42 個經濟體,因此精確數量必須跟隨資料來源。
1.2. 拉丁美洲、南美洲與中南美洲有什麼差別?
「中南美洲」是中文世界的慣用語,不對應任何國際統計口徑。 查數據時,應以拉丁美洲與加勒比海(LAC)或南美洲為準。
「中南美洲」在台灣財經媒體、券商報告與圖表網站中很常見,通常指「墨西哥以南的美洲」,但國際統計機構並未把「中南美洲」當作正式分組單位。
遇到標示「中南美洲」的數據時,應先回溯原始來源,再確認實際採用的是 LAC 還是南美洲口徑;中文資料常把 LAC 數字以「中南美洲」作為標題。
閱讀拉丁美洲經濟資料時,四個詞應分開理解:
- 南美洲——地理範圍,12 國,最窄,定義最沒有爭議。
- 拉丁美洲——語言文化概念,與 LAC 的統計分組不完全等同;實際涵蓋範圍依定義而異。
- LAC——國際機構常用的區域統計概念,但成員數依機構口徑而異。
中南美洲——中文慣用語,範圍隨作者而定,引用前必須回溯原始出處。
2. 拉丁美洲經濟規模與成長率是多少?
截至 2026 年 9 月 21 日,IMF 2026 年 7 月《世界經濟展望更新》顯示,拉丁美洲與加勒比海(LAC)實質 GDP 成長率為 2024 年 2.4%、2025 年 2.4%、2026 年預估 2.4%,2027 年預估 2.7%。相較 2026 年 4 月版,IMF 將 2026 年預測上修 0.1 個百分點。
引用 IMF 的 LAC 成長率時,應標示預測版本。本文以2026 年 7 月 WEO Update作為截至查核日的較新預測;若使用 2026 年 4 月版,則應明確標成歷史版本,避免與後續更新混淆。
IMF 的最新路徑顯示,LAC 在 2024、2025 與 2026 年都約為 2.4% 的低度正成長,2027 年才預估回升至 2.7%;區域長期成長動能仍偏弱。
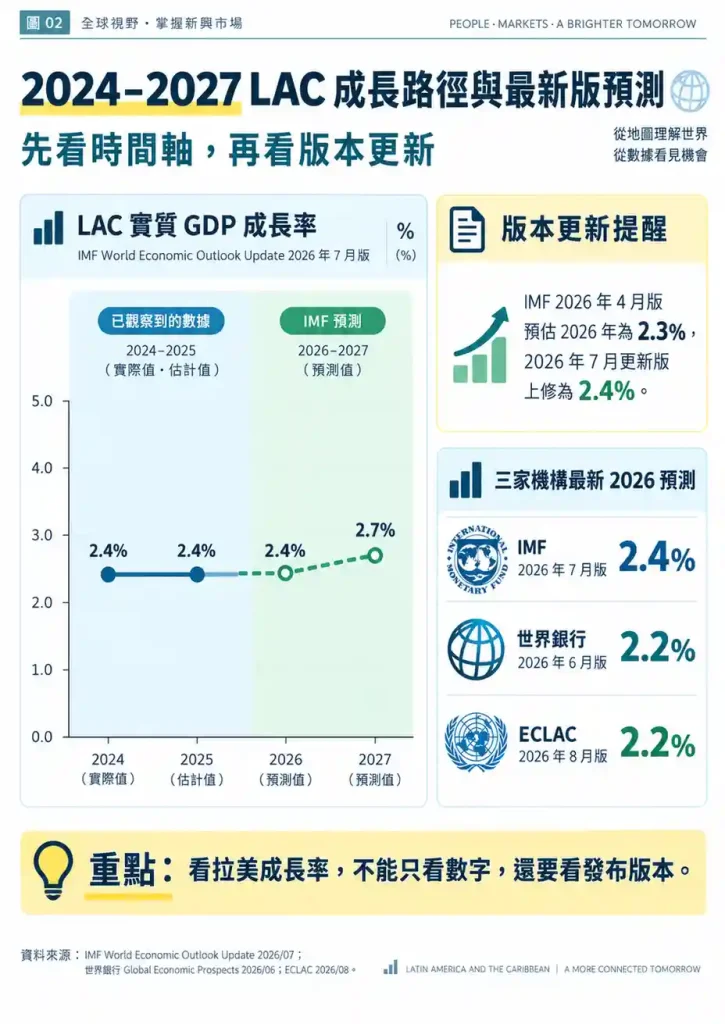
2.1. 2024–2027 年 LAC 實質 GDP 成長率
ECLAC 2026 年 8 月《拉丁美洲與加勒比海經濟調查》預估 LAC 2026 年成長 2.2%、2027 年 2.5%。ECLAC 指出,若預測實現,區域將連續五年維持平均約 2.3% 的低成長,反映「低成長能力」的結構性問題。
ECLAC 2026 年的最新診斷將主要限制歸因於結構性因素,包括低投資、正式就業創造動能下降,以及高且持續的勞動非正式化;這些問題不能只用單一年度景氣循環解釋。
拉丁美洲與加勒比海近年的實質 GDP 成長率長期維持在約 2% 多的低度正成長區間。這代表區域沒有陷入整體衰退,但也缺乏足以明顯提高長期產出的成長動能。
對投資與市場布局而言,持續低度正成長比單一年度的大幅波動更需要關注中長期成長能力。

拉美區域實質 GDP 成長率走勢
圖 3:資料來源 IMF《世界經濟展望更新》2026 年 7 月版;2026、2027 為預估值。2024–2026 年成長率均為 2.4%,2027 年預估升至 2.7%。
2.2. 為什麼 IMF、世界銀行與 CEPAL 的拉美成長率不同?
截至 2026 年 9 月 21 日,三家機構對 2026 年 LAC 成長率的較新官方預測為:IMF 2026 年 7 月版 2.4%、世界銀行 2026 年 6 月版 2.2%、ECLAC 2026 年 8 月版 2.2%。差異反映發布時點、模型與涵蓋範圍不同,不宜把舊版與新版混在同一張表比較。
| 機構 | 版本 | 2026 年區域成長預估 |
|---|---|---|
| IMF《世界經濟展望更新》 | 2026 年 7 月版 | 2.4% |
| 世界銀行《全球經濟展望》 | 2026 年 6 月版 | 2.2% |
| ECLAC《拉丁美洲與加勒比海經濟調查》 | 2026 年 8 月版 | 2.2% |
IMF、世界銀行與 CEPAL 的拉美成長率可能不同,主要有三個原因:資料截止日不同、模型與假設不同,以及各機構納入的加勒比海小型經濟體範圍略有差異。
跨國或跨年比較拉美經濟數據時,同一張表應使用同一家機構的同一版本;混用不同機構或不同版本的數字,容易產生口徑不一致的比較錯誤。
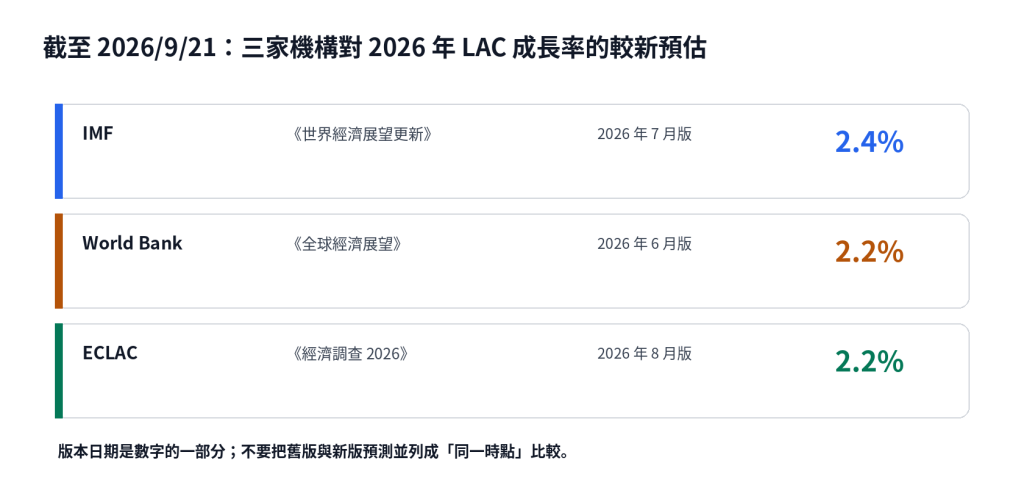
截至 2026 年 9 月 21 日,三家機構對 2026 年 LAC 成長率的較新預估
圖 9:IMF 2026 年 7 月版預估 2.4%;世界銀行 2026 年 6 月版與 ECLAC 2026 年 8 月版均預估 2.2%。
2.3. 拉美經濟預測為什麼會持續修訂?
CEPAL 對 2025 年拉美成長率在同一年內修訂了三次:從 4 月的 2.0%,調整到 8 月的 2.2%,再上修至 10 月的 2.4%。
CEPAL 在 2025 年內多次調整 2025 年拉美成長率預估,說明經濟預測會隨新增資料持續修訂。其 2025 年 12 月版曾估 2026 年成長 2.3%,2026 年 4 月更新下修為 2.2%,而2026 年 8 月《經濟調查》仍維持 2026 年 2.2%,並預估 2027 年 2.5%。

CEPAL 對 2025 年成長率的三次修訂
圖 10:拉美成長率同一機構、同一年度、三次修訂;引用拉美經濟預測值時,版本月份與數字本身同樣重要;例如 CEPAL 對同一年度的預測可能在年內多次調整,因此引用時應同步標示發布月份。
3. 拉丁美洲經濟主要靠哪些產業與出口?
拉丁美洲與加勒比海對中國出口高度集中於少數初級產品。依ECLAC《International Trade Outlook 2023》,大豆、銅礦、鐵礦、石油、陰極銅與牛肉六項產品合計占 LAC 對中國出口約 72%;這個 72% 是 LAC 區域口徑,不是「南美洲對中國出口」的占比。
ECLAC 也指出,這六項產品的出口高度集中於少數國家,且主要位於南美洲。這種集中度意味區域出口更容易受到大宗商品價格與中國需求變化影響;至於議價能力或產業附加價值,則需要另外的產業研究才能量化。
六項產品占 72% 的原始主詞是「LAC 對中國出口」。正式引用時應直接回到ECLAC 原始報告或官方摘要,避免在轉述過程中把 LAC 誤寫成南美洲。
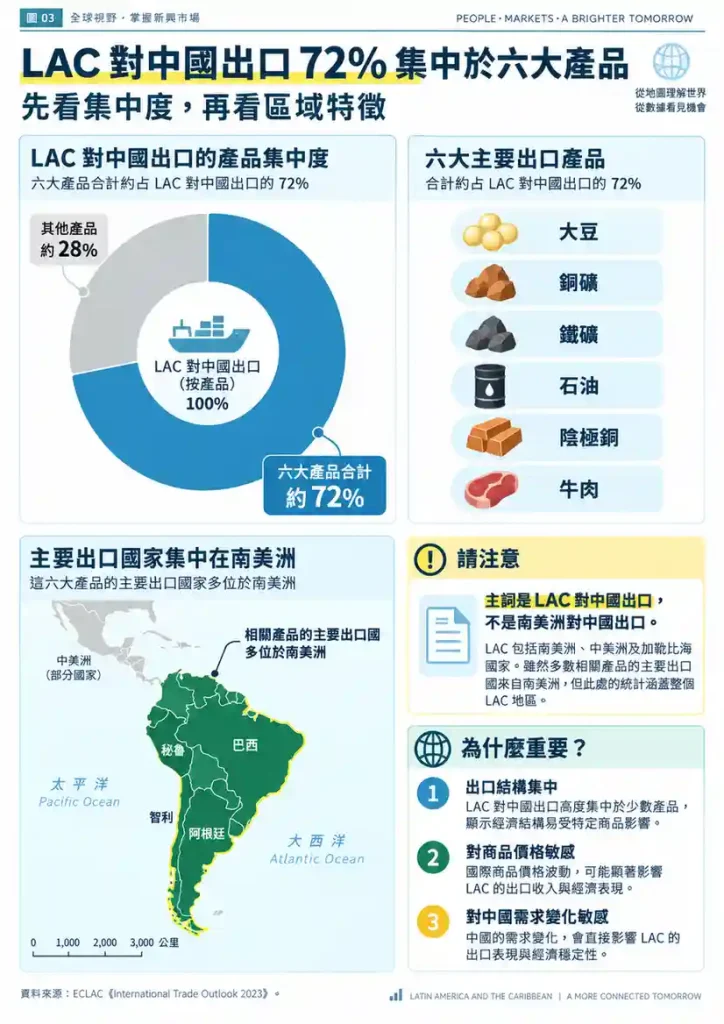
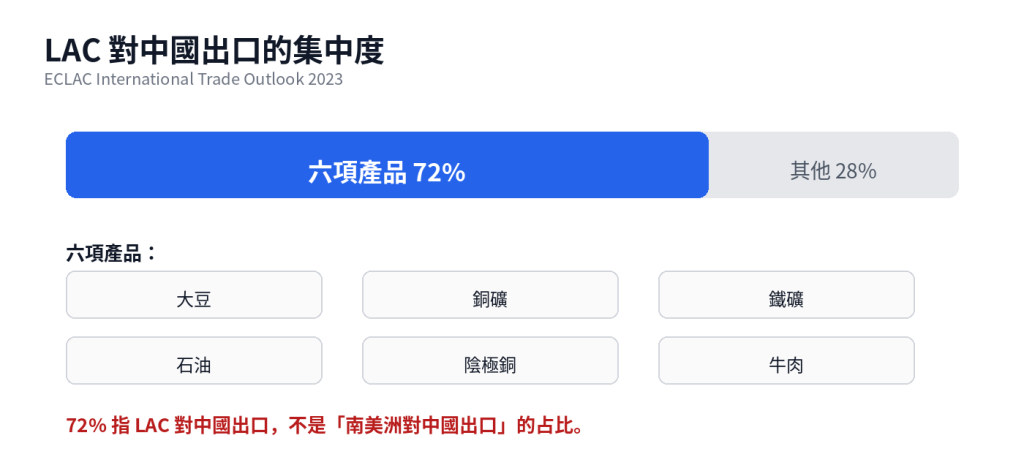
拉丁美洲與加勒比海(LAC)對中國出口的集中度
圖 4:大豆、銅礦、鐵礦、石油、陰極銅與牛肉六項產品合計占 LAC 對中國出口約 72%。資料來源:ECLAC《International Trade Outlook 2023》。
3.1. 商品價格與美元如何影響拉丁美洲經濟?
因為出口集中在原物料,拉丁美洲的成長率會隨國際商品價格波動;而當美元走強時,價格下跌、資金外流與美元債務加重,往往會同時出現。
美元走強可能同時影響拉丁美洲經濟的三個面向:大宗商品價格承壓、國際資金流出,以及美元計價債務的本幣償付負擔增加。三者都與美元資產價格與融資條件變化有關。
「美元走強可能同時造成大宗商品價格承壓、國際資金流出與美元計價債務負擔增加」屬於方向性的經濟機制說明。若沒有彈性係數或迴歸結果,這類敘述只能說明影響方向,不能推算對拉丁美洲 GDP 成長率的確切幅度。
若要估算商品價格或美元變動對拉丁美洲成長率的量化影響,應另查學術文獻或機構專題研究。
世界銀行《全球經濟展望》可提供政府債務與總體財政資料,用來評估財政脆弱度;但政府債務總量本身不能直接代表美元計價債務比例。若要判斷外幣債務的幣別結構,仍需查閱個別國家的債務統計。
4. 為什麼拉丁美洲經濟長期低成長?
世界銀行 2026 年 4 月《拉美與加勒比海經濟評論》指出,私人消費仍是主要成長動力,但投資受全球與國內不確定性及偏緊的實質融資條件拖累;該版本預估 2026 年成長 2.1%、2025 年 2.4%。 世界銀行 2026 年 6 月《全球經濟展望》其後將 LAC 2026 年成長預估更新為 2.2%、2027 年 2.5%,因此 2.1% 應視為 4 月版本的歷史預測。
拉丁美洲近年的成長較依賴私人消費,而投資持續疲弱。消費可以支撐當期產出,但長期產能擴張更依賴投資,因此投資不足會限制中長期成長潛力。
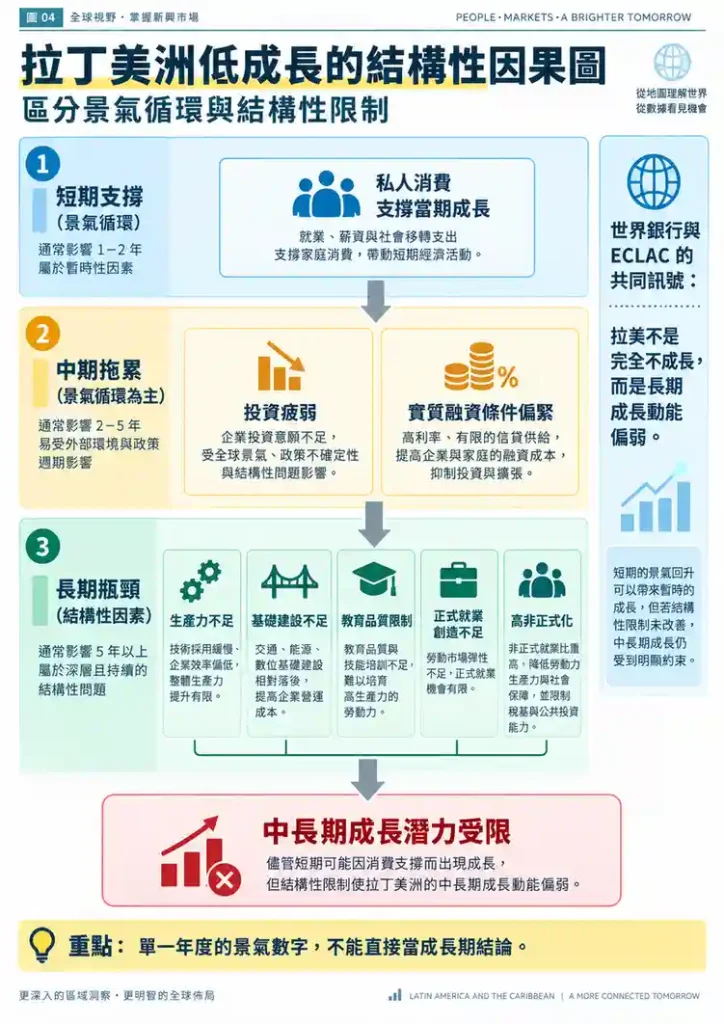
4.1. 投資疲弱與財政空間如何限制拉丁美洲成長?
巴西與墨西哥這兩大經濟體,同樣受制於國內金融條件偏緊與有限的財政空間;而部分較小的拉美經濟體反而保有成長動能。
巴西與墨西哥在 LAC 經濟總量中占比較高,因此兩國成長放緩會明顯壓低區域平均;即使部分中小型經濟體成長較快,也未必足以拉高整體數字。
LAC 區域成長率是依各經濟體權重計算的區域平均,不代表每個國家都接近同一增速;判斷個別國家表現時,應直接查看逐國數字與各自版本。
4.2. 生產力、基礎建設與不平等如何影響拉丁美洲?
拉丁美洲的生產力長期落後於它的成長表現,物流成本、基礎建設不足與教育品質是主要瓶頸。
世界銀行針對 2006–2011 年的研究指出,拉丁美洲與加勒比海最底層 40% 人口的收入年均成長約 5.2%。
世界銀行 2015 財政年度報告另提到當時約有 7,500 萬人每日生活費不足 2.5 美元;世界銀行 2015 年區域資料則顯示當年 GDP 成長率約 0.4%。這三組數字來自不同時間概念與資料來源,不能寫成「同一年度同一組觀測值」。
上述貧窮、所得分配與成長率數據都屬歷史資料,不宜用來代表 2026 年現況;若要描述當期貧窮與不平等,應改用世界銀行最新發布的區域資料。
拉丁美洲生產力的最新診斷可查閱世界銀行當期的拉美經濟評論,用來補充物流成本、基礎建設、教育品質與投資不足等較新的結構性分析。
5. 拉丁美洲 GDP 排名怎麼看?
5.1. LAC 與南美洲的 GDP 排名為什麼不同?
墨西哥屬於拉丁美洲,但不屬於南美洲。 所以「拉丁美洲 GDP 排名」與「南美洲 GDP 排名」的第二名必然是不同的國家。
依 IMF 2026 年 4 月 WEO 資料庫對 2025 年名目 GDP 的估計,LAC 前五名為巴西、墨西哥、阿根廷、哥倫比亞與智利;若只計南美洲 12 國,墨西哥被排除,阿根廷升為第二名。
| 名次 | 拉丁美洲與加勒比海(LAC) | 南美洲(12 國) |
|---|---|---|
| 1 | 巴西 | 巴西 |
| 2 | 墨西哥 | 阿根廷 |
| 3 | 阿根廷 | 哥倫比亞 |
| 4 | 哥倫比亞 | 智利 |
| 5 | 智利 | 秘魯 |
墨西哥 2025 年的名目 GDP 約為 1.83 兆美元,在 LAC 口徑下穩居第二。一旦切換到南美洲口徑,它整個消失,後面每一國的名次各往前推一位。
地理範圍差異不只會改變 GDP 總量排名,也會改變人均 GDP 與區域平均。LAC 納入加勒比海的高人均小型經濟體與中美洲較低人均經濟體,因此 LAC 的區域平均不等同只計算南美洲 12 國的平均。
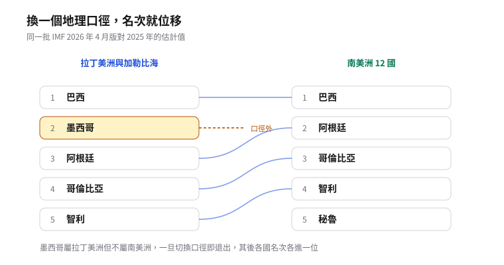
拉丁美洲 GDP 排名:兩種地理口徑下的前五名對照
圖 2:同一批 IMF 2026 年 4 月版對 2025 年的估計值。墨西哥在南美口徑下退出,其後各國名次各進一位。
5.2. LAC 名目 GDP 前六名
依 IMF 2026 年 4 月版《世界經濟展望》對 2025 年的估計值,拉丁美洲與加勒比海名目 GDP 前五名依序是巴西、墨西哥、阿根廷、哥倫比亞、智利。
| 名次 | 國家 | 2025 年名目 GDP(億美元) | 人均 GDP(美元) | 是否屬南美洲 |
|---|---|---|---|---|
| 1 | 巴西 | 22,799 | 10,686 | 是 |
| 2 | 墨西哥 | 18,326 | 13,741 | 否 |
| 3 | 阿根廷 | 6,815 | 14,355 | 是 |
| 4 | 哥倫比亞 | 4,574 | 8,623 | 是 |
| 5 | 智利 | 3,553 | 17,735 | 是 |
| 6 | 秘魯 | 3,410 | 9,911 | 是 |
在 IMF 2026 年 4 月版的 2025 年 LAC 名目 GDP 排名中,秘魯位居第六。
智利與秘魯的名目 GDP 僅相差約 140 億美元,因此不同資料版本可能造成兩國名次對調。
本表統計口徑如下:
• 資料年份:2025 年。
• 資料來源:IMF《世界經濟展望》2026 年 4 月版。
• GDP 類型:名目 GDP,非購買力平價(PPP)。
• 地理範圍:拉丁美洲與加勒比海(LAC)。
資料年份、來源機構、名目或購買力平價(PPP)計價方式,以及 LAC 或南美洲地理範圍,只要其中一項改變,就可能改變 GDP 數值與國家排名。
拉丁美洲與加勒比海前五大經濟體中,墨西哥不屬於南美洲;若改用南美洲 12 國口徑,墨西哥會被排除,第二名之後的名次也會隨之改變。
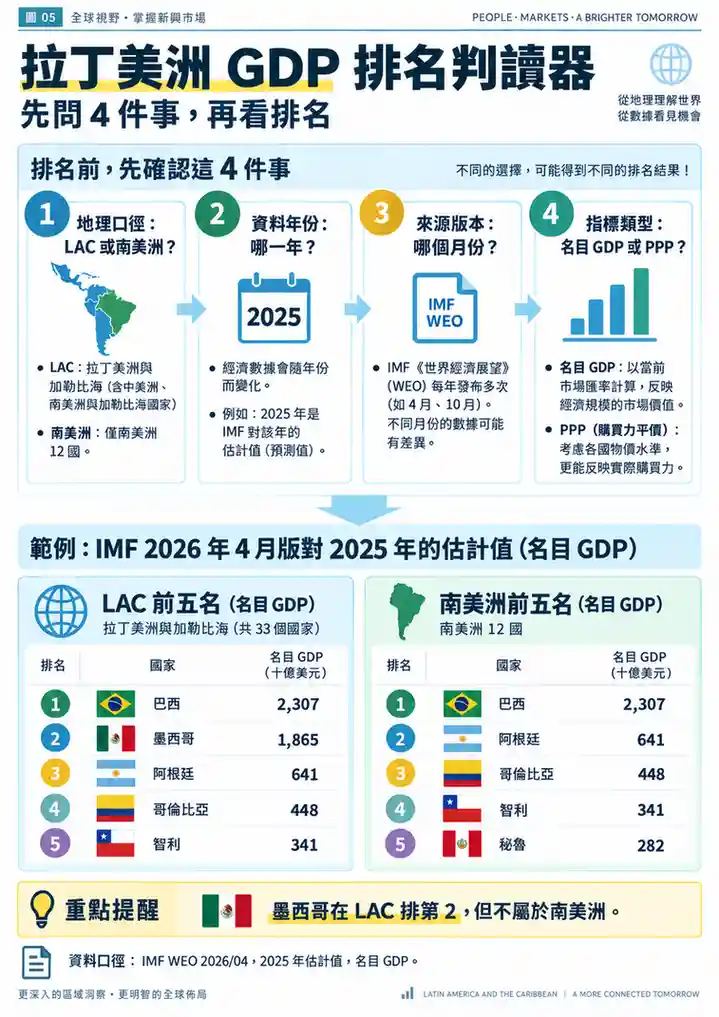
5.3. 名目 GDP 與購買力平價(PPP)排名有什麼差別?
名目 GDP 是依當期匯率換算成美元的產值;購買力平價(PPP)則會納入各國物價水準差異。改用 PPP 後,國家排名可能改變,因此引用拉丁美洲 GDP 排名時必須確認採用名目 GDP 或 PPP。

拉丁美洲與加勒比海名目 GDP 前六名
圖 6:2025 年估計值(億美元),IMF 2026 年 4 月版,名目、LAC 口徑。
5.4. 巴西為什麼約占南美洲 GDP 一半?
以 IMF 2026 年 4 月版對 2025 年的估計值計算,巴西 GDP 約占南美洲 12 國名目 GDP 的 49.8%。巴西同時具備大型農業、礦業與製造業基礎,但沒有足夠證據支持「巴西是南美洲唯一同時具備農業、礦業與工業實力的經濟體」這種絕對說法。
巴西約占南美洲 GDP 一半的第一個原因是市場規模。巴西人口超過 2 億,國土與人口規模都明顯高於多數南美洲國家,因此擁有較大的內需市場與總產出基礎。
巴西的第二項優勢是產業多元性。巴西同時具備農業、礦業與部分具國際競爭力的工業部門;相較之下,多數南美國家的出口更集中於一到兩種初級產品。
以本文採用的 2025 年估計值計算,南美洲 12 國名目 GDP 合計約 45,762 億美元,巴西約 22,799 億美元,占比約 49.8%。這個比例會隨資料年份與版本改變,不宜把特定區間視為固定常數。
6. 拉丁美洲人均 GDP 怎麼比較?
世界銀行 LAC 資料頁目前可直接看到 2025 年區域人均 GDP(current US$)為 11,095.2 美元,並提供完整時間序列下載;若要比較 IMF 的逐國估計,則應回到 IMF WEO 資料庫,避免把世界銀行實績值與 IMF 預估值混用。
世界銀行的 LAC 指標頁面現在會直接顯示最新數值與趨勢;CSV、XML 或 Excel 下載功能主要用於取得完整歷史序列,而不是取得單一最新值的唯一方式。
若需快速掃讀逐國 IMF 估計,可使用 Worldometer 等二手整理頁;正式引用時仍建議回到IMF WEO 資料庫核對年份、版本與指標定義。
判斷拉丁美洲人均 GDP 高低時,必須先指定比較對象、地理範圍與資料年份。
以本文原先採用的 IMF 2026 年 4 月 WEO 二手整理值來看,圭亞那 2025 年人均 GDP 為 26,994 美元、委內瑞拉為 3,736 美元;但世界銀行 WDI 目前對 2025 年的數值顯示圭亞那為 32,413.8 美元,而委內瑞拉為 3,494.8 美元。兩套資料並不矛盾,而是來源與估算版本不同;排名或金額都必須連同來源一起引用。
南美洲各國人均 GDP 差距很大,單一區域平均值容易同時低估高人均國家與高估低人均國家,因此應搭配逐國數字判讀。
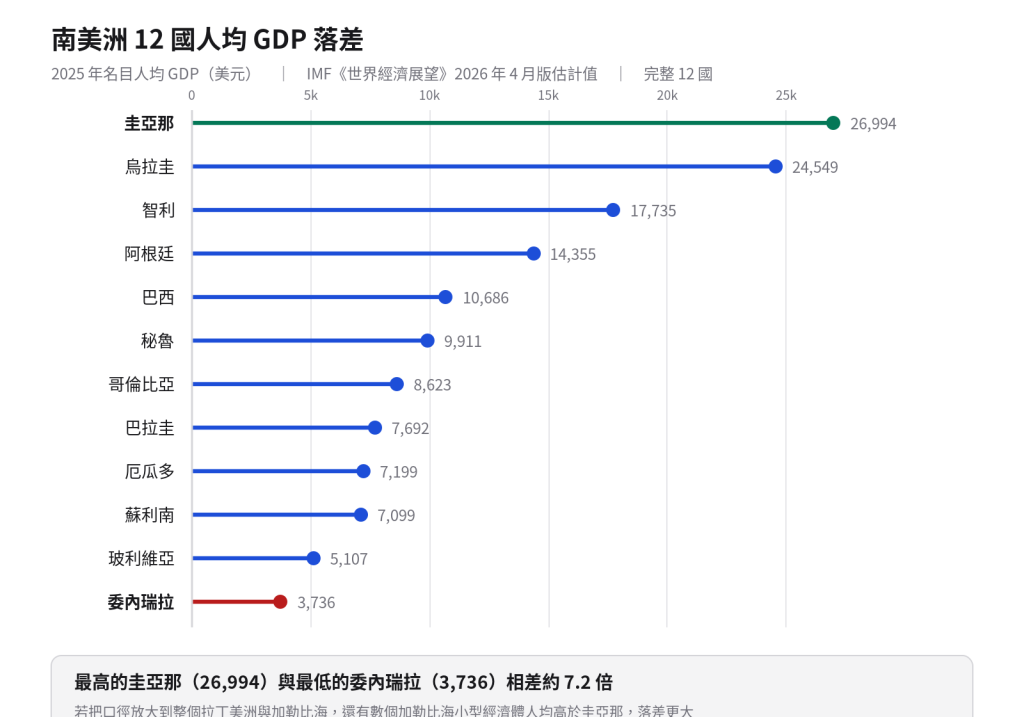
南美洲各國人均 GDP 落差
圖 5:南美洲 12 國 2025 年名目人均 GDP 的 IMF 2026 年 4 月 WEO 二手整理值。此圖用於同一版本內的相對比較;正式引用單一國家數字時,應回到 IMF WEO 資料庫核對。
6.1. GDP 總量與人均 GDP 有什麼差別?
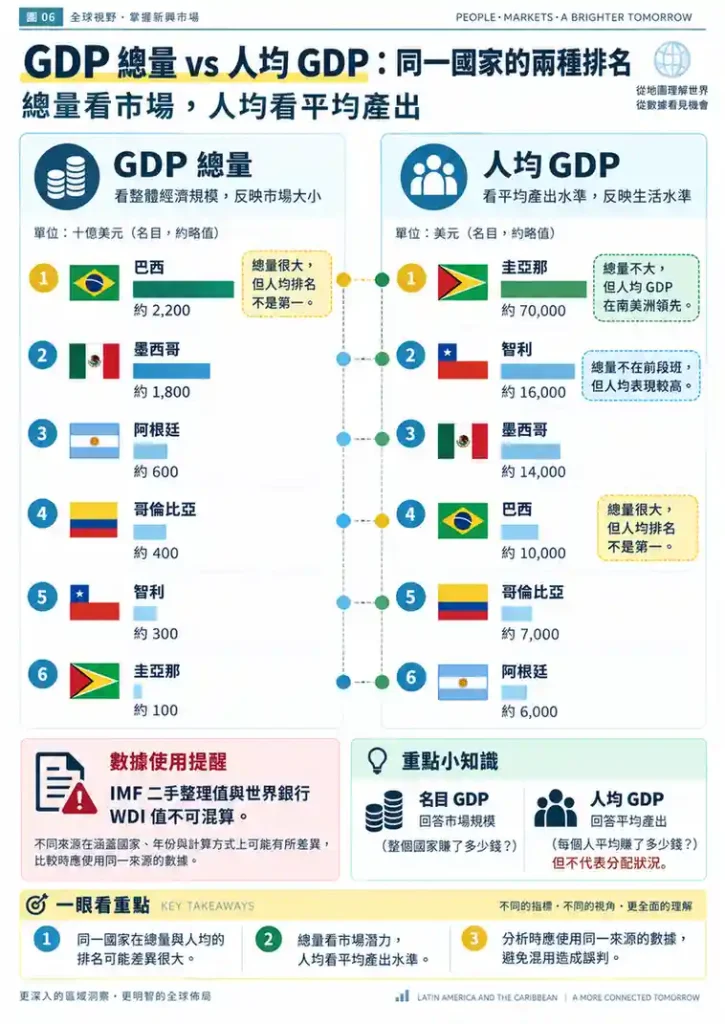
GDP 總量看的是整個國家的產出規模,人均 GDP 是把產出除以人口。 因此人口超過 2 億的巴西總量第一,而人口僅約 80 萬的圭亞那在南美洲人均第一。
拉丁美洲 GDP 總量排名與人均 GDP 排名衡量不同問題,兩張排名表並不互相矛盾:
- GDP 總量回答的是「這個國家的經濟體量有多大」——對出口商、跨國企業評估市場規模有用。
- 人均回答的是「平均每個人分到多少產出」——對判斷發展程度與所得水準有用,但它是平均值,不反映分配。
同一國家在 GDP 總量與人均 GDP 排名上的位置可能差距很大。依 IMF 2026 年 4 月版對 2025 年的估計,巴西總量居首但南美洲人均排名較後;圭亞那總量較小,南美洲人均 GDP 卻排名第一。
圭亞那是南美洲 12 國的人均 GDP 領先者,但能否稱為整個 LAC 第一名取決於機構涵蓋範圍與資料來源;若納入部分高所得加勒比海屬地,排名可能改變。因此跨來源比較時不應直接把南美洲排名外推為整個 LAC 排名。
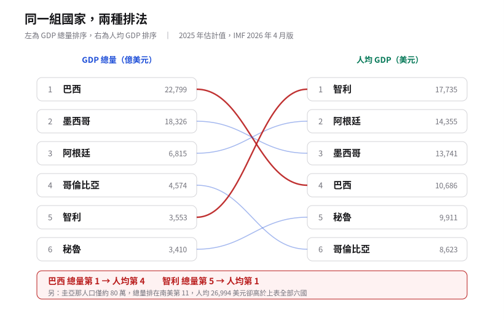
同一組國家的總量排名與人均排名對照
圖 7:左為 GDP 總量排序、右為人均 GDP 排序,同一組六國。巴西總量第 1 但人均第 4,智利總量第 5 卻人均第 1。
6.2. 圭亞那人均 GDP 為什麼在南美洲排名第一?
圭亞那人均 GDP 快速上升的核心原因是石油產出與小人口基數。圭亞那政府資料確認 Liza-1 重大外海油田發現於 2015 年,Liza Phase 1 於 2019 年 12 月 20 日開始產油;IMF 2026 年 4 月 WEO 對圭亞那 2025 年實質 GDP 成長率估計為 19.3%。
圭亞那的人均 GDP 排名必須同時從產值增加、人口規模與資料來源三個面向解讀。
在產值端,圭亞那 2015 年於外海發現大型油田,2019 年開始商業生產,此後石油產量增加,石油收入迅速成為國家產值的重要來源。
在人口端,圭亞那人口約 80 萬;當新增石油產值由較少人口分攤時,人均 GDP 的增幅會被明顯放大。
圭亞那的人均 GDP 位居南美洲第一,不代表一般居民的生活水準也位居南美洲第一。人均 GDP 是平均值,不能反映石油收入如何分配,也不能直接代表非石油部門的就業與所得狀況。
圭亞那 2025 年人均 GDP 的數字會隨資料來源而不同:本文原採 IMF 2026 年 4 月 WEO 的二手整理值 26,994 美元;世界銀行 WDI目前顯示 32,413.8 美元。正式引用時應固定同一來源與版本,不宜混用。
圭亞那的人均 GDP 高度受到石油產業支撐,因此長期表現也較容易受到油價與產量變化影響;判讀時不能只看當前名次。
6.3. 阿根廷人均 GDP 為什麼容易大幅波動?
阿根廷以美元計價的人均 GDP 會因匯率制度與高通膨而大幅波動;跨年度比較時,應同時參考實質 GDP 成長率與計價方式。
阿根廷美元計價人均 GDP 的波動,主要來自本國貨幣產值、人口與匯率的共同作用。當高通膨與匯率大幅調整同時發生,即使實體產出變化不大,美元換算後的人均 GDP 仍可能大幅變動。
IMF 2026 年 4 月 WEO預估阿根廷 2026 年實質 GDP 成長率約 3.5%,全年平均 CPI 通膨率約 30.4%。「30%」在本文指全年平均 CPI 預測,而不是年底通膨率。
高通膨與匯率變化會放大美元換算後的人均 GDP 波動,因此阿根廷的美元計價人均 GDP 不宜直接跨年度比較。
跨年度比較阿根廷經濟表現時,應優先參考剔除物價因素後的實質 GDP 成長率;美元計價人均 GDP 可作為補充,但應同時標示年份與資料來源。
7. 南美洲經濟最好的國家是哪一個?
「南美洲經濟最好的國家」沒有單一答案:以經濟規模看是巴西,以人均 GDP 看是圭亞那(南美洲口徑);若要觀察制度環境的一個面向,可參考 Heritage《經濟自由度指數》,其中智利在拉丁美洲表現居前。三種判準衡量不同面向,不能互相取代。
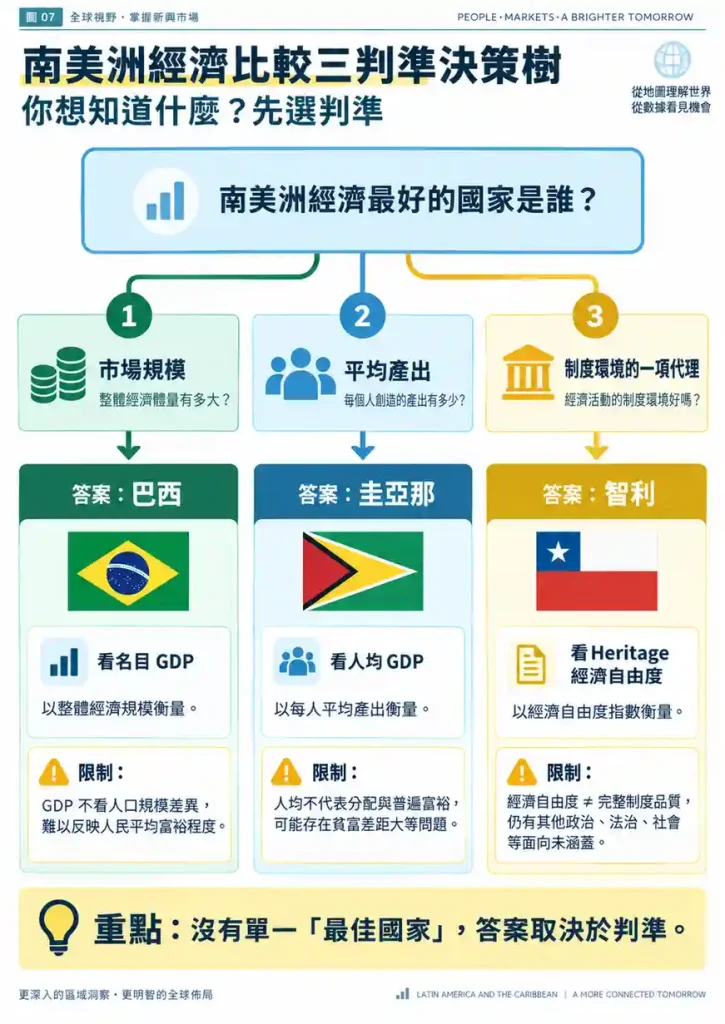
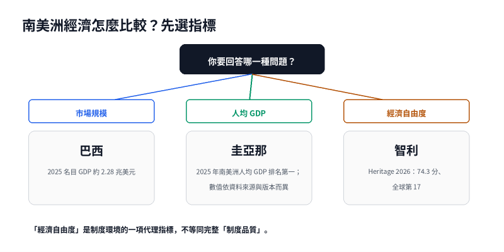
南美洲經濟比較:三種判準決策樹。
7.1. 經濟規模、人均 GDP 與經濟自由度各有哪些盲點?
三種判準都有明確限制:GDP 規模不考慮人口,人均 GDP 不反映所得分配,而經濟自由度只是制度環境的一項指標,不能代表完整的制度品質或當期 GDP 成長。
7.2. 看經濟規模:巴西
以經濟規模判斷,巴西是南美洲最大的經濟體。2025 年名目 GDP 約 2.28 兆美元,也是南美洲唯一的兆美元級經濟體。
GDP 規模不考慮人口,因此大國的平均國民所得仍可能低於小型經濟體。
若分析目的為市場容量、供應鏈布局或出口目的地評估,GDP 規模是較實用的判準。
7.3. 看人均 GDP:圭亞那
以人均 GDP 判斷,圭亞那在 2025 年南美洲排名居前,但精確美元金額依資料來源與版本不同:本文原採 IMF 2026 年 4 月 WEO 的二手整理值 26,994 美元;世界銀行 WDI 目前顯示 32,413.8 美元。正式比較時應固定同一來源與版本。
這個排名僅適用南美洲口徑;若改採 LAC 口徑,是否有加勒比海經濟體的人均 GDP 高於圭亞那,取決於資料來源納入哪些國家或屬地。因此不可把南美洲排名直接外推成整個 LAC 排名。
人均 GDP 的限制是平均值不反映所得分配,且單一產業支撐的高峰容易受油價影響。若分析目的為平均產出或所得水準,應搭配分配指標判讀。
7.4. 看經濟自由度:智利
若以Heritage 2026 年《Index of Economic Freedom》作為制度環境的一項代理指標,智利得分 74.3、全球排名第 17。這項指標衡量的是經濟自由度,不宜直接改稱為整體「制度品質」。
Heritage 2026 指數中,智利在美洲地區 32 個經濟體中排名第 2,僅次於加拿大;在拉丁美洲國家中排名最高,屬「大致自由(mostly free)」等級。
依Heritage 的指標方法,經濟自由度由法治、政府規模、監管效率與市場開放四大面向、12 個構成項目評估。它可以作為制度環境的參考,但不是完整制度品質指數,也不直接代表單一年度 GDP 成長。
美國傳統基金會 2026 年經濟自由度指數顯示拉丁美洲內部制度差異很大:智利全球第 17、巴西第 134、墨西哥第 92、哥倫比亞第 91、委內瑞拉第 174;阿根廷得分上升 3.2 分至 57.4、全球第 106 名,為該年度全球進步幅度最大的國家。
判斷南美洲經濟表現時,應先依決策目的選擇指標:市場容量可看 GDP 規模,平均產出可看人均 GDP;制度環境則可搭配經濟自由度、法治或其他制度指標交叉判讀。
8. 拉美經濟數據應該引用哪個機構?
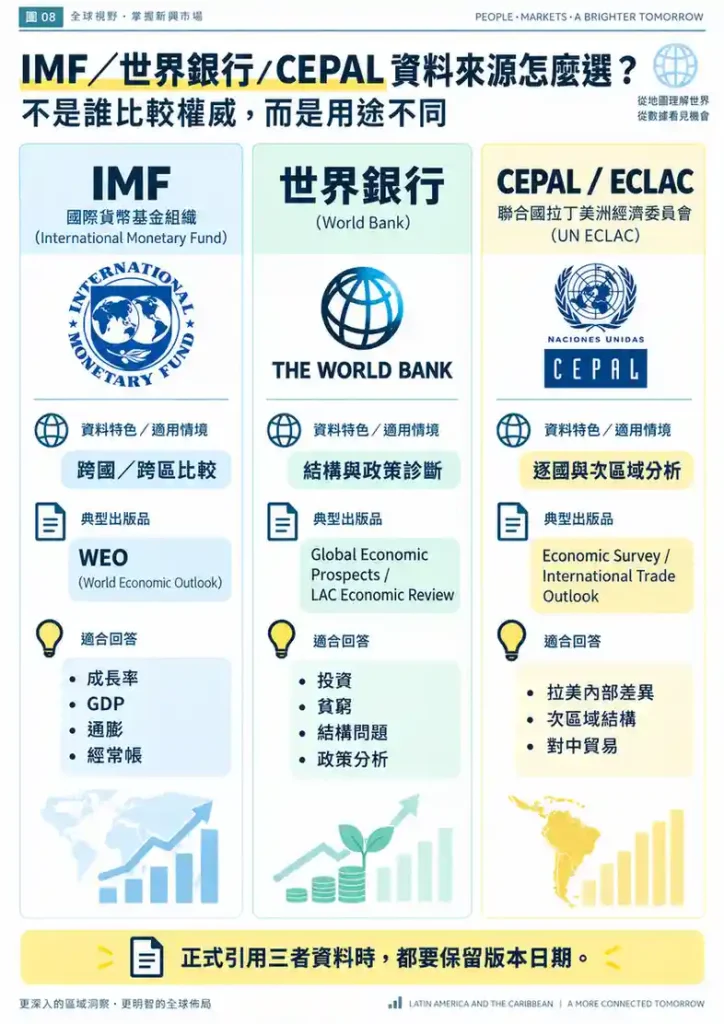
跨區域比較用 IMF《世界經濟展望》,結構與政策分析用世界銀行的拉美經濟評論,逐國細節用 CEPAL;三者發布月份不同,引用時應一併標註版本。
| 機構 | 中文全稱 | 主要出版品與發布月份 | 適合用途 |
|---|---|---|---|
| IMF | 國際貨幣基金組織 | 《世界經濟展望》,每年 4 月與 10 月各一版 | 跨區域、跨國可比的成長率與總體指標 |
| 世界銀行 | 世界銀行 | 拉美與加勒比海經濟評論,每年 4 月 | 結構性問題、政策診斷、貧窮與不平等 |
| CEPAL | 聯合國拉丁美洲暨加勒比海經濟委員會 | 《經濟情勢調查》8 月、《經濟情勢初步概覽》12 月 | 逐國最細的估計,區域內部差異 |
拉美經濟數據來源可依用途分成三類:跨國或跨區域比較使用 IMF,結構與政策分析使用世界銀行,逐國與次區域分析使用 CEPAL。
8.1. 跨國或跨區域比較:IMF
跨國或跨區域比較適合使用 IMF。IMF 以一致方法涵蓋全球經濟體,便於將拉丁美洲與東南亞、東歐等區域放在同一口徑下比較。
8.2. 結構與政策分析:世界銀行
結構與政策分析適合使用 世界銀行。世界銀行的區域評論除了提供數字,也會分析消費、投資、財政空間與融資條件等成長組成。
8.3. 逐國與區域分析:CEPAL
逐國與區域內部分析適合使用 CEPAL。CEPAL 專責拉丁美洲與加勒比海研究,逐國估計較細,也能呈現區域內的政策與經濟差異。
CEPAL 提供細緻的逐國與次區域分析,可補充 IMF 與世界銀行較偏跨國比較或政策診斷的視角;若用於正式研究,仍應直接引用 CEPAL 原始報告與版本。
9. 拉丁美洲 GDP 與經濟數據去哪裡查?
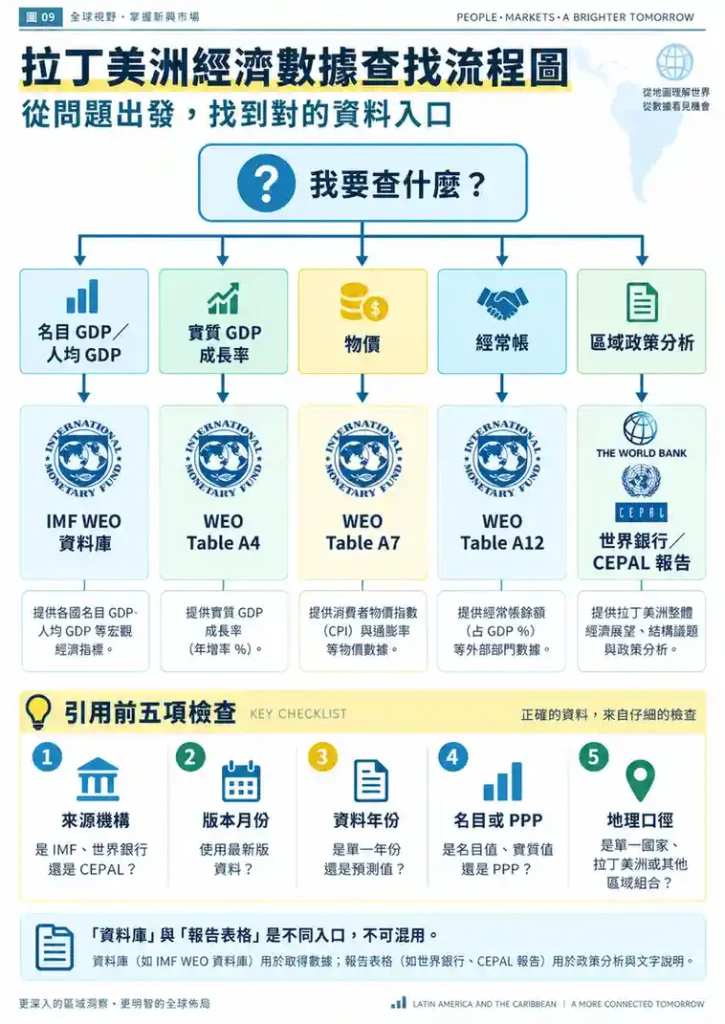
查拉美與南美各國總體數據時,可從三個一手入口開始:IMF WEO 資料庫可查名目 GDP、人均 GDP 等逐國數據;IMF《世界經濟展望》統計附錄可查實質 GDP 成長率等總體表;世界銀行與 ECLAC 則提供區域資料與政策分析。
查詢拉丁美洲或南美洲經濟數據時,除了選擇 IMF、世界銀行或 CEPAL,也要確認具體資料位置,例如 IMF 的 Table A4、世界銀行拉美經濟評論的區域展望與逐國附錄,以及 CEPAL《經濟情勢初步概覽》的執行摘要與逐國表。
9.1. IMF 要查哪一張表?
• 實質 GDP:查 IMF 統計附錄 Table A4,並找到「Latin America and the Caribbean」小節。
• 物價:查 Table A7。
• 經常帳:查 Table A12。
使用 IMF 表格時要注意兩點:Table A4 是新興市場與開發中經濟體總表,西半球四合一表位於正文章節 Annex Table 1.1.3;另外,Table A4 提供的是實質 GDP 成長率,不是名目 GDP 絕對值或人均 GDP。
9.2. 世界銀行拉美經濟評論怎麼找資料?
世界銀行拉美經濟評論——看報告正文的區域展望章節與附錄的逐國預估表。它的價值在於同時給你數字與診斷。
9.3 CEPAL 怎麼查逐國與次區域資料?
CEPAL 經濟情勢初步概覽——執行摘要就有區域與次區域的成長率,完整版附有逐國表。
9.4. 人均 GDP 如何快速查詢?
逐國人均 GDP 的快速查詢,可用 Worldometer 的 LAC 人均表;它整理自 IMF 的估計值,並提供名目與 PPP 切換以及年份選擇,適合快速掃讀,但正式引用時建議回到 IMF 原始出處。
9.5. 引用拉美 GDP 前必查的五個條件
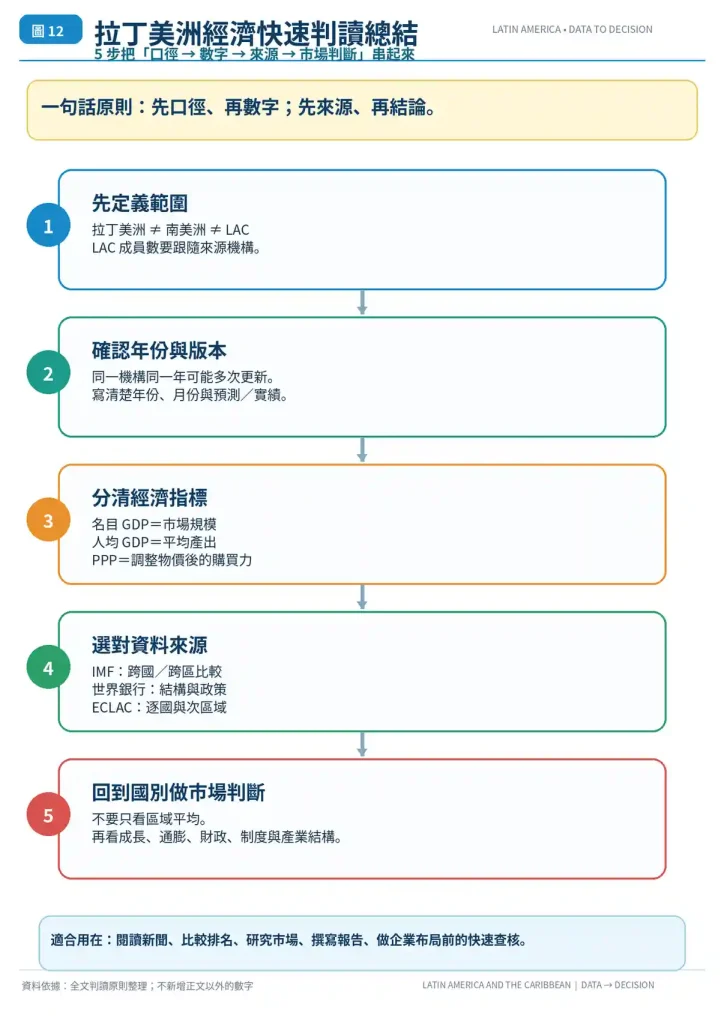
引用任何一個拉美 GDP 數字之前,請先確認五件事:機構、版本月份、資料年份、名目或 PPP、地理口徑。
- ☐ ① 機構——IMF、世界銀行、CEPAL,還是二手整理?
- ☐ ② 版本月份——拉美經濟數據同一機構同一年會有多版,你引的是哪一版?
- ☐ ③ 資料年份——這筆拉丁美洲 GDP 數字描述的是哪一年?是實績還是預估?
- ☐ ④ 名目或 PPP——換算方式不同,名次會變。
- ☐ ⑤ 地理口徑——LAC 必須註明機構口徑(例如 ECLAC 33 國、世界銀行目前 42 個經濟體),或明確限定為南美洲 12 國?
引用拉美 GDP 數字前,來源機構、版本月份、資料年份、名目或 PPP、地理口徑五項條件都應確認;任何一項不明確,都不宜直接拿來做跨國、跨年或市場比較。
引用拉美 GDP 數字前的五項檢查
10. 台灣與拉丁美洲的經貿資料去哪裡查?
10.1. 經濟部國際貿易署可查哪些雙邊資料?
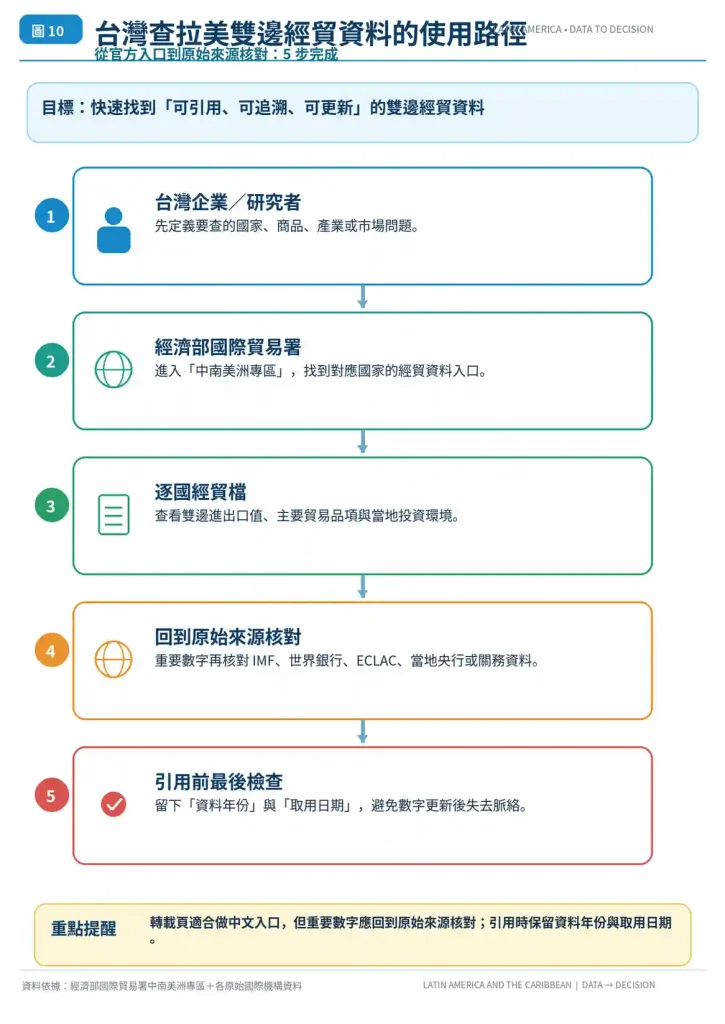
台灣與拉美各國的雙邊貿易數據,可在經濟部國際貿易署的中南美洲專區查得;該署逐國發布經貿檔,並標明其資料來源。
經濟部國際貿易署的逐國經貿檔適合台灣讀者查詢雙邊進出口值、主要貿易項目與當地投資環境;檔案也會標示 IMF、美國中央情報局(CIA)世界概況、當地中央銀行與我國財政部關務署等資料來源。
10.2. 台灣與拉美經貿數字引用時要注意什麼?
台灣與拉美各國的雙邊貿易金額會隨經貿檔更新,因此引用時應直接取用經濟部國際貿易署的當期版本,並標示資料年份或取用日期。
經濟部國際貿易署也會轉載 CEPAL 與世界銀行的拉美經濟報告。國貿署轉載版適合作為中文閱讀入口,但精確引用經濟數字時,仍應回到 CEPAL 或世界銀行原始報告確認。
11. 台灣企業布局拉丁美洲市場要注意哪些風險?
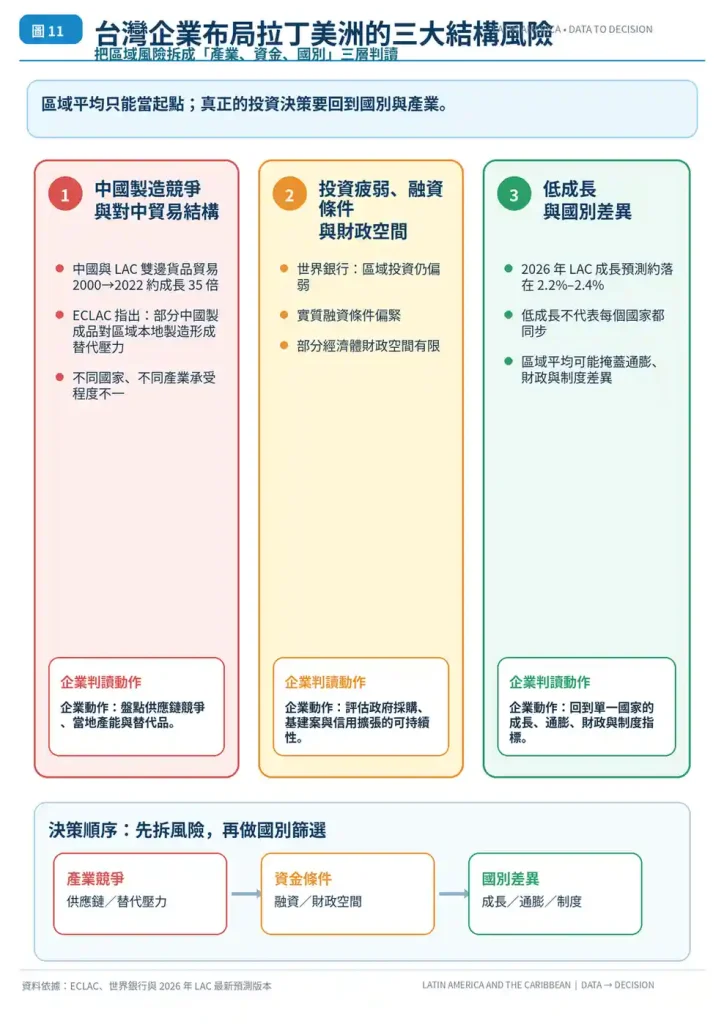
台灣企業布局拉丁美洲市場時,文章歸納三項結構性風險:中國工業製品與當地製造業的競爭、投資與財政空間受限,以及區域成長長期維持低檔。
11.1. 中國工業製品與拉美本地製造業競爭
風險一是中國對拉丁美洲與加勒比海貿易結構的影響。依ECLAC《International Trade Outlook 2023》,中國與 LAC 的雙邊貨品貿易總額由 2000 年約 140 億美元增至 2022 年接近 5,000 億美元,約成長 35 倍。這個 35 倍指雙邊貨品貿易總額,不是「中國對拉美出口」單向成長。
ECLAC 指出,中國在 2010 年取代歐盟成為 LAC 的第二大貿易夥伴,並成為南美洲最大的貿易夥伴;這反映區域對中貿易的重要性快速上升。
ECLAC 同一報告指出,中國製成品的進入一方面擴大消費者與企業取得商品的機會,另一方面也對區域部分本地製造形成替代壓力。對製造或供應鏈業者而言,這項風險應被視為 ECLAC 的分析結論,而非沒有條件限制的普遍定律。
11.2. 投資疲弱、融資條件與財政空間
世界銀行 2026 年 4 月的拉美經濟評論指出,區域投資仍然疲弱、實質融資條件偏緊,且部分經濟體的財政空間有限。
對依賴當地政府採購、基礎建設支出或信用擴張的商業模式而言,投資疲弱、融資條件偏緊與財政空間有限,都會提高市場進入時點的重要性。
11.3. 低成長環境與國別差異
截至 2026 年 9 月 21 日,LAC 的 2026 年成長預測仍集中在低 2% 區間:IMF 7 月版為 2.4%,世界銀行 6 月版為 2.2%,ECLAC 8 月版為 2.2%。三家機構的方法與涵蓋範圍不同,但共同顯示區域缺乏高速擴張動能。
LAC 區域平均也可能掩蓋國別差異。例如 Heritage 2026 經濟自由度指數顯示,阿根廷較前一年上升 3.2 分,為該年度改善幅度最大的經濟體;國別布局仍應搭配各國自身的成長、通膨、財政與制度指標判讀。
11.4. 市場布局前應確認哪些經濟數據?
進行拉丁美洲市場判斷前,應先確認經濟數據的五項條件:來源機構、版本月份、資料年份、名目或 PPP,以及 LAC 或南美洲的地理口徑。資料口徑一致,才能降低決策建立在錯誤比較上的風險。
12. 拉丁美洲經濟常見問題 FAQ
Q1:拉丁美洲經濟包含哪些國家,和南美洲經濟有什麼差別?
Ans:拉丁美洲是語言文化概念,南美洲是 12 個主權國家的地理概念;LAC 則是國際機構的區域統計概念,涵蓋範圍依機構而異。ECLAC 常以 33 個國家表述,世界銀行目前的 LAC 區域組則列有 42 個經濟體,因此不能把「33」當成所有機構的共同固定口徑。
Q2:拉丁美洲經濟適合用國內生產毛額(GDP)還是人均 GDP 判斷?
Ans:要看分析目的。GDP 總量適合判斷市場規模,人均 GDP 可比較平均產出但不反映所得分配;若評估制度環境,可把經濟自由度等指標作為參考,但不能把單一指標等同完整制度品質。
Q3:第一次查拉丁美洲經濟數據應該從哪裡開始?
Ans:先確認機構、版本月份、資料年份、名目或購買力平價(PPP)、地理口徑五項條件,再依用途選國際貨幣基金組織、世界銀行或聯合國拉丁美洲暨加勒比海經濟委員會。
Q4:拉丁美洲經濟最容易被誤解的地方是什麼?
Ans:最常見誤解是把不同口徑的數字直接比較。拉丁美洲與加勒比海、南美洲的範圍不同,GDP 總量與人均 GDP 也回答不同問題,資料版本不同還會造成預估值改變。
Q5:拉丁美洲與加勒比海(Latin America and the Caribbean,LAC)2026 年經濟成長率是多少?
Ans:截至 2026 年 9 月 21 日,IMF 2026 年 7 月版預估 LAC 2026 年成長 2.4%,世界銀行 2026 年 6 月版與 ECLAC 2026 年 8 月版均為 2.2%。引用時必須同步標示機構與版本日期。
Q6:拉丁美洲國內生產毛額(GDP)排名前五名有哪些國家?
Ans:依國際貨幣基金組織 2026 年 4 月版對 2025 年名目 GDP 的估計,拉丁美洲與加勒比海前五名依序為巴西、墨西哥、阿根廷、哥倫比亞與智利。
Q7:南美洲人均國內生產毛額(GDP)最高的國家為什麼是圭亞那?
Ans:圭亞那因 2015 年發現大型外海油田、2019 年開始商業生產,加上人口僅約 80 萬,使石油產值除以較小人口後快速推高人均 GDP。
Q8:國際貨幣基金組織(IMF)、世界銀行與聯合國拉丁美洲暨加勒比海經濟委員會(CEPAL)的拉美數據怎麼選?
Ans:跨區域比較可用國際貨幣基金組織,結構與政策分析可看世界銀行,逐國與區域內差異可看聯合國拉丁美洲暨加勒比海經濟委員會;引用時都應標示版本。
Q9:台灣企業布局拉丁美洲市場要注意哪些主要風險?
Ans:主要有三項結構性風險:中國工業製品與當地製造業的競爭、投資與財政空間受限,以及區域長期低成長;做國別布局時,也不能只依賴區域平均值。
本內容僅作為參考資訊,不能視為任何形式之金融、投資或專業建議。文中所表達之觀點不代表 Moneta Markets 或作者對任何特定投資產品、策略或交易之推薦。請勿僅依據本資料作出投資決策,如有需要,請諮詢獨立之專業顧問。