


日本經濟一下升息、一下日圓偏弱,GDP 還分名目與實質,看數字看到像在解數學題?本文依內閣府、總務省、日本銀行與財務省最新官方資料,整理 2026 年 9 月 GDP、CPI、政策利率、10 年期公債殖利率、日圓與日股,帶你快速看懂哪些訊號最重要、數字該怎麼讀,以及接下來該追蹤哪些日本經濟變化,不用再被新聞標題搞到頭暈。
○ 延伸閱讀│日本經濟衰退原因解析:3層拆解泡沫、失落30年與2026現況
日本經濟現況資料更新至 2026 年 9 月 21 日。GDP 採 9 月 8 日二次速報,CPI 採 9 月 18 日公布的 8 月資料;日本市場 9 月 21 日休市,因此股價與主要市場行情以 9 月 18 日最近交易日為觀察時點。
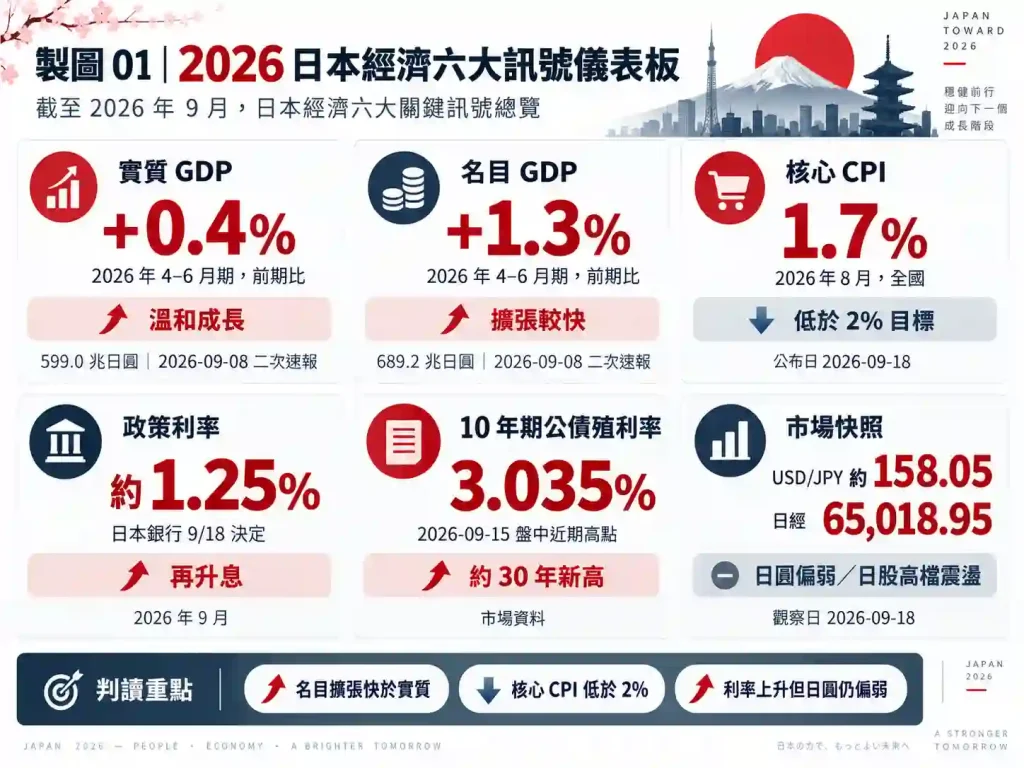
一句話結論:截至 2026 年 9 月,日本經濟同時呈現「名目 GDP 擴張快於實質 GDP、核心 CPI 低於 2%、日本銀行再升息、長期利率觸及約三十年新高、日圓仍偏弱、日股維持高檔震盪」。這些訊號反映的是不同經濟面向,不能用單一指標判斷景氣。
2026 年日本經濟現況重點摘要
| 項目 | 最新數值 | 期別/時點 | 公布日 |
|---|---|---|---|
| 實質國內生產毛額(GDP) | 前期比 +0.4%(599.0 兆日圓) | 2026 年 4–6 月期(二次速報) | 2026-09-08 |
| 名目國內生產毛額(GDP) | 前期比 +1.3%(689.2 兆日圓) | 2026 年 4–6 月期(二次速報) | 2026-09-08 |
| 年度成長(實質/名目) | +0.9%/+4.3% | 2025 年度 | 2026-09-08 |
| 核心消費者物價指數(CPI,全國) | 年增 1.7% | 2026 年 8 月 | 2026-09-18 |
| 政策利率 | 約 1.25%(9/18 決定) | 2026 年 9 月 | 2026-09-18 |
| 10 年期公債殖利率 | 3.035%(盤中近期高點) | 2026-09-15 | 市場資料 |
| 下次日銀會合 | 2026 年 10 月 29–30 日 | — | — |
1. 2026 年日本經濟目前是什麼狀態?
1.1. 名目 GDP 與實質 GDP 為什麼出現分岔?
2026 年日本經濟的核心特徵是:名目 GDP 明顯擴張,但實質 GDP 成長相對有限。名目與實質表現的落差,是理解企業獲利、股市與家庭購買力分歧的重要基礎。
2025 年度日本名目 GDP 年增 4.3%,實質 GDP 年增 0.9%,兩者相差 3.4 個百分點。這表示物價因素推高名目數值,而家庭購買力並沒有與名目企業營收、股市與稅收同步成長。
日本股市上漲主要反映名目企業獲利與資產價格;日本實質薪資承壓則反映扣除物價變動後的家庭購買力。兩者衡量的經濟面向不同,因此可以同時成立。
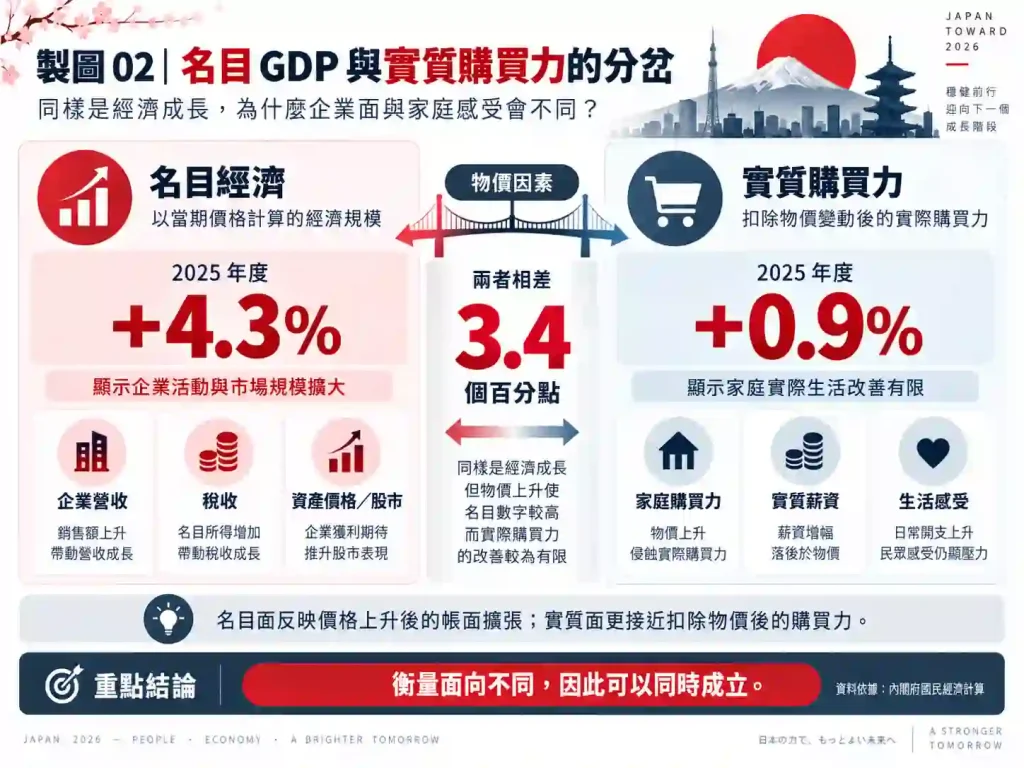
日本名目經濟與實質購買力長期分岔的歷史背景,包括泡沫破滅、通縮與失落三十年的形成,可延伸閱讀〈日本經濟現在到底怎麼了?2026 年最新數據與判讀指南〉;本頁聚焦目前數字與判讀方法。
資料來源:內閣府 經濟社會綜合研究所 國民經濟計算
2. 日本最新 GDP 數字是多少?
2.1. 2026 年 4–6 月實質 GDP 與名目 GDP
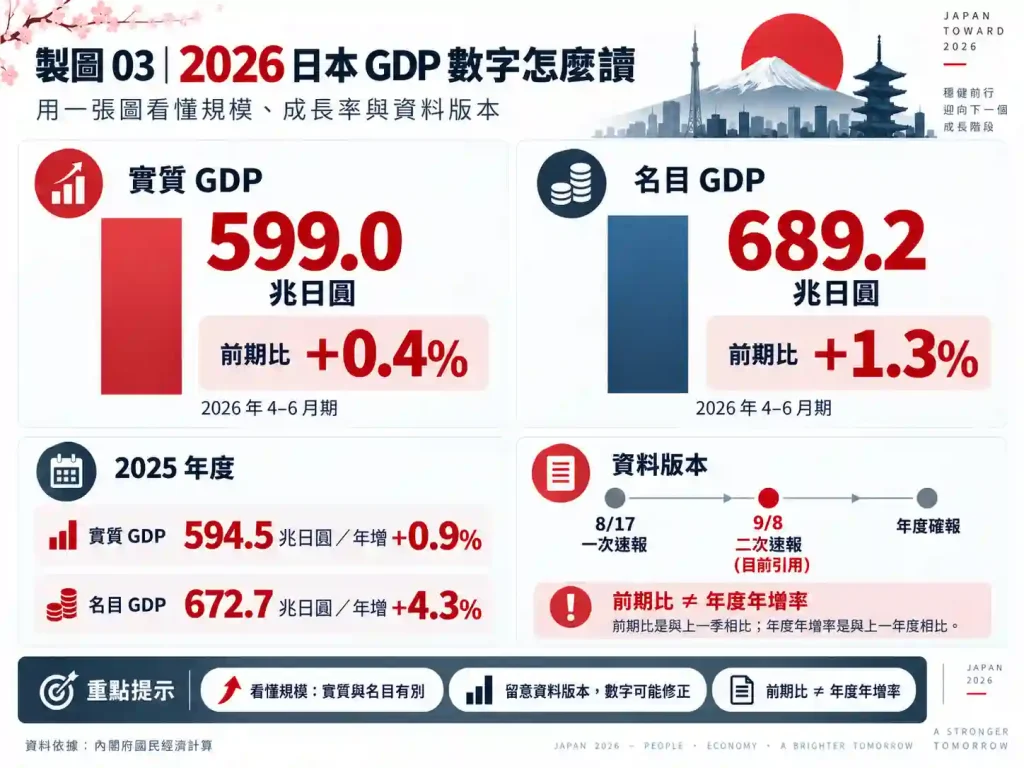
2026 年 4–6 月期二次速報顯示,日本實質國內生產毛額(GDP)為 599.0 兆日圓,名目 GDP 為 689.2 兆日圓。兩者前期比分別為 +0.4% 與 +1.3%。
內閣府於 2026 年 9 月 8 日公布 2026 年 4–6 月 GDP 二次速報;二次速報已取代 8 月 17 日的一次速報,引用最新 GDP 時應使用修正後數值。
2025 年度日本實質 GDP 為 594.5 兆日圓、年增 0.9%;日本名目 GDP 為 672.7 兆日圓、年增 4.3%。
2.2. 2026 年 4–6 月日本 GDP 該怎麼判讀?
2026 年 4–6 月日本實質 GDP 二次速報為前期比 +0.4%。由於二次速報已修正一次速報數值,判讀當季成長時應以 9 月 8 日最新版為準。
同期間 GDP 平減指數上揚,表示當季成長包含明顯的價格因素。
2026 年 4–6 月 GDP 只能反映該季已納入統計的經濟活動;中東局勢等外部衝擊對後續消費與成長的影響,仍需以 7–9 月期 GDP 與消費數據確認。
2.3. 日本 GDP 的速報值、前期比與年增率怎麼區分?
引用日本 GDP 數據時,最容易出錯的兩個技術細節是速報修正與成長率口徑。
第一,日本 GDP 速報值後續可能修正。一次速報之後還有二次速報與年度確報,因此引用 GDP 時應同時註明資料版本與公布日期。
第二,日本 GDP 的前期比與年度年增率不能混用。「2026 年 4–6 月前期比 +0.4%」代表與上一季相比;「2025 年度 +0.9%」則代表整個年度與前一年度相比。
內閣府國民經濟計算頁面直接提供時序 CSV,適合用來核對或自行重算日本 GDP 數據。
3. 日本目前的通膨率是多少?
3.1. 核心 CPI 與除生鮮、能源指標有什麼差別?
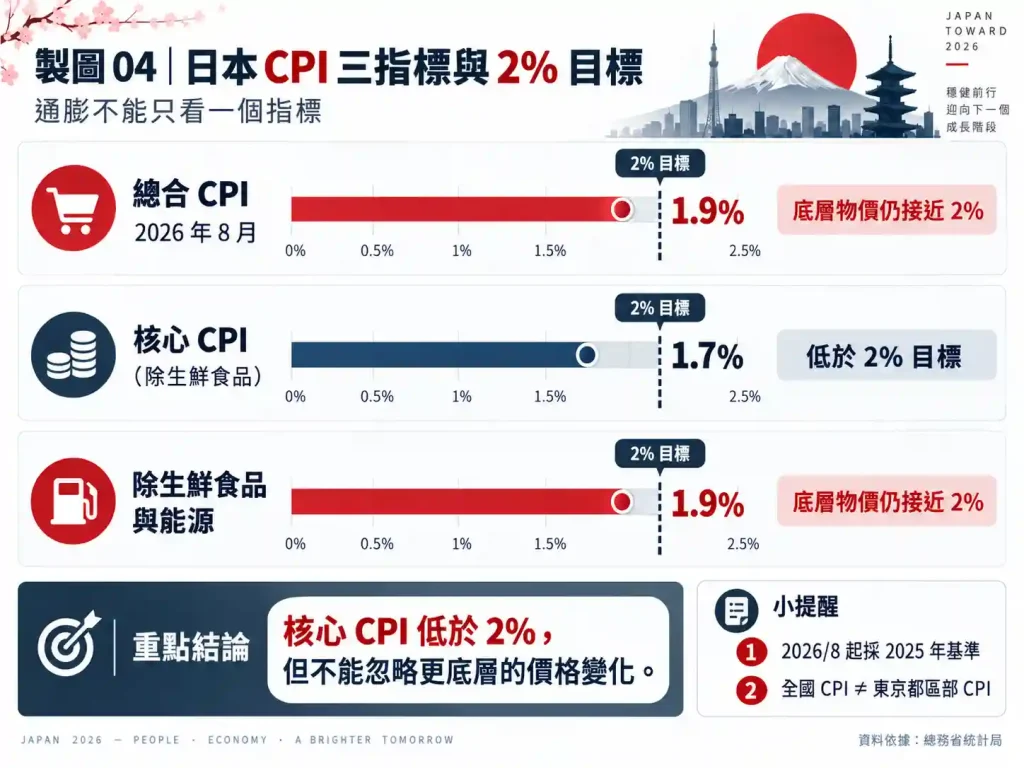
2026 年 8 月,日本全國核心消費者物價指數(CPI,除生鮮食品)年增 1.7%。
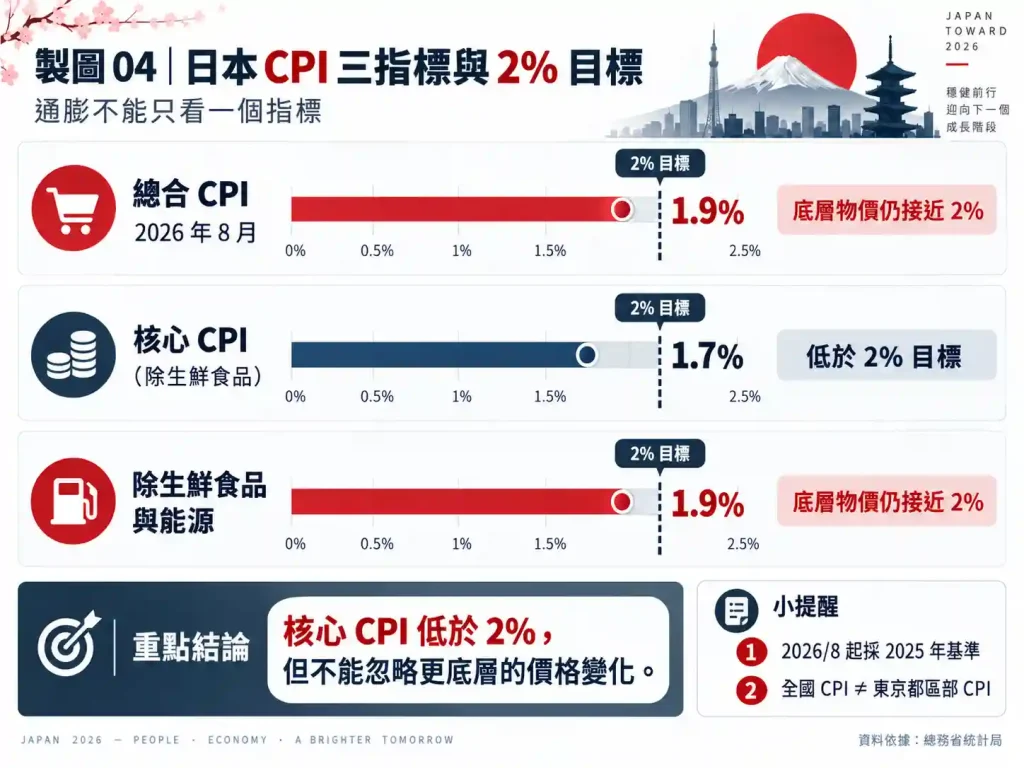
2026 年 8 月日本全國核心 CPI 為 1.7%,仍低於日本銀行 2% 的物價目標;同月總合 CPI 年增 1.9%。
判斷日本通膨不能只看全國核心 CPI(除生鮮食品),還應同時觀察除生鮮食品與能源的「核心核心 CPI」。兩項指標方向不同時,不能只用其中一項判定通膨正在升溫或降溫。
2026 年 8 月,日本全國核心 CPI 年增 1.7%;除生鮮食品與能源的指標年增 1.9%。兩項指標仍有落差,顯示判讀日本通膨時需要同時觀察能源因素與較底層的價格變化。
核心 CPI 低於 2% 目標、但除生鮮食品與能源的指標仍為 1.9%,是理解日本銀行 2026 年 9 月仍選擇升息時的重要物價背景之一。
3.2. CPI 基準年與全國、東京都區部數據怎麼區分?
日本消費者物價指數(CPI)自 2026 年 8 月起改採 2025 年基準。舊基準指數會換算成新基準的接續指數以利長期比較,但官方明確指出,月增率、年增率等變化率不會用接續指數重新計算,而是沿用各基準期已公布的變化率。
日本全國 CPI 與東京都區部 CPI 是兩份不同統計。東京都區部速報通常早於全國資料公布,引用 1.7%、1.9% 等數字時,應先確認統計範圍與指標定義。
資料來源:總務省統計局 消費者物價指數|最新月結果
4. 日本目前的利率是多少?
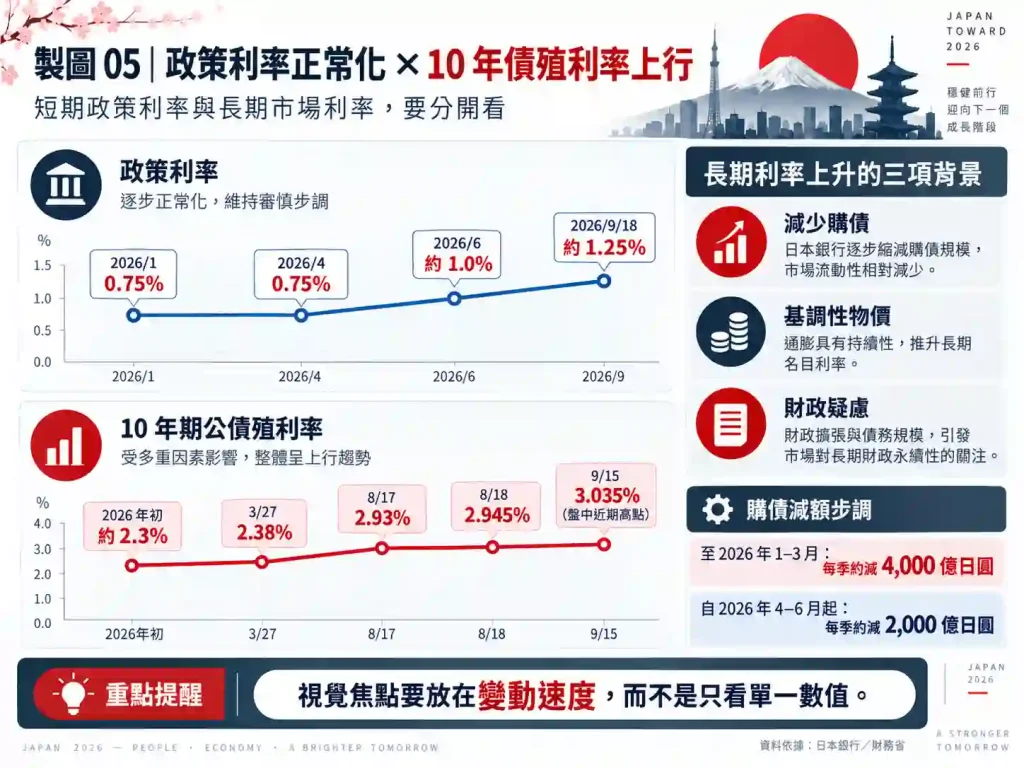
日本利率需要分開判讀短期政策利率與長期公債殖利率。政策利率反映日本銀行對短期資金市場的政策目標,10 年期公債殖利率則反映較長期的市場定價。
4.1. 日本政策利率目前是多少?
日本銀行在 2026 年 9 月 18 日決定,將無擔保隔夜拆款利率誘導目標提高至約 1.25%。日本銀行官網同時顯示,相關補完當座預金制度利率將自 9 月 24 日起為 1.25%。
日本銀行在 2026 年 6 月先將誘導目標調升至約 1.0%,9 月 18 日再決定升至約 1.25%。下一次金融政策決定會合預定於 2026 年 10 月 29–30 日舉行。
2026 年日本銀行的升息路徑呈現分階段正常化:年初維持利率、6 月升至約 1.0%,9 月再決定升至約 1.25%。
2026 年 1 月與 4 月,政策利率維持 0.75%。4 月會議以 6 比 3 決定維持利率,三位委員主張直接升至 1.0%。
日本銀行於 2026 年 6 月將誘導目標調升至約 1.0%,並在 9 月 18 日再次決定升息 0.25 個百分點至約 1.25%。
4.2. 日本 10 年期公債殖利率近期高點是多少?
日本 10 年期公債殖利率在 2026 年 9 月 15 日一度升至 3.035%,刷新約三十年高點。長期利率屬市場價格,會隨交易日快速變動,因此 3.035% 應視為近期盤中高點,而不是固定的「目前利率」。
4.3. 日本長期利率為什麼上升?
日本 10 年期公債殖利率上升不能歸因於單一因素。三項主要因素是日本銀行縮減購債造成的供需變化、基調性物價上升,以及財政疑慮。
第一項因素是日本銀行縮減購債帶來的供需變化。
日本銀行 2024 年 3 月 31 日帳戶顯示,日本政府證券約為 589.7 兆日圓;約 755.7 兆日圓是日本銀行當時的總資產,兩者不能混為一談。
2024 年夏天起,日本銀行開始分階段減少購債,長期利率因此逐步脫離過去的供需支撐。
第二項因素是物價基本面。
日本銀行 2026 年 8 月 4 日發布的研究文章指出,近期長期利率上升與基調性物價上漲率提高等基本面變化有相當程度關聯。
企業對未來三年與五年的物價預期也已升至歷史高位。
第三項因素是財政疑慮。公開報導把政府債務擴張與積極財政路線列為推升日本長期利率的背景之一。
4.4. 日本公債殖利率創約 30 年新高代表什麼?
日本 10 年期公債殖利率創約 30 年新高,主要代表長期利率正在脫離零利率與殖利率曲線控制(YCC)形成的人為低位,而不是進入歷史異常高位。1996 年以前,日本長期利率曾長期處於更高區間。
判斷日本長期利率風險時,應優先觀察 10 年期公債殖利率的變動速度,而不能只看殖利率水準。
| 時點 | 10 年期殖利率 |
|---|---|
| 2026 年 1 月 | 約 2.3% |
| 2026 年 3 月 27 日 | 2.38%(約 27 年新高) |
| 2026 年 8 月 17 日 | 2.93% |
| 2026 年 8 月 18 日 | 2.945% |
| 2026 年 9 月 15 日 | 3.035%(約 30 年新高) |
日本 10 年期公債殖利率從 2026 年初約 2.3% 上升至 9 月 15 日盤中 3.035%,年內上升幅度已超過 0.7 個百分點。
4.5. 日本銀行縮減購債與長期利率有什麼關係?
日本銀行的長期國債減額計畫應依官方決議時間軸判讀,而不能把購債步調調整簡化為對單一市場波動的臨時反應。
日本銀行在 2025 年 6 月已決定:2026 年 1–3 月以前,原則上每季減少每月購債額約 4,000 億日圓;自 2026 年 4–6 月起,減額步調改為每季約 2,000 億日圓。
2026 年 6 月中期檢討維持上述減額計畫,並決定自 2027 年 4 月起把每月長期國債購買額維持在約 2 兆日圓。
2026 年 6 月的金融政策決定會合一方面升息,另一方面維持既定的國債減額路徑並保留市場急變時增加購債的彈性。這反映日本銀行同時考量政策正常化與國債市場穩定。
查證入口:財務省 國債利率資訊|日本銀行 金融政策決定會合|日本銀行 調查研究(購債減額對國債市場的影響)
5. 日圓與日股目前表現如何?
日圓與日股的市場數據更新至最近交易日 2026 年 9 月 18 日;匯率與股價變動快速,引用時應同時標示觀察日期。
5.1. 日圓匯率與匯率干預目前是什麼狀態?
2026 年 7 月底,日本與美國當局進行協調匯率干預。財務省其後正式公布,2026 年 7 月 30 日至 8 月 26 日的外匯平衡操作金額為 15 兆 3,993 億日圓。
財務省於 2026 年 8 月 28 日公布上述正式總額,因此 15 兆 3,993 億日圓不再是媒體推估值。
財務省每月公布匯率干預總額,並每季公布實施日、金額與買賣貨幣等明細。
匯率干預金額在財務省正式公布前只能視為推估;正式公布後則應改引官方實績,避免長期保留已過期的媒體估算。
財務省「外國為替平衡操作實施狀況」頁面提供 1991 年 4 月以來的完整歷史 CSV,可用來核對官方數字。
2026 年 9 月 18 日日本銀行升息後,美元兌日圓仍一度升至約 158.05。這表示匯率不只受單次干預或單次升息影響,也會同時反映美日利差、未來政策路徑與市場預期。
5.2. 日經平均 2026 年走勢如何?
日經平均在 2026 年維持高檔震盪。日經指數官方資料顯示,2026 年 9 月 18 日收盤為 65,018.95 點。
2026 年日經平均月度波動明顯:6 月底 70,062.32 點、7 月底 64,362.02 點、8 月底 66,311.93 點,9 月 18 日收在 65,018.95 點。高檔指數仍伴隨明顯月度波動。
| 時點 | 日經平均 |
|---|---|
| 2026 年 6 月底 | 70,062.32 點 |
| 2026 年 7 月底 | 64,362.02 點(單月下跌約 8%) |
| 2026 年 8 月底 | 66,311.93 點 |
| 2026 年 9 月 18 日 | 65,018.95 點 |
日經平均曾出現單月約 8% 的跌幅,之後隔月又回升一部分。這表示年初至今報酬只描述結果,不能取代對月度波動與下跌風險的判讀。
推升日股的常見解釋包括三項:日圓偏弱支撐出口企業獲利、日本銀行升息改善金融類股獲利環境,以及企業治理改革提升股東回報。
日股上漲因素的解釋多半出自證券商與資產管理公司的研究報告,屬於賣方觀點,資料性質不同於政府統計。
2026 年解釋日本股市走勢時,不宜只沿用 2023 至 2024 年的企業治理改革框架。截至 9 月 18 日日經平均為 65,018.95 點,弱日圓、利率環境、科技股權重與企業治理等因素需要分開評估。
日股與日圓的風險來源不同,在升息期甚至可能反向,因此本段只描述市場現況,不構成進出場建議;更完整的傳導機制可延伸閱讀母頁第 11 節。
查證入口:財務省 外國為替平衡操作實施狀況|公布時程說明
6. GDP、通膨、利率、日圓與日股合起來代表什麼?
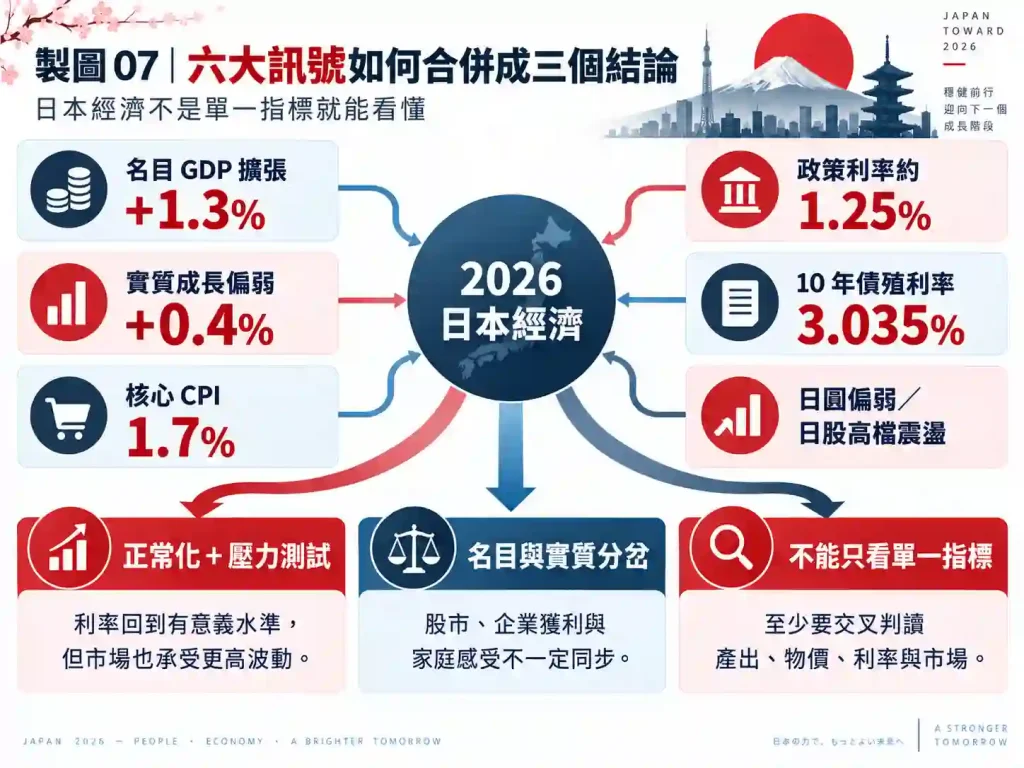
2026 年日本經濟呈現六項訊號並存:名目 GDP 擴張、實質成長偏弱、核心通膨低於 2% 目標。
同時,政策利率上升、長期殖利率快速走高,日圓仍偏弱。六項指標必須合併判讀。
| 面向 | 現況 | 方向 |
|---|---|---|
| 產出 | 實質 +0.4%(季)、名目 +1.3% | 名目擴張較快 |
| 物價 | 核心 CPI 1.7%、除生鮮能源 1.9% | 核心低於 2%,底層物價仍有壓力 |
| 短期利率 | 9/18 決定升至約 1.25% | 政策正常化持續 |
| 長期利率 | 9/15 盤中 3.035% | 約 30 年新高,波動加大 |
| 匯率 | 9/18 美元兌日圓一度約 158.05 | 升息後日圓仍偏弱 |
| 股市 | 9/18 日經 65,018.95 點 | 高檔震盪 |
綜合日本 GDP、通膨、利率、日圓與日股,可得到三項結論:日本正經歷正常化與壓力測試、名目經濟與實質購買力持續分岔,而且不能只靠單一指標判斷景氣。
6.1. 日本正在經歷正常化與壓力測試
2026 年日本經濟正在同時經歷「正常化」與「壓力測試」。
利率回到有意義的水準、金融市場機能改善,屬於脫離長期通縮的一部分。另一方面,利率上升速度快於多數人原先預期,財政與縮表影響也同時存在。
6.2. 為什麼名目經濟強、實質購買力仍偏弱?
日本股市創高、稅收增加與企業獲利改善主要發生在名目面,而家庭感受則更接近實質購買力。名目與實質衡量不同面向,因此兩者可以同時呈現不同方向。
6.3. 為什麼日本經濟不能只看單一指標?
日本經濟目前沒有任何單一指標足以獨立下結論。
核心通膨低於目標但政策仍升息;長期利率創高卻同時受供需與財政因素影響;匯率干預後日圓又回到原有水準。三組訊號都需要至少兩項指標交叉判讀。
7. 日本經濟前景要追蹤哪些指標?
7.1. 日本銀行下一個重要政策時點
日本銀行已於 2026 年 9 月 18 日完成本次金融政策決定會合並決定再升息;下一次金融政策決定會合預定於 10 月 29–30 日舉行。後續應觀察政策路徑是否再度調整。
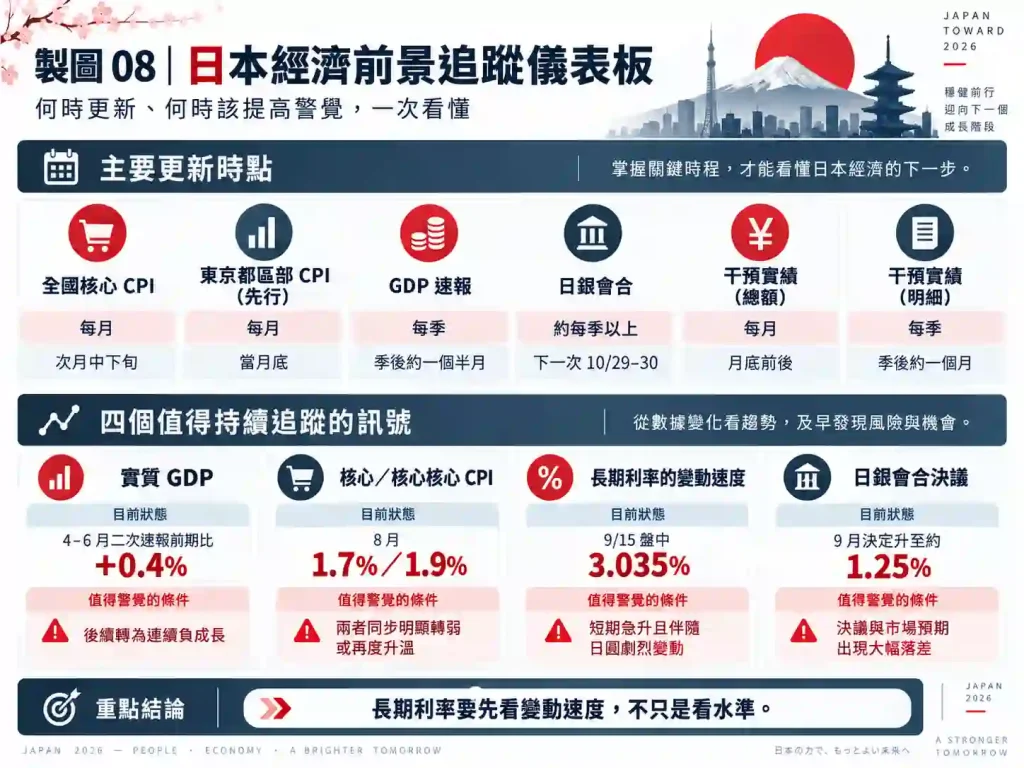
日本核心 CPI 與東京都區部 CPI 每月公布,GDP 速報每季公布,日本銀行金融政策決定會合則依年度日程定期舉行。匯率干預實績總額每月公布,實施明細每季公布。
| 資料 | 頻率 | 大約時點 |
|---|---|---|
| 全國核心 CPI | 每月 | 次月中下旬 |
| 東京都區部 CPI(先行) | 每月 | 當月月底 |
| GDP 速報 | 每季 | 季後約一個半月 |
| 日銀會合決議 | 約每季以上 | 見日銀公布的年度日程 |
| 干預實績(總額) | 每月 | 月底前後 |
| 干預實績(明細) | 每季 | 季後約一個月 |
7.2. 四個值得持續追蹤的日本經濟訊號
| 訊號 | 目前狀態 | 值得警覺的條件 |
|---|---|---|
| 實質 GDP | 4–6 月二次速報前期比 +0.4% | 後續轉為連續負成長 |
| 核心/核心核心 CPI | 8 月 1.7%/1.9% | 兩者同步明顯轉弱或再度升溫 |
| 長期利率的變動速度 | 9/15 盤中 3.035% | 短期急升且伴隨日圓劇烈變動 |
| 日銀會合決議 | 9 月決定升至約 1.25% | 決議與市場預期出現大幅落差 |
四個追蹤訊號中,長期利率應優先看「變動速度」,而不是只看「水準」。
長天期利率高於短天期政策利率本身不等於警訊。真正需要注意的是利率是否在短期內急升,以及是否同時伴隨日圓劇烈變動。
8. 日本 GDP、CPI、利率與匯率去哪裡查?
日本 GDP、消費者物價指數(CPI)、政策利率、公債殖利率與匯率干預,可分別透過內閣府、總務省統計局、日本銀行與財務省查詢,並取得 CSV 或 PDF 原始資料。
| 機構 | 涵蓋 | 更新頻率 | 連結 |
|---|---|---|---|
| 內閣府 經濟社會綜合研究所 | 名目/實質 GDP、平減指數、需求別 | 每季 | 國民經濟計算 |
| 總務省統計局 | CPI(總合/核心/核心核心) | 每月 | 消費者物價指數/最新月速報 |
| 日本銀行 | 政策利率、會議決議、議事要旨、展望報告、金融統計時序 | 每次會合/每日 | 金融政策決定會合/時序統計檢索/首頁(現行政策利率) |
| 財務省 | 公債利率(含 10 年期)、匯率干預實績 | 每營業日/每月、每季 | 國債利率資訊/外國為替平衡操作實施狀況 |
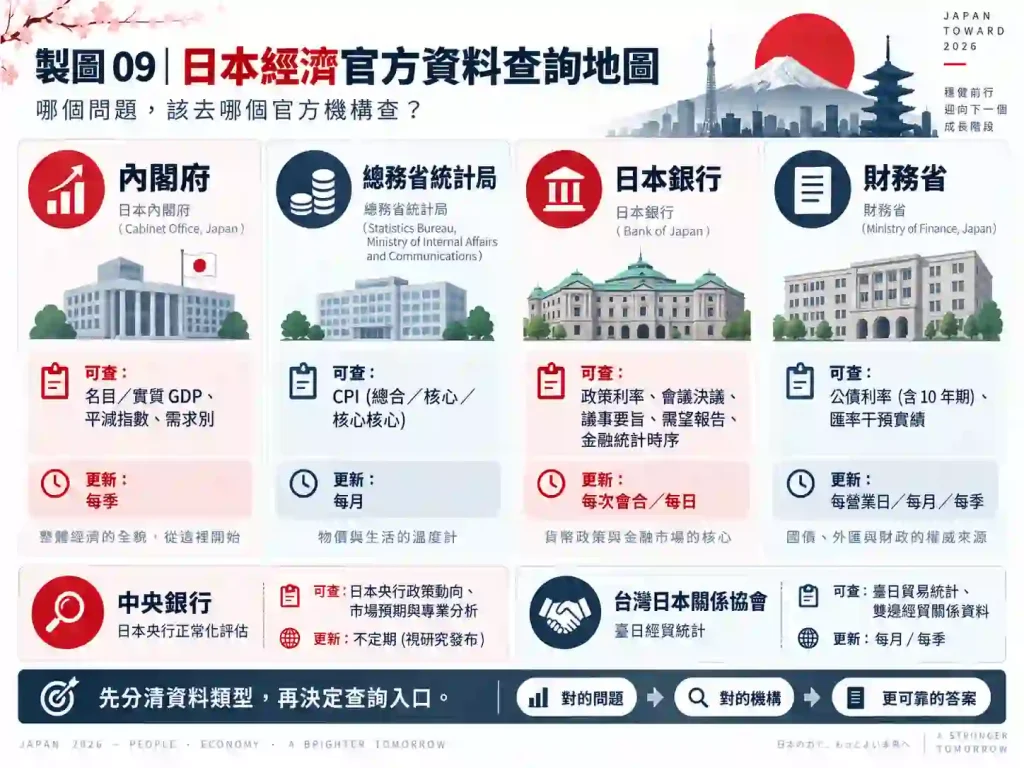
台灣讀者可透過中央銀行與台灣日本關係協會,查詢日本貨幣政策正常化評估及台日經貿統計。
- 中央銀行〈問題與挑戰:日本央行啟動貨幣政策正常化〉——台灣官方對日銀正常化的評估
- 台灣日本關係協會 臺日經濟交流——台日貿易統計。2025 年雙邊貿易 848.51 億美元,台灣對日逆差 248.22 億美元,進口以電子零組件與機械為大宗
日圓升值對台灣的主要傳導路徑集中在台日供應鏈與進口成本,而不是只有觀光;完整傳導機制可延伸閱讀母頁第 11 節。
9. 日本經濟現況常見問題 FAQ
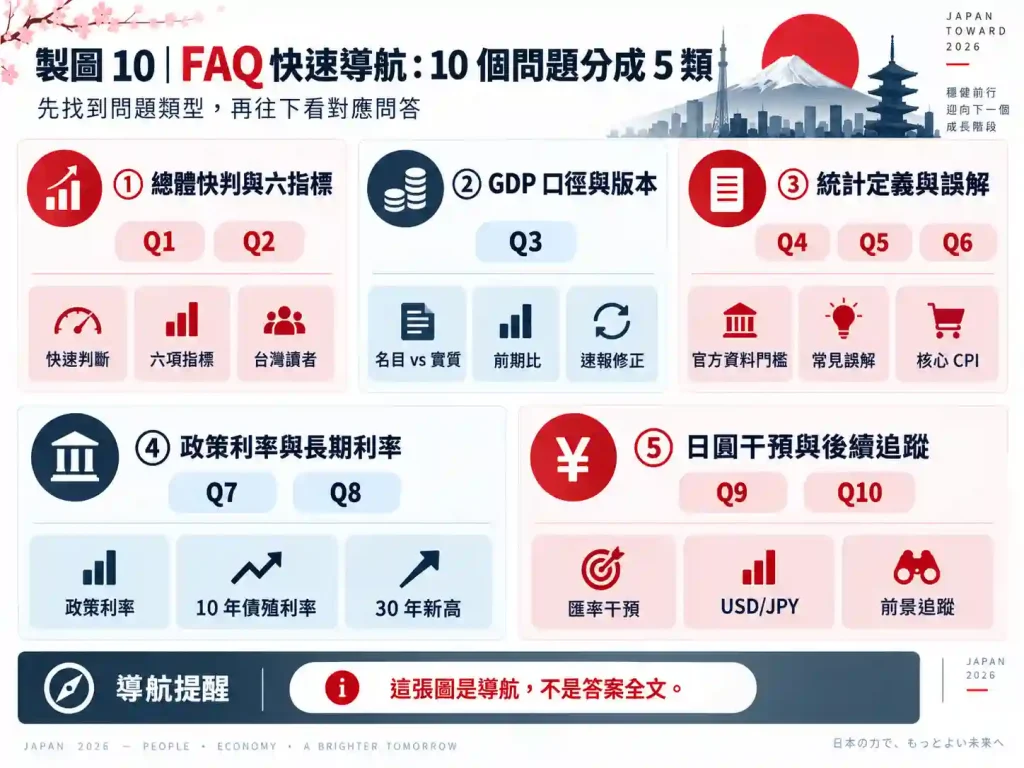
Q1:2026 年日本經濟現況可以怎麼快速判斷?
Ans:截至 2026 年 9 月,日本經濟可概括為名目 GDP 擴張快於實質 GDP、8 月核心 CPI 為 1.7%、日本銀行決定升息至約 1.25%、長期利率觸及約三十年新高,日圓與日股仍呈高波動。
Q2:台灣讀者看日本經濟現況最該注意哪些指標?
Ans:建議一起看國內生產毛額(GDP)、消費者物價指數(CPI)、政策利率、10 年期公債殖利率、日圓匯率與日股,因為單看任何一項都可能得到片面的結論。
Q3:日本國內生產毛額(GDP)數據要怎麼開始判讀?
Ans:先分清楚名目與實質,再確認是前期比或年度年增率。2026 年 4–6 月二次速報顯示,實質 GDP 前期比 +0.4%、名目 GDP +1.3%,名目擴張幅度仍較大。
Q4:日本經濟官方數據自己查有什麼門檻?
Ans:主要門檻不是資料取得,而是統計口徑。GDP 速報會修正,CPI 基準年會更換,匯率與股價也必須標示時點,因此引用時要同步確認版本、日期與定義。
Q5:日本經濟現況最容易被誤解的地方是什麼?
Ans:最大誤解是把看似矛盾的數據當成只有一個是真的。股市上漲、名目 GDP 擴張與實質薪資壓力可以同時存在,因為名目面與實質面衡量的是不同事情。
Q6:日本核心消費者物價指數(CPI)低於 2% 為什麼仍不能直接判斷通膨消退?
Ans:因為核心 CPI 與除生鮮及能源的指標可能不同步。2026 年 8 月核心 CPI 為 1.7%,除生鮮及能源的指標為 1.9%,因此不能只用單一 CPI 指標判斷物價壓力。
Q7:日本政策利率與 10 年期公債殖利率有什麼差別?
Ans:政策利率反映日本銀行對短期資金市場的政策目標;10 年期公債殖利率則是市場形成的長期價格。日本銀行 9 月決定把誘導目標升至約 1.25%,而 10 年期殖利率 9 月中旬曾觸及 3.035%。
Q8:日本 10 年期公債殖利率創約三十年新高代表金融危機嗎?
Ans:不能直接這樣解讀。10 年期公債殖利率 2026 年 9 月 15 日曾觸及 3.035%,主要顯示長期利率已明顯脫離過去的超低利率環境;風險判讀仍要看上升速度、財政與匯率變化。
Q9:日圓匯率在官方干預後仍偏弱代表什麼?
Ans:財務省已確認 7 月 30 日至 8 月 26 日匯率干預總額為 15 兆 3,993 億日圓,但 9 月 18 日升息後美元兌日圓仍一度升至約 158.05。匯率仍受利差、政策預期與市場情緒共同影響。
Q10:日本經濟前景接下來應該持續追蹤哪些訊號?
Ans:應持續觀察實質 GDP、扣除生鮮與能源後的物價指標、長期利率變動速度,以及日本銀行會議結果與市場預期之間是否出現明顯落差。
10. 資料來源|日本經濟現況官方資料
- 內閣府 經濟社會綜合研究所 國民經濟計算
- 總務省統計局 消費者物價指數
- 總務省統計局 消費者物價指數 全國最新月結果
- 日本銀行 金融政策決定會合
- 日本銀行 時序統計資料檢索
- 日本銀行 首頁(現行政策利率與下次會合日期)
- 日本銀行 調查研究〈國債買入減額對國債市場的影響〉(2026-08-04)
- 財務省 國債利率資訊
- 財務省 外國為替平衡操作實施狀況(2026-08-28 正式公布 15 兆 3,993 億日圓)|公布時程
- 中央銀行〈問題與挑戰:日本央行啟動貨幣政策正常化〉
- 台灣日本關係協會 臺日經濟交流
- 日經指數官方網站|Nikkei 225 Daily Summary(2026-09-18 收盤)
- Reuters|2026-09-18 日本銀行升息後的日圓市場反應
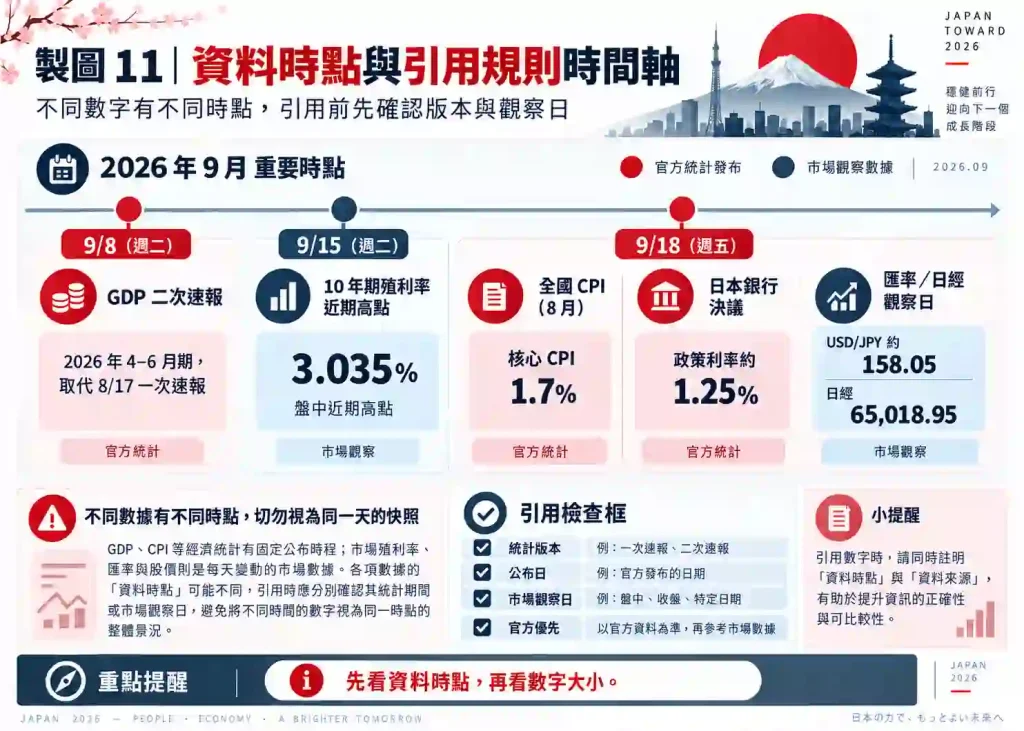
數據時點如下:
- GDP:2026 年 9 月 8 日公布的 2026 年 4–6 月期二次速報。
- CPI:2026 年 9 月 18 日公布的 2026 年 8 月全國 CPI。
- 政策利率:日本銀行 2026 年 9 月 18 日決議;10 年期公債殖利率近期高點採 2026 年 9 月 15 日市場資料。
- 匯率與股價:採最近交易日 2026 年 9 月 18 日市場資料;日經平均使用日經指數官方收盤值。
GDP 速報值可能持續修正,市場行情也會快速變動;引用時應標示資料版本與市場觀察日,並優先核對官方最新值。

本內容僅作為參考資訊,不能視為任何形式之金融、投資或專業建議。文中所表達之觀點不代表 Moneta Markets 或作者對任何特定投資產品、策略或交易之推薦。請勿僅依據本資料作出投資決策,如有需要,請諮詢獨立之專業顧問。