


日本經濟泡沫到底是哪幾年?為什麼有人說1989年就爆、有人卻算到1991年?別讓年份把你繞成日圓。本文依日本內閣府、日本銀行、Nikkei、IMF等可回溯資料,帶你一次看懂廣場協議、五次降息與升息、日經約63%跌幅、房市長期修正、失落三十年,以及日本與西德、台灣的比較重點,並釐清官方景氣口徑與市場走勢差異。
日本泡沫經濟指 1980 年代後期日本股價與地價脫離實體經濟支撐而暴漲、隨後崩跌的一段時期。日本政府將日本泡沫經濟列入戰後景氣循環第 11 循環,景氣谷為 1986 年 11 月、景氣山為 1991 年 2 月。
日本經濟泡沫的中文資料常出現時間、升息次數與資產跌幅口徑不一致的情況。關鍵數字因此應區分為官方認定、機構報告與各家轉述,並標示是否能回溯至原始來源。
日本泡沫期的資產價格現象通常寫作 Japanese asset price bubble;日本泡沫破裂後的長期停滯則常稱 the Lost Decades。Japanese asset price bubble 與 the Lost Decades 指涉不同時期,不應混用。
1. 日本泡沫經濟懶人包:7 個關鍵時間點
日本泡沫經濟的 7 個關鍵時點涵蓋廣場協議、五次降息、景氣觸谷、升息、日經平均見頂、景氣見山,以及 1993 年再次觸谷。
日本泡沫經濟的重要政策脈絡可概括為「先寬鬆、後緊縮」:廣場協議後日圓升值,日本銀行為因應円高不況而降息;1989 年後政策轉向升息,大藏省也收緊不動產融資。這個時間順序有官方資料支持,但泡沫形成與破裂並非由單一政策因素造成。

| 時間 | 事件 | 出處狀態 |
|---|---|---|
| 1985.09.22 | 日本參與廣場協議,五國協調干預外匯市場 | IMF 廣場協議歷史紀錄 |
| 1986.01.30–1987.02.23 | 日本銀行五次調降公定歩合,5.00% → 2.50% | 日本銀行官方原始檔 |
| 1986.11 | 日本景氣觸谷,進入第 11 循環擴張期 | 內閣府官方認定 |
| 1989.12.29 | 日本日經平均見頂 38,915.87 | Nikkei Indexes 官方指數資料 |
| 1989.05.31–1990.08.30 | 日本銀行五次調升公定歩合,2.50% → 6.00% | 日本銀行官方原始檔 |
| 1991.02 | 日本景氣見山,泡沫經濟進入破裂階段 | 內閣府官方認定 |
| 1993.10 | 日本景氣觸谷,第 11 循環後退期結束 | 內閣府官方認定 |
2. 日本泡沫經濟是什麼?和一般景氣繁榮有何不同
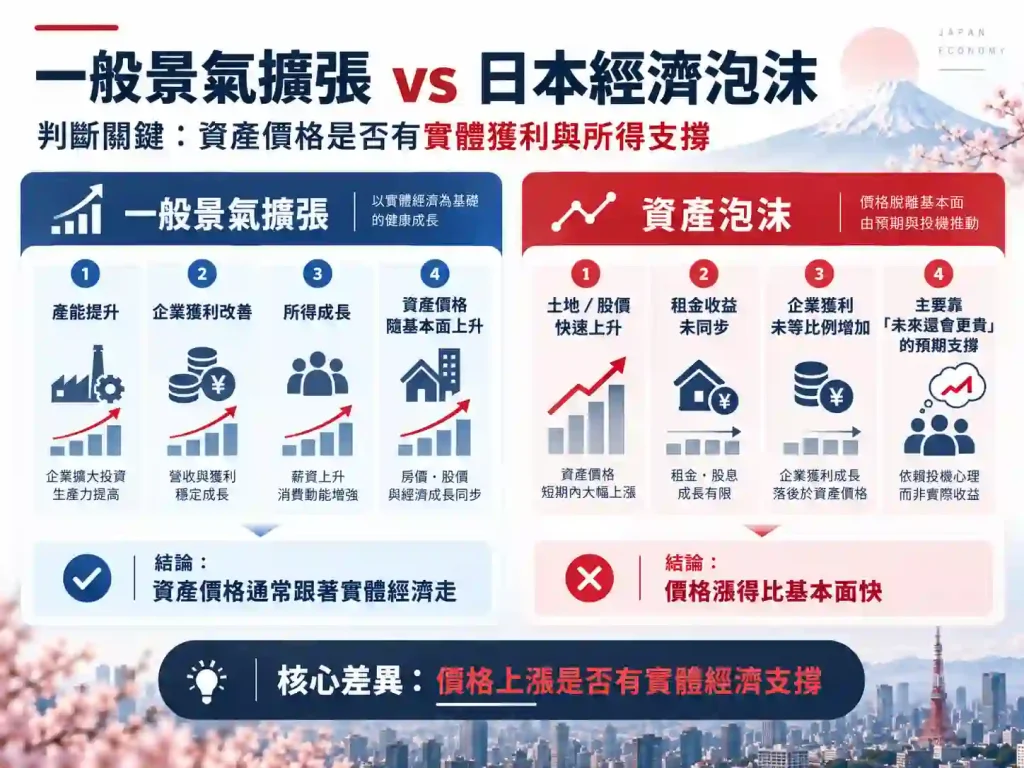
日本泡沫經濟是指投機資金與上漲預期在缺乏實質基礎支撐時,仍把資產價格推高到遠超內在價值的狀態。判斷泡沫與一般景氣繁榮的核心,是資產價格上漲是否有實體獲利與所得同步支撐。
一般景氣擴張主要反映產能、成本效率、附加價值與企業獲利改善,資產價格通常隨實體經濟表現上升。日本泡沫經濟則主要由土地與股票價格快速上漲推動,租金收益與企業獲利沒有等比例增加,價格差距主要由「未來還會更貴」的預期支撐。
日本泡沫經濟時期在日本國內通稱為「バブル景気」(泡沫景氣),多數用法也與「平成景氣」同義。日本內閣府《經濟財政白書》把日本泡沫經濟擴張期記為 51 個月。
台灣經濟研究院分析指出,日本泡沫期大量資金投入資產價格上漲,但產生的經濟效益低於資金投入。該分析的公開段落止於此處,後續內容需登入閱讀。
2.1. 日本經濟泡沫英文怎麼說?3 個常見詞差異
日本經濟泡沫常見英文詞包含 Japanese asset price bubble、bubble economy 與 the Lost Decades,但三者指涉的時期與使用情境不同。
| 英文 | 指的是 | 使用場合 |
|---|---|---|
| Japanese asset price bubble | 1980 年代後期的資產價格暴漲現象本身 | 學術文獻、經濟史研究最常用 |
| Bubble boom/Bubble economy | 日本國內通稱「バブル景気」的對應譯法 | 一般敘述、新聞報導 |
| The Lost Decades | 泡沫破裂之後的長期停滯 | 談後果、談失落的十/二十/三十年 |
Japanese asset price bubble 與 bubble economy 用於描述泡沫期;the Lost Decades 指泡沫破裂後的長期停滯,不應混用。
3. 日本經濟泡沫是哪幾年?官方景氣循環、日經走勢與寬觀察期
以日本政府的景氣基準日付計,日本泡沫期所對應的第 11 循環擴張期為 1986 年 12 月至 1991 年 2 月,共 51 個月。其他資料若採股市走勢或更寬的總體經濟觀察期,可能出現不同起訖年份,但不能與官方景氣循環口徑視為同一種正式定義。
| 口徑 | 起 | 訖 | 依據機構 |
|---|---|---|---|
| 日本官方景氣基準日付 | 1986.11(谷)/擴張期自 1986.12 起算 | 1991.02(山),後退期至 1993.10 | 內閣府經濟社會總合研究所 |
| 日經市場走勢觀察 | 約 1986.07 | 1989.12 | 依市場走勢劃分,非政府正式景氣口徑 |
| 部分二手研究的寬觀察期 | 常見自 1985 前後起算 | 有時延伸至 1990 年代中期 | 非統一官方口徑;使用時須具名研究與定義 |
日本經濟泡沫的時間判讀應先區分用途:政策與景氣循環分析以內閣府景氣基準日付為準;市場分析可觀察日經平均的高低點;若採更寬的總體經濟期間,應明確註明研究者、資料定義與起訖依據,不宜統稱為官方「GDP 口徑」。
3.1. 日本經濟泡沫時間為什麼同時出現 1986 年 11 月與 12 月?
日本經濟泡沫的官方資料同時出現 1986 年 11 月與 1986 年 12 月,是因為統計定義不同。景氣基準日付把「谷」定在 1986 年 11 月,擴張期則從次月起算。
因此,日本泡沫經濟的官方擴張期從 1986 年 12 月計至 1991 年 2 月,共 51 個月。
4. 日本泡沫經濟為什麼形成?5 步因果鏈
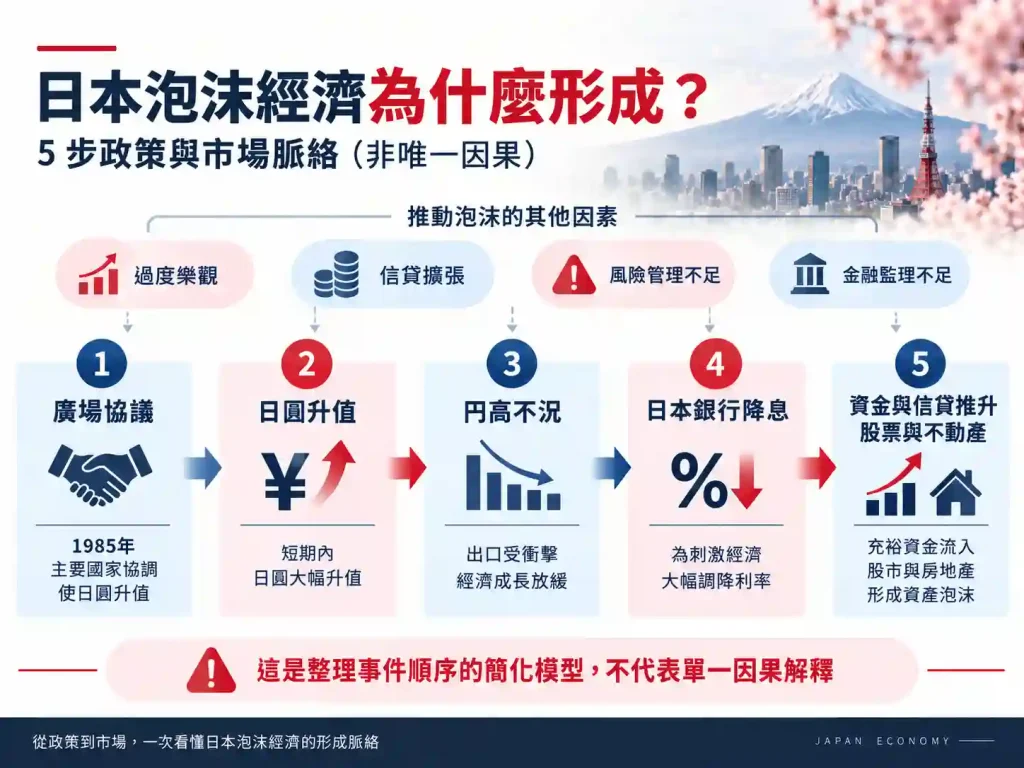
日本泡沫經濟可用 5 步整理重要政策與市場脈絡,但這不是唯一因果模型。日本銀行事後回顧指出,泡沫形成還涉及過度樂觀、信貸擴張、金融機構風險管理與監理不足等多項因素的交互作用。
- 日本泡沫經濟形成第 1 步:1985 年廣場協議後,日圓快速升值。
- 日本泡沫經濟形成第 2 步:日圓升值衝擊日本出口,形成円高不況。
- 日本泡沫經濟形成第 3 步:日本銀行自 1986 年起連續降息。
- 日本泡沫經濟形成第 4 步:日本銀行將公定歩合降至 2.5%,低利率環境持續。
- 日本泡沫經濟形成第 5 步:日本低利率環境中的資金大量流向股票與不動產,資產價格快速上升。
這 5 步可用來理解寬鬆政策與資產價格上升的時間關係:日本銀行原本為因應日圓升值與出口衝擊而維持寬鬆,低利率與信貸擴張其後成為資產價格上升的重要背景之一,但不能單獨解釋整個泡沫。
4.1. 廣場協議如何影響日本泡沫經濟與日圓升值?
廣場協議於 1985 年 9 月 22 日由美國、日本、西德、英國、法國的財政部長與央行總裁在紐約廣場飯店達成,核心共識是協調干預外匯市場,使美元有序下調。
廣場協議後,日圓在短時間內大幅升值。美元兌日圓由協議前約 240–250 日圓兌 1 美元,降至 1988 年前後約 120–125 日圓兌 1 美元;匯率數字下降代表日圓對美元升值。
美元兌日圓由約 240–250 降至約 120–125,代表日圓價值在約三年間大幅上升。對出口導向的日本經濟而言,日圓升值會提高日本商品換算為外幣後的相對價格,增加出口部門壓力。
4.2. 円高不況後,日本銀行為什麼連續五次降息?
日本銀行降息的主要目的,是因應日圓快速升值對出口與景氣的衝擊。1986 年 1 月至 1987 年 2 月,日本銀行連續五次調降公定歩合,由 5.00% 降至 2.50%。
| 生效日 | 日本銀行公定歩合 |
|---|---|
| 1986.01.30 | 日本銀行公定歩合 5.00% → 4.50% |
| 1986.03.10 | 日本銀行公定歩合 4.50% → 4.00% |
| 1986.04.21 | 日本銀行公定歩合 4.00% → 3.50% |
| 1986.11.01 | 日本銀行公定歩合 3.50% → 3.00% |
| 1987.02.23 | 日本銀行公定歩合 3.00% → 2.50% |
1986 年 11 月 1 日,日本銀行把公定歩合由 3.50% 降至 3.00%,與內閣府認定的景氣觸谷同月;1987 年 2 月又降至 2.50%。這表示寬鬆環境延續到景氣開始回升之後,是後續資產價格上升的重要背景之一,但不能單獨視為泡沫形成的充分原因。
4.3. 低利率與土地擔保如何讓資金流入股市與房市?
日本泡沫經濟形成期,低利率與土地擔保機制讓資產價格和銀行信用互相強化,資金因此大量流向股票與不動產。
1. 實業投資機會減少:出口產業受日圓升值衝擊,擴產誘因下降。
2. 借貸成本下降:2.5% 的低利率提高借錢投資資產的吸引力。
3. 土地擔保放大信用:土地升值提高可貸金額,進一步推升土地需求與價格。
支撐日本土地價格與銀行信用互相強化循環的,是「土地不會貶值」的土地神話。日本銀行事後回顧提到,泡沫時代甚至出現「東京都會區的土地價值足以買下全美國」的計算;目前沒有足夠權威來源支持把範圍精確限定為「東京 23 區」。
日本泡沫經濟的資產熱潮也延伸到度假村開發。1987 年日本實施《總合保養地域整備法》(俗稱渡假村法),各地興建滑雪場、高爾夫球場與海洋主題設施;日本環境省原文可直接核對《總合保養地域整備法》的法制依據。
5. 日本經濟泡沫如何破裂?升息與不動產融資管制的影響
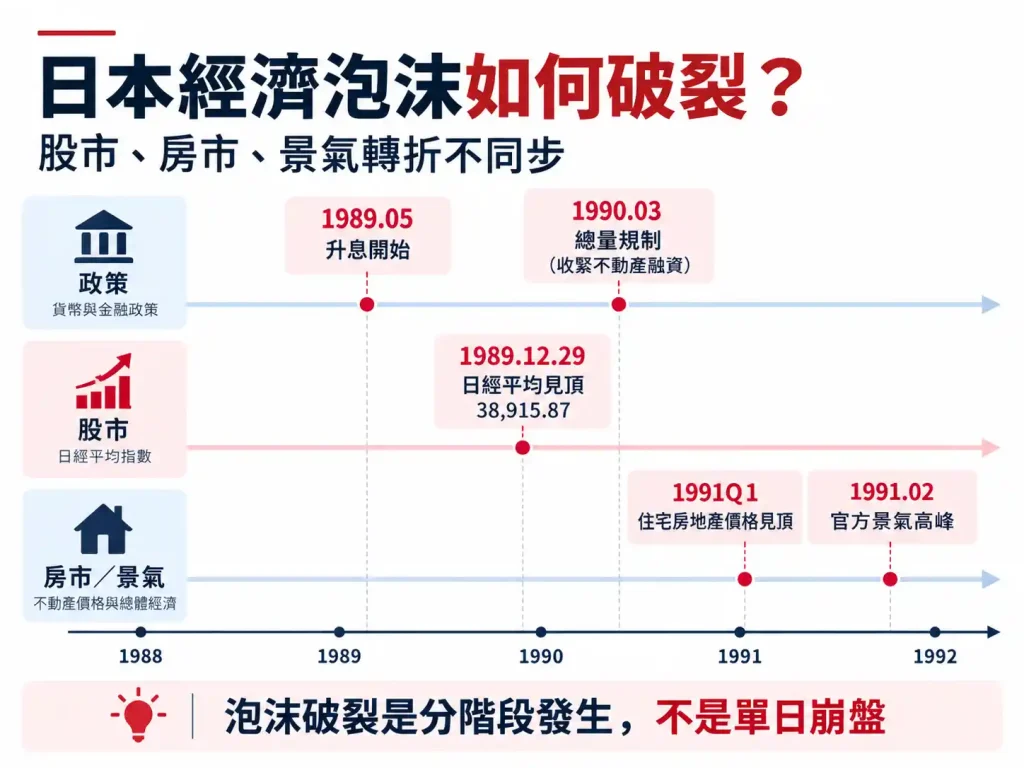
日本經濟泡沫不是在單一日期同時崩盤。日經平均先在 1989 年底見頂,官方景氣高峰落在 1991 年 2 月,房地產價格則更晚開始明顯下跌。
5.1. 日經平均為什麼在日本經濟泡沫末期先見頂?
1989 年 12 月 29 日,日經平均指數見頂 38,915.87。日本銀行早在 1989 年 5 月啟動升息週期,之後五次調升公定歩合,由 2.50% 升至 6.00%。
除日本銀行升息外,大藏省也收緊不動產融資。1990 年 3 月,大藏省以行政指導方式要求銀行控制不動產業貸款成長,形成俗稱的「總量規制」。這項措施收緊了不動產融資,但並不是具有法律強制力的全面禁貸,也不宜描述成「直接切斷」房市資金來源。
5.2. 日本房地產為什麼比股市晚開始下跌?
日本主要都市圈與全國平均地價約自 1991 年轉跌,晚於 1989 年底已見頂的日經平均;部分地方市場的住宅地價修正較晚。內閣府把景氣高峰定在 1991 年 2 月,之後日本進入第 11 循環後退期。
日本經濟泡沫沒有單一「破裂日」:日經平均高點在 1989 年底,官方景氣高峰在 1991 年 2 月;BIS 住宅房地產價格序列則在 1991 年第 1 季附近見頂。不同資產與景氣指標的轉折時間不一致,是泡沫破裂的重要特徵。
6. 日本經濟泡沫破裂後跌多少?股市與房市跌幅比較
日本經濟泡沫破裂後,股市呈現「快而深」的下跌,住宅房地產則呈現「慢而久」的修正。
6.1. 日本經濟泡沫破裂後,日經平均從高點到低點跌多少?
日經平均自 1989 年 12 月 29 日的 38,915.87 高點下跌,1992 年 8 月 18 日觸及 14,309.41,較高點下跌約 63%。這個數字可直接回溯至日本證券業協會的歷史資料。
6.2. 日本經濟泡沫破裂後,住宅房地產指數在 1991Q1 至 1995Q1 跌多少?
BIS/FRED 的日本住宅房地產價格指數由 1991 年第 1 季約 182.79 降至 1995 年第 1 季約 161.92,這一段約下跌 11.4%。但 1995 年第 1 季不是房市落底;相關序列在之後仍持續下滑,因此不能把 1995Q1 當成房市最低點。
日本泡沫破裂後的股市與房市走勢不同,主要差異在資產流動性。股票可以快速成交,恐慌能立即反映在價格上;不動產交易週期較長,賣方也可能延後降價,因此價格通常逐步修正。
日本泡沫經濟破裂後,股市在 1992 年已出現急跌低點,但住宅房地產價格在 1995 年之後仍持續下滑。這表示股市與房市的修正節奏明顯不同,不能只用股市低點判斷房地產修正已經結束。
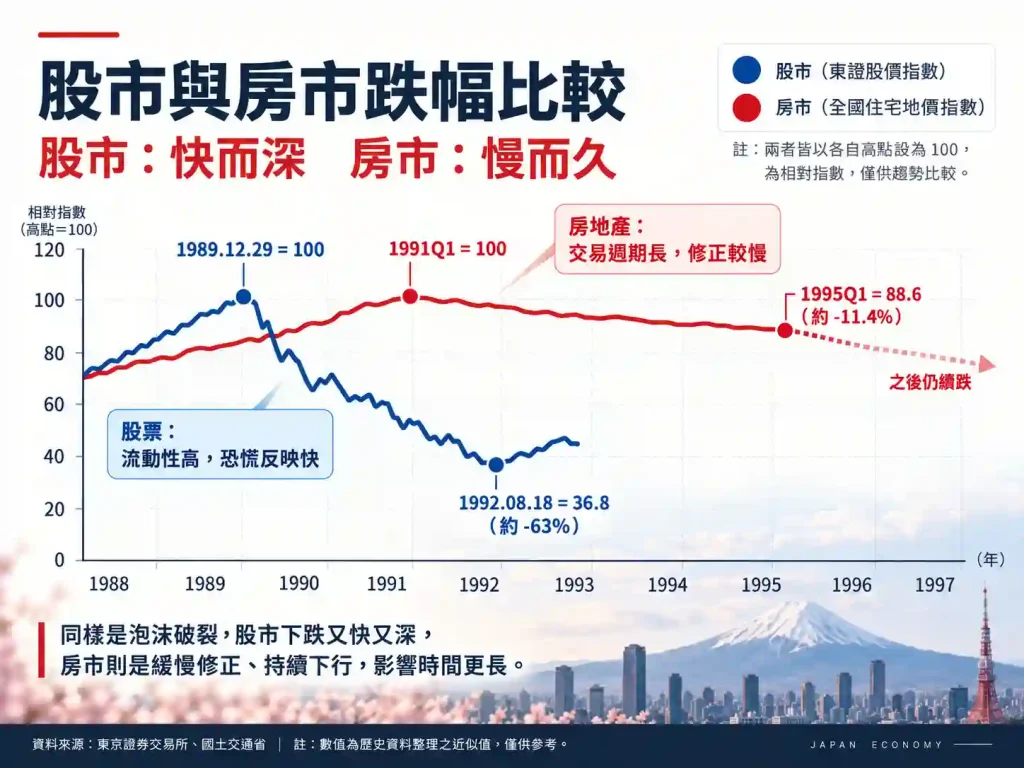
【圖 4】日本泡沫經濟股市與房市修正比較:日經平均由 1989 年高點至 1992 年低點約跌 63%;BIS 住宅房地產價格指數由 1991Q1 至 1995Q1 約跌 11.4%,且 1995Q1 並非房市最終落底。
資料來源:日經高低點可直接回溯至 日本證券業協會歷史資料;住宅房地產價格序列可直接回溯至 FRED/BIS 日本住宅房地產價格指數。因此這兩組數字不再列為僅有中文二手轉述。
7. 日本泡沫經濟與失落三十年是同一件事嗎?
日本泡沫經濟與失落三十年的關係是「泡沫期」與「泡沫破裂後長期停滯」的差別,兩者不是同一段時期。
7.1. 日本泡沫經濟、失落十年與失落三十年的時間差異
日本泡沫經濟指 1980 年代後期的資產暴漲期;失落十年,以及後來延伸的失落二十年、失落三十年,則指泡沫破裂後約自 1992 年起的長期停滯。前者是資產價格狂熱期,後者是泡沫破裂後的長期調整。
「失落三十年」不是官方認定的單一衰退期。內閣府景氣基準日付顯示,第 11 循環的後退期在 1993 年 10 月結束,之後日本仍有正常的景氣擴張與收縮。
「失落三十年」是對長期低成長與物價不振的概括稱呼,不代表日本經濟連續三十年都處於衰退。
把日本泡沫經濟與失落三十年視為同一件事,容易誤以為泡沫破裂直接造成連續三十年的單一衰退。泡沫破裂後的長期停滯還涉及不良債權處理速度、企業去槓桿與人口結構等因素。

8. 日本出現泡沫經濟,西德為何沒有?比較廣場協議後的利率政策
日本與西德在廣場協議後都面臨貨幣升值壓力,政策利率也都曾降至 2.5%。兩國之後在低利率維持時間與升息節奏上存在明顯差異;這組比較可以說明政策路徑不同,但不能單靠利率差異證明日本出現泡沫而西德沒有。
日本與西德的官方利率紀錄可修正「日本降息、西德沒有」的常見說法:兩國都曾把政策利率降至 2.5%。但資產泡沫的形成涉及信貸、監理、風險偏好與資產市場結構等多重因素,因此日德比較應視為描述性對照,而不是單一因果檢驗。
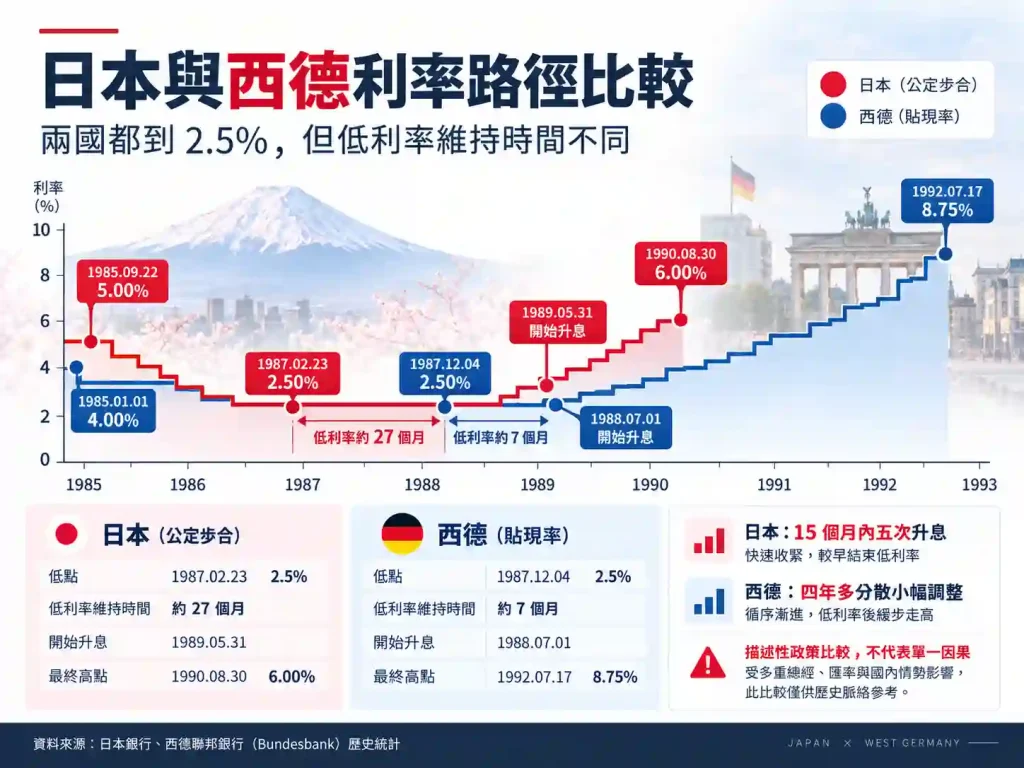
| 項目 | 日本(公定歩合) | 西德(貼現率) |
|---|---|---|
| 協議前水準 | 日本:5.00%(1983.10 起) | 西德:4.50%(1985.02 起) |
| 降到最低 | 日本:2.50%(1987.02.23) | 西德:2.50%(1987.12.04) |
| 觸底後維持多久 | 日本:約 27 個月 | 西德:約 7 個月 |
| 開始升息 | 日本:1989.05.31 | 西德:1988.07.01 |
| 升息節奏 | 日本:15 個月內五次,累計 +3.50% | 西德:分散在四年多,多次小幅調整 |
| 最終高點 | 日本:6.00%(1990.08.30) | 西德:8.75%(1992.07.17) |
| 資產市場結果(描述性) | 日本:出現大規模資產泡沫並在其後長期調整 | 西德:未出現與日本同等規模的資產泡沫 |
資料來源:日本銀行 公定歩合推移、德國聯邦銀行 貼現率與倫巴德率長期序列。兩份都是央行一手資料,可自行下載核對。
8.1. 日本與西德都降息到 2.5%,泡沫經濟差異在哪裡?
日本與西德的政策利率最低都到 2.5%,但西德約 7 個月後開始升息,日本則維持低點約 27 個月。日本較長的低利率期間與資產價格快速上升在時間上重疊,但兩者的關係應與信貸擴張、金融監理與市場預期等因素一併解讀。
8.2. 日本與西德開始升息的時間與節奏有何不同?
日本與西德的第二個差異是升息節奏:西德的升息分散在四年多,多次小幅調整至 8.75%;日本則先長時間維持低利率,之後在 15 個月內連續升息五次。這是政策路徑的描述性差異,不應單獨當作兩國資產市場結果的因果證明。
9. 日本經濟泡沫與美國有何關係?外因與日本國內政策比較
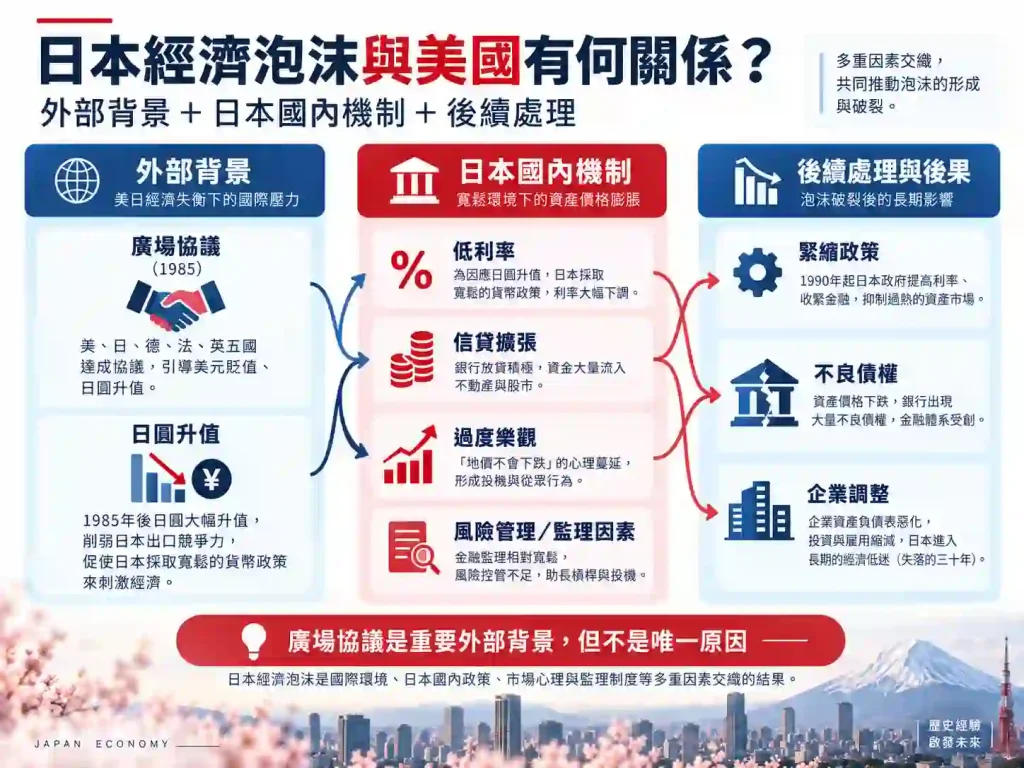
日本經濟泡沫與美國的關係可分為外部背景與日本國內因素兩層:廣場協議與日圓升值是重要外部背景,日本後續的貨幣政策、信貸擴張、金融監理與泡沫破裂後的處理方式則共同影響泡沫規模與長期後果。
9.1. 廣場協議如何成為日本經濟泡沫的外部起點?
廣場協議通常被視為日本泡沫形成的重要外部背景之一。協議後日圓快速升值,日本出口受到壓力,日本銀行因應景氣而降息;但日本銀行的事後研究強調,泡沫形成是低利率、過度樂觀、信貸擴張、風險管理與監理等多項因素交互作用的結果。
因此,廣場協議不宜被寫成日本泡沫與其後長期停滯的單一原因。較穩妥的表述是:廣場協議改變了匯率與政策環境,但泡沫規模與破裂後的長期影響仍取決於日本國內政策與結構條件。
9.2. 日本貨幣政策如何影響日本泡沫經濟的規模與破裂?
日本財務省等事後政策回顧常把泡沫前後的貨幣政策爭議分為三個階段:降息幅度偏大、緊縮啟動偏晚,以及後續緊縮幅度較大。這是事後政策評價,不應當成沒有爭議的客觀定論;日本銀行研究也指出,若只依當時的物價資訊判斷,政策轉向時點並非事前就能清楚辨識。
| 時點 | 做了什麼 | 事後政策評價/脈絡 |
|---|---|---|
| 1986 年(日本銀行) | 事後政策評價:日本銀行降息至 2.5%,部分回顧認為降息幅度偏大 | 低資金成本與信貸擴張增加資產投機誘因;屬事後解讀 |
| 1987 年 10 月起(日本銀行) | 事後政策評價:低利率維持較久,部分回顧認為緊縮啟動偏晚 | 同期資產價格持續上升;政策時點只是多項影響因素之一 |
| 1989–1990 年(日本銀行) | 事後政策評價:1989–1990 年日本銀行在 15 個月內升息 14 碼 | 快速緊縮與資產價格下跌在時間上重疊;不宜表述為單一因果 |
9.3. 日本泡沫經濟破裂後,不良債權處理為什麼重要?
日本泡沫經濟破裂後,不良債權的辨識與處理速度會影響金融體系修復。IMF 等事後研究指出,問題貸款承認與處理延遲加重金融壓力,並推遲持續復甦;但日本長期低迷同時涉及企業去槓桿、需求疲弱、通縮與結構性因素,不能只歸因於不良債權。
日本泡沫破裂後的經驗顯示,廣場協議、不良債權、企業調整與總體需求等因素需要分開分析。較準確的結論是:不良債權處理延遲是拖慢復甦的重要因素之一,而不是解釋「失落年代」的唯一原因。
10. 泡沫經濟怎麼判斷?日本經驗的限制與四個風險訊號
10.1. 日本泡沫經濟形成當下為什麼很難判斷?
日本泡沫經濟在形成當下很難判斷,因為市場與政策制定者可能把資產價格上漲解讀為經濟結構的真實變化,難以及時確認價格是否已脫離基本面。
日本銀行總裁速水優(Masaru Hayami)在 2000 年演講回顧泡沫時指出,泡沫擴大期間很難判斷資產價格上漲究竟是泡沫,還是經濟結構的真實變化;當時「東京作為國際金融中心的地位正在提升」就是合理化地價上漲的代表性敘事。
日本泡沫經濟的另一個判斷難題,是消費者物價指數(CPI)相對平穩,但股票與土地等資產價格快速上升。當一般物價沒有明顯上漲時,央行較缺乏立即收緊政策的傳統依據。
央行在資產泡沫期間必須權衡兩種風險。過早緊縮可能壓抑原本可實現的成長;放任泡沫則可能提高長期社會成本。
事後回看政策轉折較容易,但在泡沫形成當下,兩種風險的機率與代價都難以精準判斷。
日本泡沫經濟經驗顯示,當資產價格快速上漲有一套看似合理的結構性解釋,同時消費者物價指數(CPI)維持平穩時,泡沫判斷會特別困難。資產價格快速上漲且 CPI 平穩的情況不能只靠單一指標判定,需要同時觀察資產價格、所得、信貸與政策環境。
10.2. 日本泡沫經濟破裂前有哪些四個風險訊號?
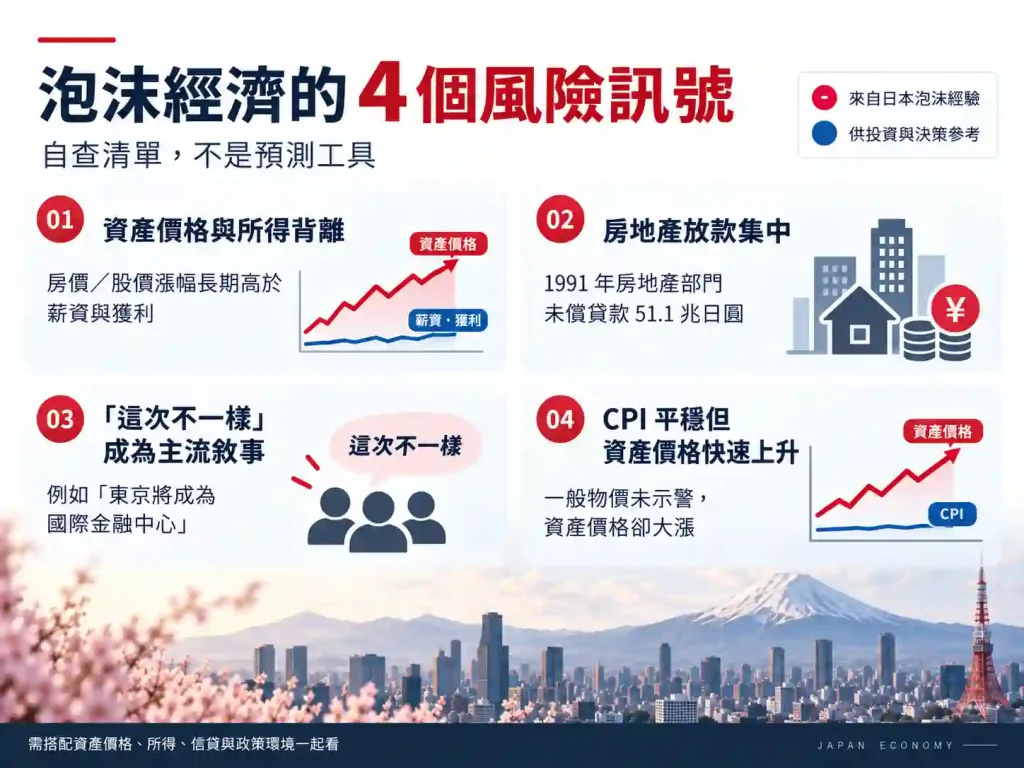
日本泡沫經濟可歸納出 4 個風險訊號。這些訊號不是預測工具,而是檢查資產價格、信貸與政策環境是否異常的自查清單。
- 日本泡沫經濟風險訊號—資產價格與所得成長背離:房價或股價若持續數年大幅高於薪資與企業獲利成長,資產價格可能主要由上漲預期而非購買力支撐。
- 日本泡沫經濟風險訊號—銀行放款集中於不動產:1991 年日本銀行體系對房地產部門的未償貸款達 51.1 兆日圓,較 1985 年增加 25.8 兆日圓,年均增幅 12.4%。金融體系越集中於單一資產類別,系統性風險越容易累積。
- 日本泡沫經濟風險訊號—「這次不一樣」成為主流敘事:當時市場以「東京要成為國際金融中心」解釋地價上漲。判斷重點是資產價格漲幅是否已遠超經濟敘事能支撐的程度。
- 日本泡沫經濟風險訊號—消費者物價指數(CPI)平穩但資產價格快速上升:一般物價沒有提供明確緊縮訊號,但股票與土地價格已明顯上漲,寬鬆政策可能因此維持更久。
11. 台灣要和日本泡沫比較,應該看哪四組數據?
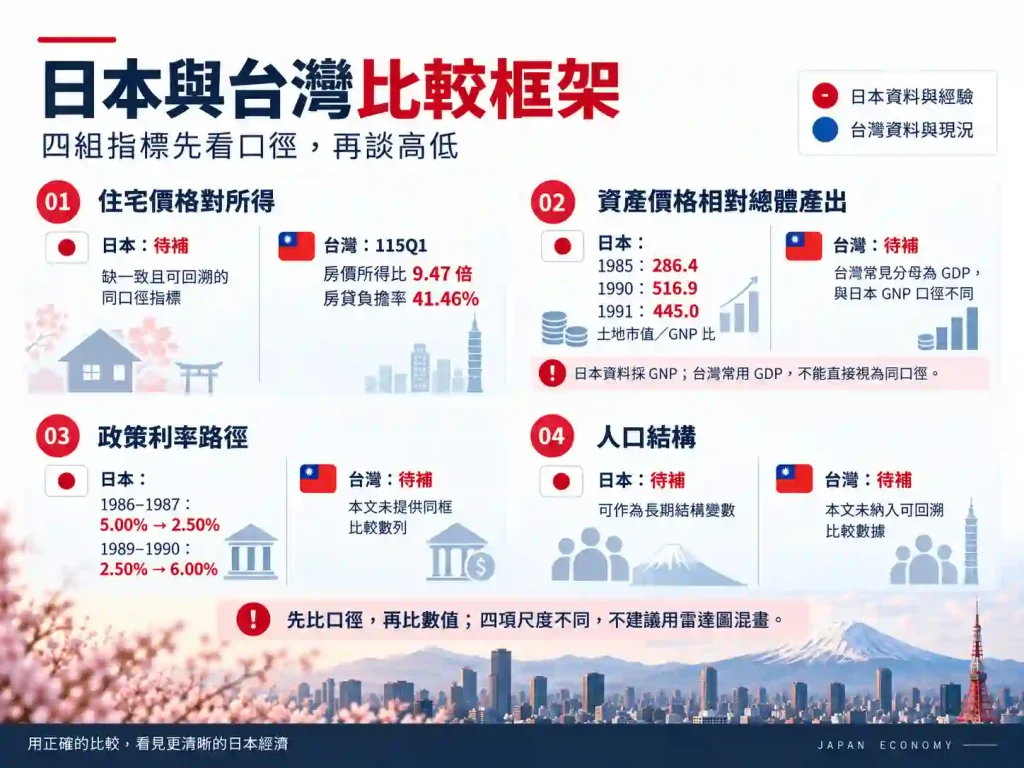
比較日本泡沫與台灣時,應使用兩地都能定義與查證的同名指標,而不是只用「像」或「不像」的印象判斷。四組比較指標是住宅價格對所得、資產價格對名目 GDP、央行政策利率,以及人口結構。
日本泡沫與台灣的比較必須逐項對照同名指標,避免把不同時期、不同定義的數字直接混在一起。
| 指標 | 定義 | 日本泡沫期數值 | 台灣現況(115 年第 1 季) |
|---|---|---|---|
| 住宅價格對所得 | 中位數住宅總價 ÷ 中位數家戶年可支配所得 | 日本:本文未取得可回溯數值 | 台灣:房價所得比 9.47 倍;房貸負擔率 41.46%(115Q1,內政部官方統計) |
| 資產價格對名目 GDP | 全國土地資產總值 ÷ 名目 GDP(或 GNP) | 日本:私人部門土地市值/GNP 比 286.4(1985)→516.9(1990);1991 為 445.0 | 台灣:本文未列當期數值(查主計總處國富統計) |
| 央行政策利率的方向與幅度 | 政策利率的變動路徑與累計幅度 | 日本:1986–87 降至 2.5%;1989–90 升至 6% | 台灣:本文未列數值(查中央銀行重貼現率歷史資料) |
| 人口結構 | 工作年齡人口佔比與其轉折時點 | 日本:本文未取得可回溯數值 | 台灣:本文未列數值(查國發會人口推估) |
11.1. 日本泡沫與台灣比較:住宅價格對所得
住宅價格對所得是台灣目前具逐季官方統計的比較指標。內政部的房貸負擔率判讀標準為:30% 以下「可合理負擔」、30–40%「略低」、40–50%「偏低」、50% 以上「過低」。
- 長期變化:台灣房價所得比由 2002 年約 4.26 倍升至 2024 年第 4 季 10.76 倍,22 年間約增加 2.5 倍。
- 近幾季:114 年第 1 季為 10.24 倍、第 2 季 9.89 倍、第 3 季 9.71 倍,115 年第 1 季降至 9.47 倍。
- 區域差異:六都落差明顯,台北市長期居高;114 年第 2 季房價所得比為 15.41 倍。
台灣住宅價格對所得可查內政部房價負擔能力統計,長期序列可查政治大學不動產研究中心的營建指標資料。
資料狀態:115 年第 1 季台灣房價所得比 9.47 倍、房貸負擔率 41.46% 可直接回溯至 內政部不動產資訊平台官方統計;長期房價所得比序列可另參考 政治大學不動產研究中心 的整理。資料取得日期:2026 年 9 月。
11.2. 日本泡沫與台灣比較:資產價格對 GNP/名目 GDP
IMF 研究表列的日本私人部門土地市值/國民生產毛額(GNP)比率,1985 年為 286.4,1990 年升至 516.9,1991 年回落至 445.0。原先把 516.9 標成 1991 年屬年份錯置。台灣端可由主計總處國富統計查找對應資料,但目前未列入可直接比較的台灣數值。
11.3. 日本泡沫與台灣比較:央行政策利率方向與幅度
日本泡沫期的政策利率路徑包括 1986–1987 年五次降息至 2.5%,以及 1989–1990 年五次升息至 6%。台灣端可由中央銀行重貼現率歷史資料查找對應政策利率路徑。
11.4. 日本泡沫與台灣比較:工作年齡人口與人口結構
人口結構不是日本泡沫經濟形成的直接成因,但會影響泡沫破裂後的修復速度。比較日本與台灣時,可觀察工作年齡人口佔比及其轉折時點;台灣端可由國發會人口推估資料查找。
日本泡沫與台灣的完整比較需要同時檢查住宅價格對所得、資產價格相對於總體產出的比率、央行政策利率與人口結構。日本現有可回溯土地資產資料採 GNP 作分母,台灣若使用名目 GDP,必須明確標示口徑差異,不能把兩者視為完全相同的指標。
12. 日本泡沫經濟的數字哪些可信?資料來源如何分級
12.1. 日本泡沫經濟資料的官方認定、機構報告與轉述有何差異?
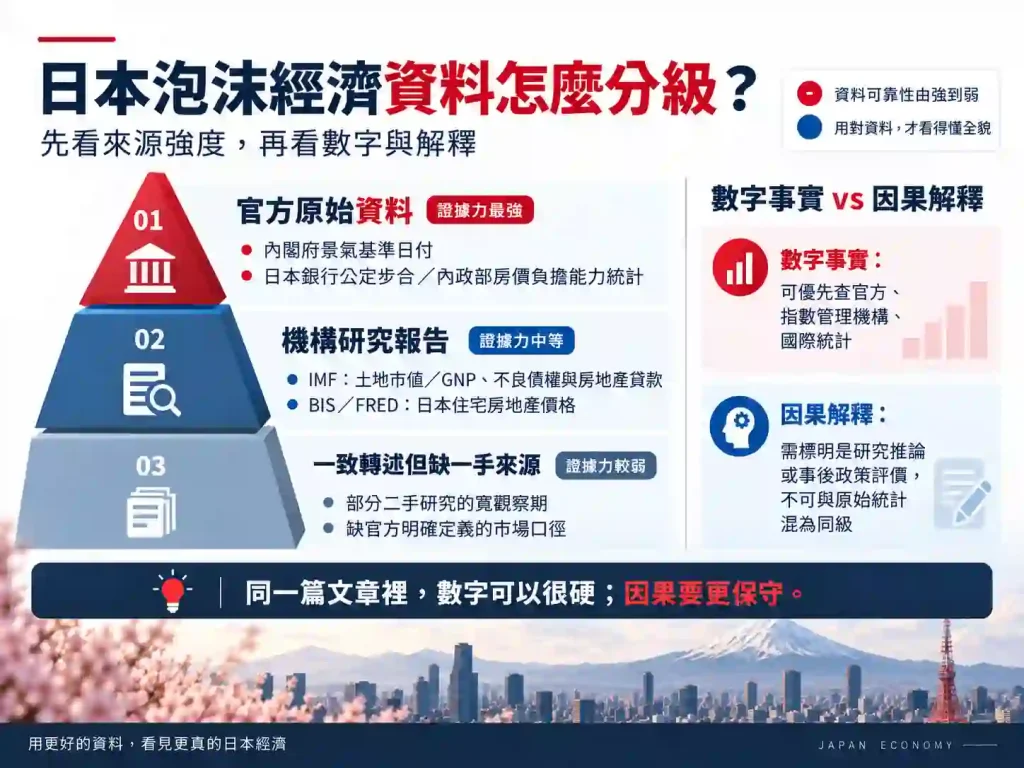
日本泡沫經濟的關鍵數字可分成 3 個證據等級:
1. 官方認定:可回溯至政府或中央銀行原始資料。
2. 機構報告:有第三方機構出處,但未必能直接開啟原始資料頁面。
3. 各家轉述一致:多個來源說法一致,但仍缺少可點擊的一手出處。
撰寫需要附參考文獻的日本泡沫經濟報告時,應優先使用可回溯至政府或中央銀行原始資料的「官方認定」級別,再以機構報告與一致轉述作補充。
12.2. 哪些日本泡沫經濟數字已有官方原始來源?
| 數字 | 內容 | 狀態 | 出處 |
|---|---|---|---|
| 日本泡沫期間認定 | 谷 1986.11、山 1991.02、後退期至 1993.10 | 官方認定 | 內閣府 景氣基準日付 |
| 日本泡沫經濟擴張期 51 個月 | 1986.12–1991.02 | 官方認定 | 內閣府 經濟財政白書 |
| 日本第 11 循環成因描述 | 廣場協議→日圓升值不況→寬鬆政策→地價與股價高騰(官方回顧的政策脈絡,非唯一因果) | 官方認定 | 內閣府 過去の主な景気循環のパターン |
| 日本銀行降息路徑 | 1986.01.30–1987.02.23,五次,5.00%→2.50% | 官方認定 | 日本銀行 公定歩合推移/原始 CSV |
| 日本銀行升息路徑 | 1989.05.31–1990.08.30,五次,2.50%→6.00% | 官方認定 | 日本銀行 公定歩合推移/原始 CSV |
| 日本參與廣場協議 | 1985.09.22,五國,協調干預匯市 | 官方認定 | IMF 廣場協議歷史紀錄 |
| 日本失落十年的形成機制 | 不良債權、資產負債表衰退 | 官方認定 | 中央銀行《日本失落十年的經驗與啟示》 |
| 西德貼現率路徑 | 觸底 2.50%(1987.12.04)、1988.07.01 起升息、1992.07 達 8.75% | 官方認定 | 德國聯邦銀行 貼現率與倫巴德率長期序列 |
經重新查核,日經 1989 年高點可直接回溯至 Nikkei Indexes;1992 年日經低點可查日本證券業協會;住宅房地產價格可查 BIS/FRED 原始序列;房地產部門貸款與土地市值/GNP 比可查 IMF 原始研究報告。台灣 115 年第 1 季房價所得比與房貸負擔率也可直接回溯至內政部官方統計。
若報告需要完整參考文獻,應優先引用上述可直接回溯的一手或準一手來源,並在數字旁保留年份、日期與指標定義。對「泡沫成因」「政策失誤」等因果判斷,則應明確標示為官方事後回顧或研究解釋,而不是與原始統計數字放在同一證據層級。
12.3. 日本經濟泡沫的升息路徑為什麼有三個流傳版本?
日本銀行官方紀錄顯示,1989 年 5 月至 1990 年 8 月共升息五次,公定歩合由 2.5% 升至 6%。爭議集中在部分中文資料把 6% 的終點誤寫成 1990 年 3 月。
| 生效日 | 日本銀行公定歩合 | 調升幅度 |
|---|---|---|
| 1989.05.31 | 日本銀行公定歩合 2.50% → 3.25% | +0.75%(3 碼) |
| 1989.10.11 | 日本銀行公定歩合 3.25% → 3.75% | +0.50%(2 碼) |
| 1989.12.25 | 日本銀行公定歩合 3.75% → 4.25% | +0.50%(2 碼) |
| 1990.03.20 | 日本銀行公定歩合 4.25% → 5.25% | +1.00%(4 碼) |
| 1990.08.30 | 日本銀行公定歩合 5.25% → 6.00% | +0.75%(3 碼) |
資料來源:日本銀行「基準割引率および基準貸付利率(従来『公定歩合』として掲載されていたもの)の推移」,原始 CSV 可自行下載核對。
版本判定:版本 A 與版本 C 符合日本銀行官方紀錄;版本 B 的終點月份有誤。
| 版本 | 判定 | 說明 |
|---|---|---|
| 版本 A(15 個月升息 14 碼/3.5%) | 正確 | 日本銀行官方紀錄顯示,15 個月、14 碼、3.5% 三項皆相符 |
| 版本 B(1989 年 5 月至 1990 年 3 月,聲稱升至 6%) | 終點月份有誤 | 日本銀行官方紀錄顯示,1990 年 3 月只升到 5.25%,1990 年 8 月 30 日才達 6.00% |
| 版本 C(1989 年 5 月至 1990 年 8 月,五次升至 6%) | 正確 | 日本銀行官方紀錄顯示,起訖月份、升息次數與終點利率皆相符 |
13. 日本經濟泡沫常見問題 FAQ

Q1:日本泡沫經濟是什麼,和一般景氣繁榮差在哪?
Ans:日本泡沫經濟是日本股價與地價脫離實體經濟支撐而暴漲的狀態;一般景氣擴張主要提升產能、效率與附加價值,日本泡沫經濟則主要由資產漲價預期推動。
Q2:日本經濟泡沫是哪幾年,為什麼會有不同時間口徑?
Ans:日本經濟泡沫的官方擴張期為 1986 年 12 月至 1991 年 2 月,共 51 個月。其他年份可能來自日經市場走勢或部分二手研究採用的較寬觀察期,並不等同日本政府的正式景氣循環口徑。
Q3:日本泡沫經濟形成與破裂的核心機制是什麼?
Ans:日本泡沫經濟可用廣場協議、日圓升值、日本銀行降息、信貸與資產價格上升、後續緊縮來整理政策脈絡;但日本銀行事後研究指出,泡沫形成還涉及過度樂觀、風險管理、監理與信貸擴張等多重因素,不能視為單一因果鏈。
Q4:日本泡沫經濟和失落三十年是同一件事嗎?
Ans:日本泡沫經濟與失落三十年不是同一件事。日本泡沫經濟是 1980 年代後期的資產暴漲期;失落三十年是泡沫破裂後長期低迷的通稱,不是官方認定連續三十年的單一衰退期。
Q5:日本經濟泡沫破裂後,股市與房市各跌多少?
Ans:日經平均由 1989 年 12 月 29 日的 38,915.87 高點跌至 1992 年 8 月 18 日的 14,309.41,約跌 63%。BIS/FRED 住宅房地產價格指數在 1991Q1 至 1995Q1 約跌 11.4%,且 1995Q1 並非房市最終低點。
Q6:日本泡沫經濟英文怎麼說?
Ans:日本泡沫經濟英文可依語境使用 Japanese asset price bubble 或 bubble economy;the Lost Decades 則指日本泡沫破裂後的長期停滯,不應與泡沫經濟時期混為一談。
Q7:日本泡沫經濟和西德在廣場協議後的利率政策差在哪?
Ans:日本與西德在廣場協議後都曾把政策利率降至 2.5%,但日本在低點維持約 27 個月,西德約 7 個月,升息節奏也不同。這是重要的政策路徑差異,但不能單靠利率差異解釋兩國資產市場結果。
Q8:日本經濟泡沫的升息路徑為什麼有三個版本?
Ans:日本銀行官方紀錄顯示,1989 年 5 月至 1990 年 8 月共升息五次,由 2.5% 升至 6%。版本 B 把 6% 的終點誤寫成 1990 年 3 月。
Q9:日本泡沫經濟破裂前可以追蹤哪四個風險訊號?
Ans:日本泡沫經濟經驗可歸納四個風險訊號:資產價格與所得背離、銀行放款集中不動產、「這次不一樣」成為市場主流敘事,以及消費者物價平穩但資產價格快速上升。
Q10:寫日本泡沫經濟報告應該先查哪些官方資料?
Ans:撰寫日本泡沫經濟報告時,應優先查日本內閣府與日本銀行的一手資料,並區分官方認定、機構報告與各家轉述三種證據等級,再核對景氣日期、利率路徑與關鍵數字。
14. 附錄:日本泡沫經濟數字來源完整對照表
完整來源表保留官方認定、機構報告與轉述資料,供需要逐筆查證數字與出處時使用。

| 數字 | 內容 | 狀態 | 出處 |
|---|---|---|---|
| 日本泡沫期間認定 | 谷 1986.11、山 1991.02、後退期至 1993.10 | 官方認定 | 內閣府 景氣基準日付 |
| 日本泡沫經濟擴張期 51 個月 | 1986.12–1991.02 | 官方認定 | 內閣府 經濟財政白書 |
| 日本第 11 循環成因描述 | 協議→升值不況→降息→地價股價高騰 | 官方認定 | 內閣府 過去の主な景気循環のパターン |
| 日本銀行降息路徑 | 1986.01.30–1987.02.23,五次,5.00%→2.50% | 官方認定 | 日本銀行 公定歩合推移/原始 CSV |
| 日本銀行升息路徑 | 1989.05.31–1990.08.30,五次,2.50%→6.00% | 官方認定 | 日本銀行 公定歩合推移/原始 CSV |
| 日本參與廣場協議 | 1985.09.22,五國,協調干預匯市 | 官方認定 | IMF 廣場協議歷史紀錄 |
| 日本日圓兌美元匯率時序 | 約 240–250 → 120–125 | 日本銀行官方演講資料 | 日本銀行:Global Imbalances and Current Account Imbalances |
| 日本失落十年的形成機制 | 不良債權、資產負債表衰退 | 官方認定 | 中央銀行《日本失落十年的經驗與啟示》 |
| 日本《總合保養地域整備法》(渡假村法) | 1987 年《總合保養地域整備法》 | 官方認定 | 日本環境省原文 PDF |
| 西德貼現率路徑 | 觸底 2.50%(1987.12.04)、1988.07.01 起升息、1992.07 達 8.75% | 官方認定 | 德國聯邦銀行 貼現率與倫巴德率長期序列 |
| 日本日經平均高點 38,915.87 | 1989.12.29 | 指數管理機構資料 | Nikkei Indexes 官方指數資料 |
| 日本日經平均自高點下跌約 63% | 1992.08.18 低點 14,309.41;相較 1989.12.29 高點約 -63% | 日本證券業協會歷史資料 | 日本證券業協會 Fact Book |
| 日本住宅房地產價格指數 1991Q1→1995Q1 | 182.79→161.92,約 -11.4%;1995Q1 並非最終落底 | BIS 原始序列(FRED 提供) | FRED/BIS 日本住宅房地產價格指數 |
| 日本銀行體系對房地產部門未償貸款 51.1 兆日圓 | 1991 年;1985 年為 25.3 兆日圓 | IMF 研究報告 | IMF WP/93/85 Japanese Banks and the Asset Price Bubble |
| 日本私人部門土地市值/GNP 比 | 286.4(1985)→516.9(1990);445.0(1991) | IMF 研究報告 | IMF WP/93/85 Japanese Banks and the Asset Price Bubble |
| 台灣房價所得比 9.47 倍 | 115 年第 1 季 | 官方統計 | 內政部不動產資訊平台 115 年第 1 季 |
| 台灣房貸負擔率 41.46% | 115 年第 1 季 | 官方統計 | 內政部不動產資訊平台 115 年第 1 季 |
| 台灣房價所得比長期序列 4.26→10.76 倍 | 2002→2024Q4 | 官方統計/學術整理 | 內政部不動產資訊平台;政治大學不動產研究中心長期序列 |
本內容僅作為參考資訊,不能視為任何形式之金融、投資或專業建議。文中所表達之觀點不代表 Moneta Markets 或作者對任何特定投資產品、策略或交易之推薦。請勿僅依據本資料作出投資決策,如有需要,請諮詢獨立之專業顧問。