


想靠收息 ETF 每月多一份現金流,卻又怕「收到派息,帳面反而變瘦」?這篇香港收息 ETF 指南,會帶你拆解派息來源、持有期回報、月派與季派差異、費用與稅務,以及除淨日到派付日的關鍵時間點,也會比較一次買入、月供與 ETF CFD。內容依基金官方文件、港交所、投委會與 IRS 資料核對,幫你少一點配息迷思,多一點判斷總回報的底氣。
收息 ETF 可以提供現金流,但收到派息不代表整項投資有賺。香港投資者比較基金時,應一起看派息來源、價格變動與總成本,再按持有權利及實際收款日期選擇買入安排。
○ 延伸閱讀│月供 ETF 香港指南:5步選平台、算成本、懂稅務,建立投資框架
1. 收息 ETF 是甚麼?派息與風險怎樣看?
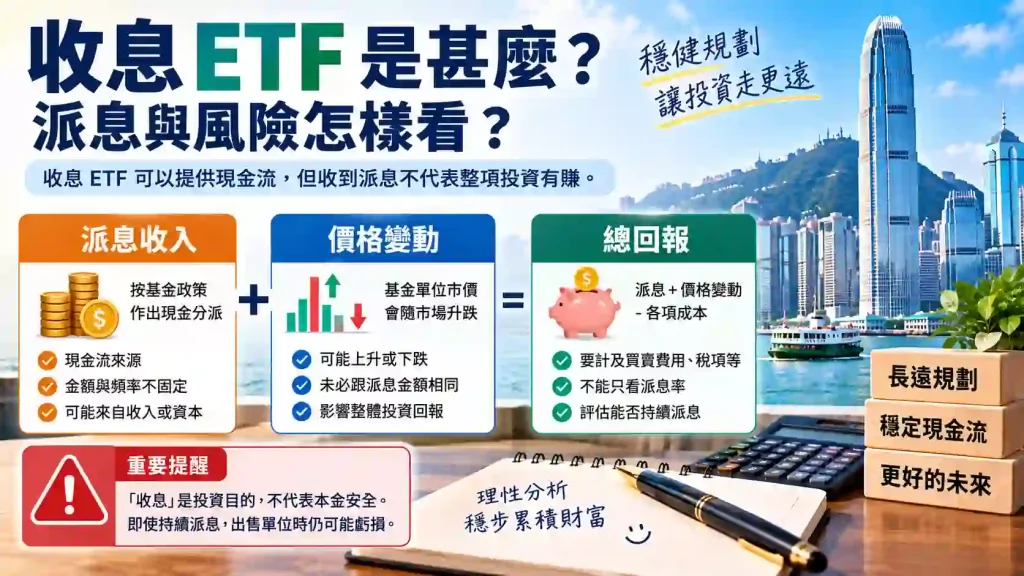
收息 ETF 一般指按基金政策作出現金分派的交易所買賣基金,投資者可藉此建立現金流。派息金額、頻率及是否派息,須核對基金與單位類別的政策。「收息」是投資目的,不代表本金安全。
1.1. 收息 ETF 派息來源如何影響基金淨值?
ETF 分派可能來自投資收入,也可能按基金政策從資本支付。ETF 從資本支付的分派可包含退回部分原有投資或資本收益,不能全部理解為基金新賺到的收入。是否容許資本分派,須逐隻基金、逐個單位類別核對。(Global X的資本分派披露)
ETF「實際從資本派息」可指基金以總收入分派,同時把部分或全部費用由資本支付,令可分派收入增加。即使分派表面來自收入,資本仍可能因承擔費用而減少。3466 的政策容許這類安排,但不代表每次分派都採用;核對個別分派須查看基金披露。(恒生投資:3466 資本分派說明)。
ETF 派息會將資產由基金轉移至持有人;在其他因素不變下,基金淨值會相應減少,無論分派是否來自資本。基金市價仍受行情影響,未必下跌相同金額。判斷派息能否持續,須一起看收入來源、淨值變化及分派紀錄。
1.2. 收息 ETF 派息為何不代表投資獲利?
收到收息 ETF 派息不代表整項投資有賺。基金單位市價會隨市場供求變動,也可能高於或低於每單位資產淨值;即使基金持續派息,出售單位時仍可能虧損。閱讀產品資料時,應同時確認投資目標、持有資產與分派政策。(投委會:ETF主要特點)。
2. 收息 ETF 持有期回報怎樣計算?
- 收息 ETF 持有期回報簡式:只適用於全額買入、期間沒有增減單位或分派再投資、應收分派已入賬,且金額以同一貨幣計算的情況。
- 公式:持有期回報=(期末持倉價值+期間實收分派-初始總支出-其餘外扣成本)÷初始總支出。
- 期末持倉價值:期末持有基金單位的市值。
- 初始總支出:買入價款加買入費用。
- 期間實收分派:持有期間實際收到、已扣除適用稅費的分派。
- 其餘外扣成本:尚未計入買入支出、亦未從分派扣除的換匯、託管或平台費等支出;同一費用只扣一次。
- 適用限制:收息 ETF 持有期回報簡式不能直接用於分批投入的月供,或以按金計算回報的 CFD(差價合約)。
計算 ETF 回報時,若官方回報已假設股息再投資,便不能再加一次派息。基金內扣費用通常已反映於淨值,也不應再次當作外扣成本扣除。(投委會:費用及總回報指數)
收息 ETF 回報試算(自設例子):以10,000港元買入基金單位,期末市值為9,500港元,期間實收分派為600港元;假設忽略全部費用及稅項。
計算結果:(9,500+600-10,000)÷10,000=1%。
閱讀重點:1% 是整段持有期間的回報;未交代持有期間,不能稱為年化回報。單看600港元分派所得的6%,不能代表整項投資回報。

3. 月配息ETF比較要看哪些條件?
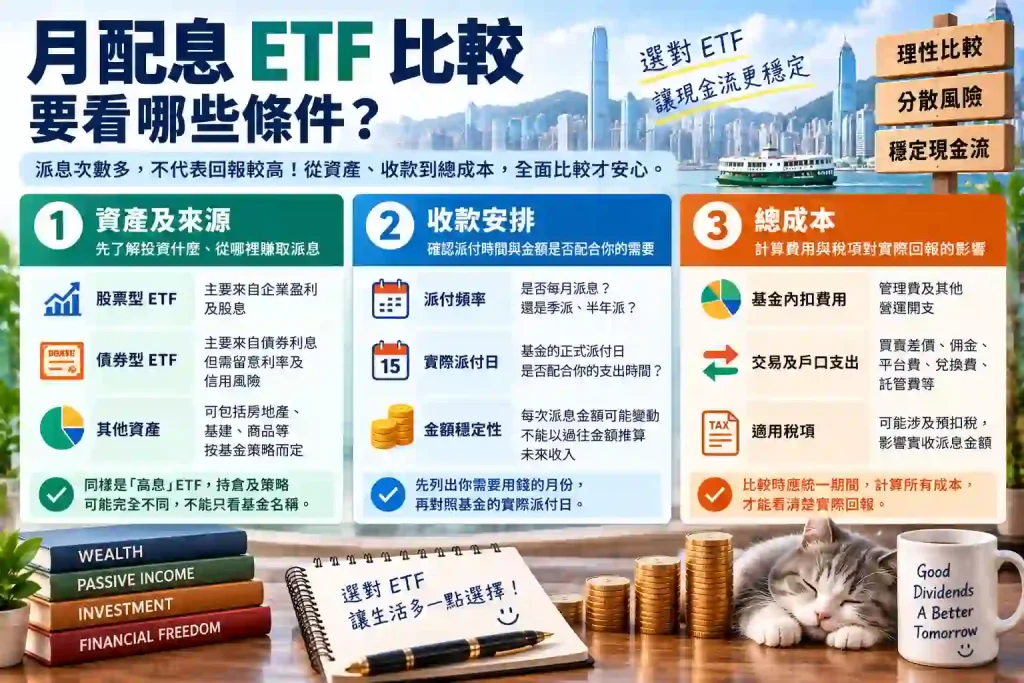
比較每月派息 ETF,應先確認資產風險,再核對收款安排與總成本。派息次數較多,不代表回報較高。
- 資產及來源:核對 ETF 投資資產、收入來源,以及基金是否容許資本分派。
- 收款安排:核對 ETF 實際派付日期是否配合支出時間,以及每次金額是否可能變動。
- 總成本:核對 ETF 基金開支、交易支出與適用稅項,並比較成本對實收分派及整體回報的影響。
同樣標示「高息」的 ETF,持倉、策略及資本分派政策仍可不同。篩選收息 ETF 時,應先確認能否承受相關資產的跌幅,不能只按基金名稱作比較。
3.1. 月配息ETF有哪些資產類別?
月配息 ETF 可先按股票、債券等投資資產分類,再查看基金單位類別是否以每月派息為目標。股票基金要理解盈利及股息來源;債券基金則要理解利率及信用風險。
比較香港高息股 ETF 的數字時,須分清基金分派與追蹤指數的股息率;指數股息率不能直接當作基金派息。派息頻率及是否容許資本分派,亦須逐隻基金核對。
4. 收息 ETF 月派、季派與半年派怎樣比較?
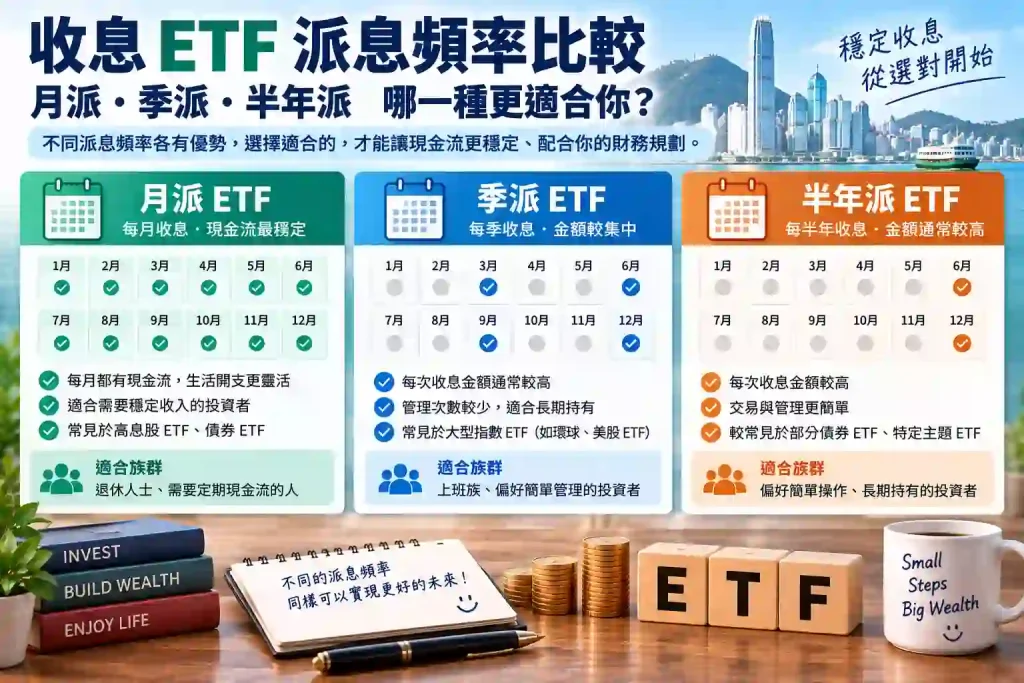
比較收息 ETF 月派、季派與半年派,先列出需要用錢的月份,再對照基金實際派付日。月派較容易配合按月支出,但每期金額未必相同;季派或半年派的現金較集中,可分配至不同月份使用。
安排收息 ETF 現金流,須按基金實際派付日及戶口入賬時間規劃,不能只看「月派」或「季派」標籤。上一期分派金額亦不代表未來收入,應預留減派或延遲的彈性。
以收息 ETF 支付固定支出前,先確認兩次派付之間有足夠可用現金。不要為湊齊收款月份而增加原本不願承擔的風險;現金流規劃也不能當作收益預測。
4.1. 季配息ETF組合怎樣檢查持倉與成本?
季配息 ETF 組合可按不同派付月份安排收款,但月份錯開不代表風險分散。選擇基金前,須核對派付日、持倉、分派變動及交易成本。
- 實際派付日:核對季配息 ETF 組合內每隻基金的正式付款日期。
- 持倉重疊:核對季配息 ETF 組合是否集中持有相同公司。
- 分派變動:逐隻核對季配息 ETF 組合的歷次分派金額及政策,不能直接沿用上一期金額估算未來收入。
- 買賣成本:按季配息 ETF 組合的實際交易筆數、每筆金額、最低佣金及平台收費,合計各基金的買賣支出。
季配息 ETF 組合若集中持有相同公司,派息來源仍可能集中;基金數目增加不等於分散投資。投資者應先檢查整體資產配置,再決定是否增加基金;政策改變亦可能打亂原定收款月份。
5. 香港收息 ETF 要計哪些費用與稅?
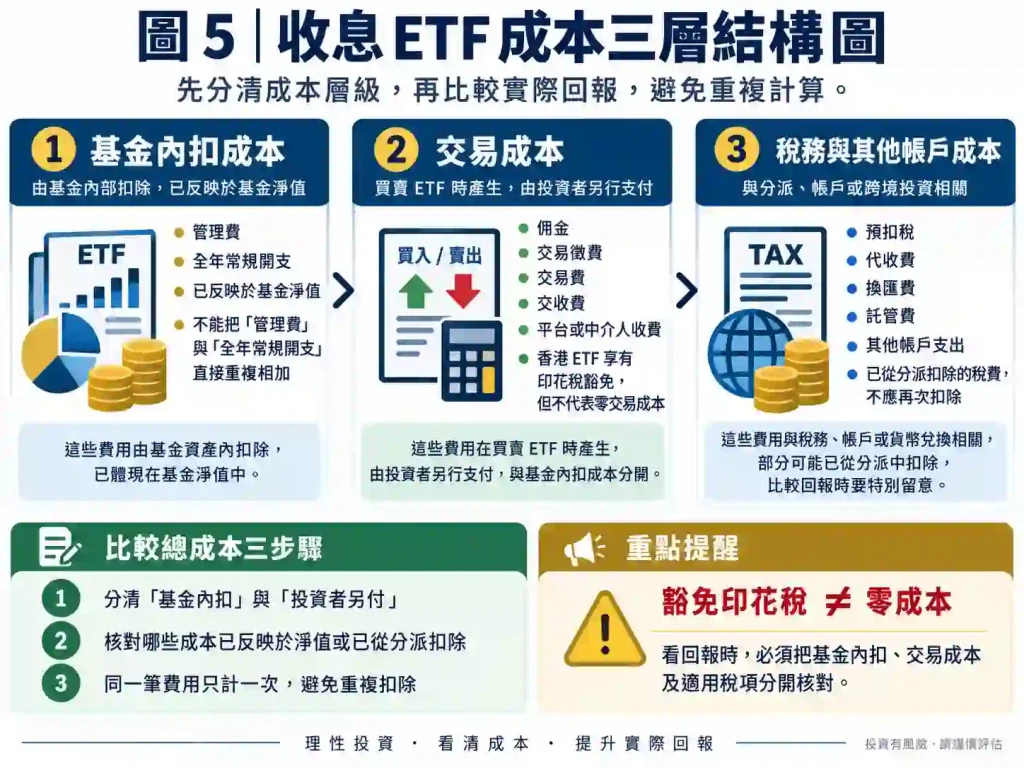
買收息 ETF 的成本可分為基金內扣、交易及戶口支出、適用稅項。持有 ETF 相關差價合約,還須另外核對合約持倉成本。佣金優惠或印花稅豁免,只涵蓋部分成本項目。
| 成本類別 | 常見項目 | 在哪裏反映 |
|---|---|---|
| 基金內扣 | 管理費及其他基金營運開支 | 從基金資產支付,反映於淨值 |
| 交易及戶口支出 | 買賣差價、佣金、平台費、交易徵費、兌換及可能的託管/代收股息費 | 成交價格、戶口扣款或分派入賬紀錄 |
| 適用稅項 | 基金投資或持有人收款涉及的預扣稅等 | 可能影響基金所得收入,或從個人分派扣除 |
5.1. 收息 ETF 基金內扣與交易費用怎樣分?
查閱收息 ETF 全年常規開支,先確認數字是實際支出、估算值還是費用上限,再看註腳是否包含交易成本。基金內扣通常包括管理費及其他營運開支,由基金資產支付並反映於淨值。
收息 ETF 的交易及戶口支出,須按中介人收費表逐項核對買賣、換匯及持有期間的費用,並留意最低收費。買賣差價未必另列為戶口扣款,但仍會影響成交成本。(港交所:證券交易收費)。
比較收息 ETF 費用,應先統一比較期間,並交代投入金額及時間。比較月供與一次買入時,須按各方案的實際交易筆數、每筆金額、最低佣金及平台收費計算;比較不同券商執行同一組交易時,才固定交易次數。交易成本不能只靠筆數判斷。(港交所:證券交易收費)。
收息 ETF 的全年常規開支屬年度費率,與每次買賣或按期收取的戶口費用有不同計算基礎。估算個人總成本時,須交代持有期、投資金額及收費方式;按比例收費與設有最低收費的方案,不能只按交易次數推算差額。
5.2. 收息 ETF 費用怎樣避免重複計算?
ETF 全年常規開支通常已包含管理費,不能將兩個百分比直接相加;但全年常規開支不一定包含基金交易成本,仍須閱讀文件註腳。(平安ETF產品資料概要)。
核對收息 ETF 回報時,應將基金內扣與投資者額外支付的成本分開記錄。已反映於基金淨值的內扣費用,以及已從實收分派扣除的稅費,都不應再重複扣除。
5.3. 收息 ETF 跨境派息要核對哪些稅務條件?
收息 ETF 跨境派息的稅務處理,取決於基金資料、收入性質及投資者資格。核對時,應同時查閱基金文件與個人戶口的扣稅紀錄。
- 基金註冊地及收入來源:核對收息 ETF 的註冊地與收入來源,不能只看上市市場。
- 分派性質:核對收息 ETF 分派屬於普通股息,還是符合條件的利息相關分派;不同收入性質可能適用不同稅務處理。
- 投資者稅務身分:核對收息 ETF 持有人的稅務身分,不能只按國籍、交易貨幣或券商所在地判定。
- 有效文件與減免條件:W-8BEN 用於確認外國個人及實益擁有人身分,並在符合條件時申請協定待遇;提交表格本身不會自動降低稅率。(IRS Publication 515(2026):W-8BEN)。
僅憑香港稅務居民身分的收息 ETF 投資者,不能直接套用美中所得稅協定優惠;如具有其他可能符合協定的身分,須另行核對相關協定條件。(IRS協定適用地域說明)。
核對收息 ETF 扣稅紀錄:先分清稅款由基金支付,還是從個人分派扣除,再對照分派稅務分類與戶口紀錄。同一基金可分派不同性質的收入,計算實收金額時須避免漏計或重複扣稅。
6. 收息 ETF 買入方式如何影響持有權利?
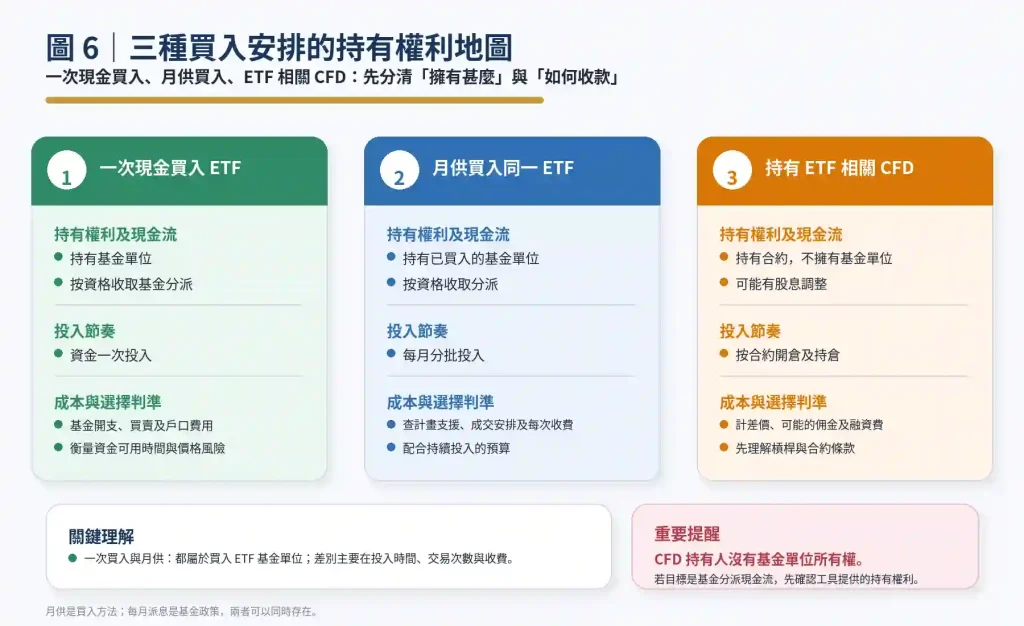
收息 ETF 的買入安排,先分清持有基金單位還是差價合約,再比較一次投入與每月投入。一次買入及月供的比較均以全額現金持有基金單位為前提;ETF 相關 CFD 則須另查合約條款。
| 安排 | 持有權利及現金流 | 投入節奏 | 成本與選擇判準 |
|---|---|---|---|
| 一次現金買入ETF | 持有基金單位,按資格收取基金分派 | 資金一次投入 | 基金開支、買賣及戶口費用;衡量資金可用時間與價格風險 |
| 月供買入同一ETF | 持有已買入的基金單位,按資格收取分派 | 每月分批投入 | 查計劃支援、成交安排及每次收費;配合持續投入的預算 |
| 持有ETF相關CFD | 持有合約,沒有基金單位所有權;可能有股息調整 | 按合約開倉及持倉 | 計差價、可能的佣金及融資費;先理解槓桿與合約條款 |
6.1. 收息 ETF 一次買入與月供有何分別?
一次買入收息 ETF 是整筆投入,月供則是每月分批買入。全額現金買入的基金單位均按資格收取分派,差別主要在投入時間、交易次數及收費。月供是買入方法,每月派息是基金政策,兩者可以同時存在。
選擇月供收息 ETF 前,應核對計劃支援的基金、成交安排及每次收費,並配合持續投入的預算;一次買入則須衡量資金可用時間與價格風險。
7. 收息 ETF 與 CFD 的持有權利有何不同?
CFD(差價合約)按相關資產價格變動計算盈虧,持有人不擁有相關基金單位。槓桿會放大相對按金的盈虧,市場不利時可能被追繳保證金或平倉;隔夜融資亦可能累積成本。(ASIC Moneysmart:CFD機制。)
ETF 相關 CFD 的股息調整須按合約條款核對,不能視為免費取得基金派息。IG 的現貨股指 CFD 例子以多倉入賬、空倉扣賬抵銷除息影響;ETF 相關合約是否提供,以及調整比例、稅項與日期,均須另查適用條款。(IG:現貨指數 CFD 股息調整)

7.1. 一次買入、月供與 ETF CFD 怎樣比較回報?
比較一次買入、月供及 ETF 相關 CFD 的回報,須統一期間、貨幣及投入資金的計算方式,並列明分派再投資與成本。月供資金分批投入,各筆持有時間不同;期末盈虧除以供款總額,不能直接與一次買入的同期回報並列。
ETF 相關 CFD 回報須列出名義持倉金額、按金及槓桿。以按金作分母的回報,不能直接與全額買入基金單位的回報比較;適用於全額買入且期間沒有資金變動的回報簡式,也不能直接套用於月供或 CFD。
ETF 相關 CFD 的持有時間延長時,應重新估算融資及相關費用;單看開倉佣金,無法判斷整段持有期的成本。若投資目的是建立基金分派現金流,應先確認買入工具所提供的持有權利是否符合目的。
8. ETF配息時間表要看哪些日期?
ETF 派息時間表至少要分清除淨日、記錄日及派付日。買入是否趕及某次分派,要結合基金公告與實際成交、交收安排判斷,不能只看網站標示的派息月份。
8.1. 收息 ETF 除淨日、記錄日與派付日有何分別?
日期用語對照:FAQ 的「除息日」對應正文的「除淨日」,「配息發放日」對應「派付日」。記錄日用於確認合資格持有人,與基金付款及戶口實際入賬是不同程序。
| 日期 | 主要作用 | 投資者要核對甚麼 |
|---|---|---|
| 除淨日 | 通常從當日起買入,便不附帶該次分派權利 | 是否在適用期限前成交;留意特殊或跨市場安排 |
| 記錄日 | 按基金名冊及相關安排確定合資格持有人 | 交易交收與託管紀錄是否符合要求 |
| 派付日 | 基金安排支付分派 | 中介人何時將款項記入戶口,以及有何扣款 |
8.2. ETF配息月份等於實際入賬月份嗎?
ETF配息月份不一定等於戶口入賬月份。先確認派息日曆按除淨月份還是派付月份分類,再核對中介人的入賬安排。市場假期、交收及收款處理,都可能影響實際可用日期。
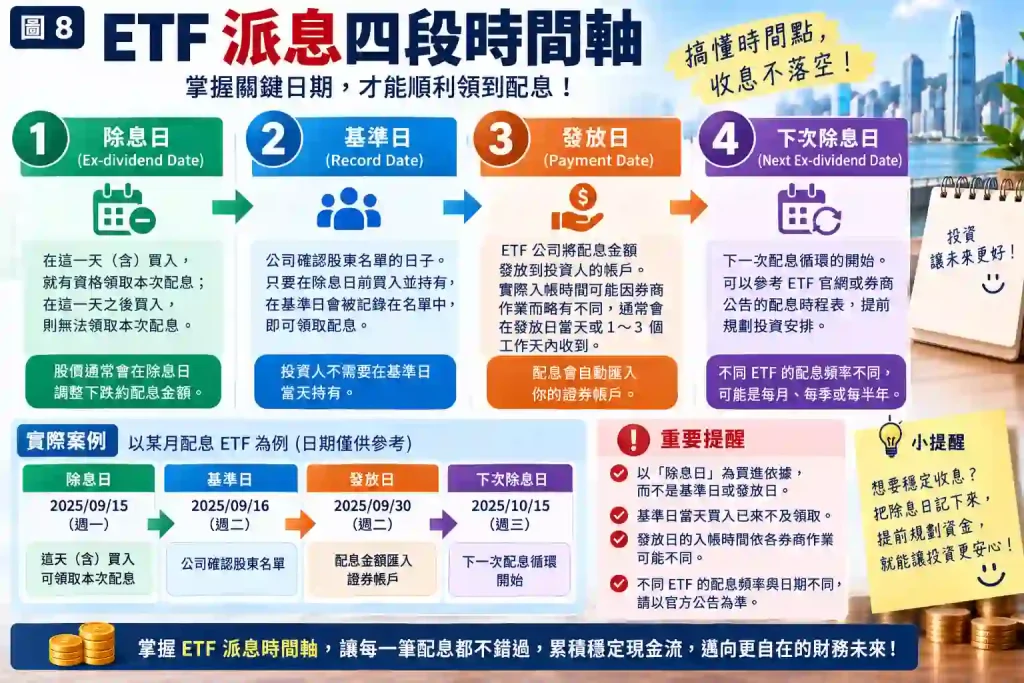
以收息 ETF 分派支付固定支出時,應按資金實際可用日期安排,避免把尚未入賬的預計分派當成現有結餘。除淨日不是收款日,平台顯示的預估分派金額亦不等於已確認金額。
保存 ETF 每次派息公告及修訂版本,有助分辨原定安排與後續更改。過往派息紀錄可以協助理解基金慣例,但不能證明下一次派付日期已落實。
8.3. 收息 ETF 收款資格怎樣分三步核對?
買入收息 ETF 後,可按「核對公告、核對成交與交收、核對入賬」三步確認收款資格及金額:
1. 查收息 ETF 正式派息公告:核對基金名稱、代號、單位類別及分派貨幣,再記下除淨日、記錄日與派付日;保留公告及後續修訂。
2. 核對收息 ETF 成交及交收:確認實際成交單位與交收紀錄是否符合該次派息資格。月供的扣款日、落單日及成交日可能不同,須向中介人確認適用安排。
3. 核對收息 ETF 派息入賬:以合資格單位數乘以公告的每單位分派金額,核對應收分派,再查稅項、代收費與兌換支出。尚未確認的分派金額標示為待核。
收息 ETF 應收分派與入賬紀錄不符時,向中介人提供基金公告、成交及交收資料,以及戶口月結單。查詢重點是確認持有資格、分派金額或入賬處理哪一項出現差異。
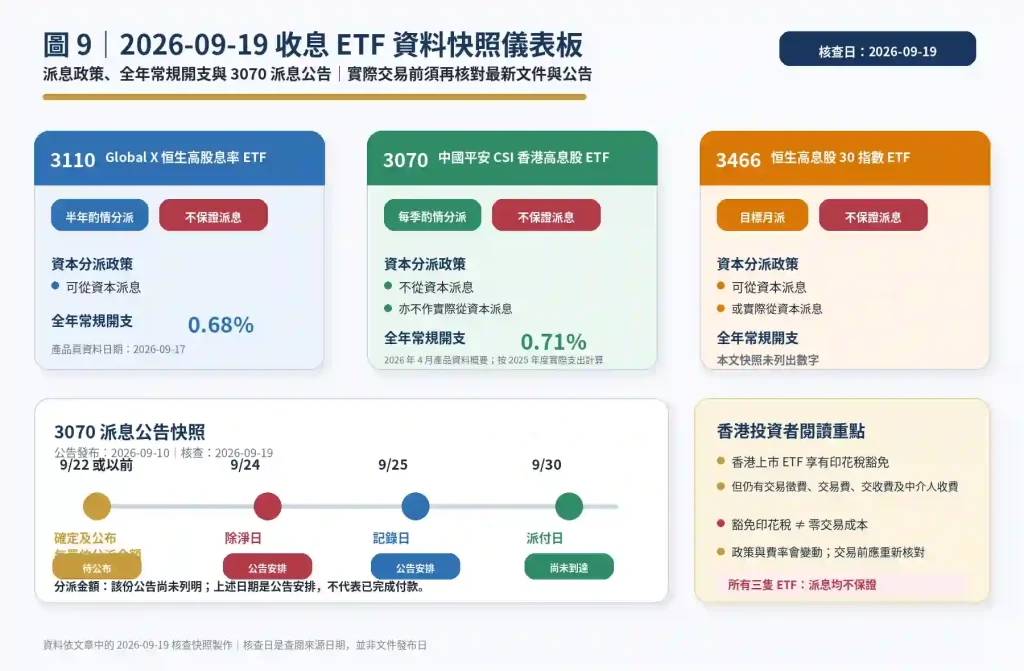
8.4. 收息 ETF 派息與費用資料快照
收息 ETF 政策與費率於2026年9月19日核查,均針對下列基金的上市類別。核查日期是查閱來源的日期,並非文件發布日。3110 產品頁資料日期為2026年9月17日;3070 採用2026年4月產品資料概要;3466 採用查閱時的官方產品介紹。實際交易前須再核對最新文件與公告。
8.4.1. ETF 派息政策及來源
| 基金名稱與代號 | 核查日期 | 派息頻率 | 資本分派政策 | 保證派息 |
|---|---|---|---|---|
| Global X 恒生高股息率 ETF(3110) | 2026-09-19 | 半年酌情分派 | 可從資本派息 | 不保證 |
| 中國平安 CSI 香港高息股 ETF(3070) | 2026-09-19 | 每季酌情分派 | 不從資本派息,亦不作實際從資本派息 | 不保證 |
| 恒生高息股30指數 ETF(3466) | 2026-09-19 | 目標月派 | 可從資本或實際從資本派息 | 不保證 |
8.4.2. ETF 全年常規開支
| 基金與來源 | 核查日期 | 全年常規開支 | 數字說明及核對事項 |
|---|---|---|---|
| Global X 恒生高股息率 ETF(3110)官方頁 | 2026-09-19 | 0.68% | 上市類別採單一管理費結構;產品頁資料日期為2026-09-17。 |
| 中國平安 CSI 香港高息股 ETF(3070)產品資料概要 | 2026-09-19 | 0.71% | 2026年4月文件;按2025年度實際支出計算,不包括交易成本,數字可逐年變動;管理費不另加。 |
3070 派息公告快照(公告發布日:2026年9月10日;核查日:2026年9月19日):中國平安 CSI 香港高息股 ETF 的公告列出以下安排。
除淨日:2026年9月24日;記錄日:2026年9月25日;派付日:2026年9月30日。
分派金額:該份公告尚未列明每單位金額,並表示將於2026年9月22日或以前確定及公布。上述日期是公告安排,核查時尚未到派付日,不代表已完成付款;金額及日期須核對後續公告。(3070:2026年9月10日派息公告。)
香港 ETF 交易稅費(核查日:2026年9月19日):在港交所買賣的 ETF 享有印花稅豁免,但仍須計適用交易徵費、交易費、交收費及中介人收費。豁免印花稅不等於零交易成本;實際收費須核對適用收費表。(港交所:ETP 交易成本。)
美國來源股息預扣(核查日:2026年9月19日):非美國人士收取一般不與美國營商活動有效關聯的普通美國來源股息,通常以30%為預扣基準;法定豁免及適用稅務協定可影響處理。符合條件的基金利息相關分派等可能獲豁免,不能把30%套用於所有 ETF 分派;須核對收入分類及收款人資格。(IRS Publication 515(2026):預扣稅及基金分派。)
9. 收息 ETF 核心常見問題 FAQ
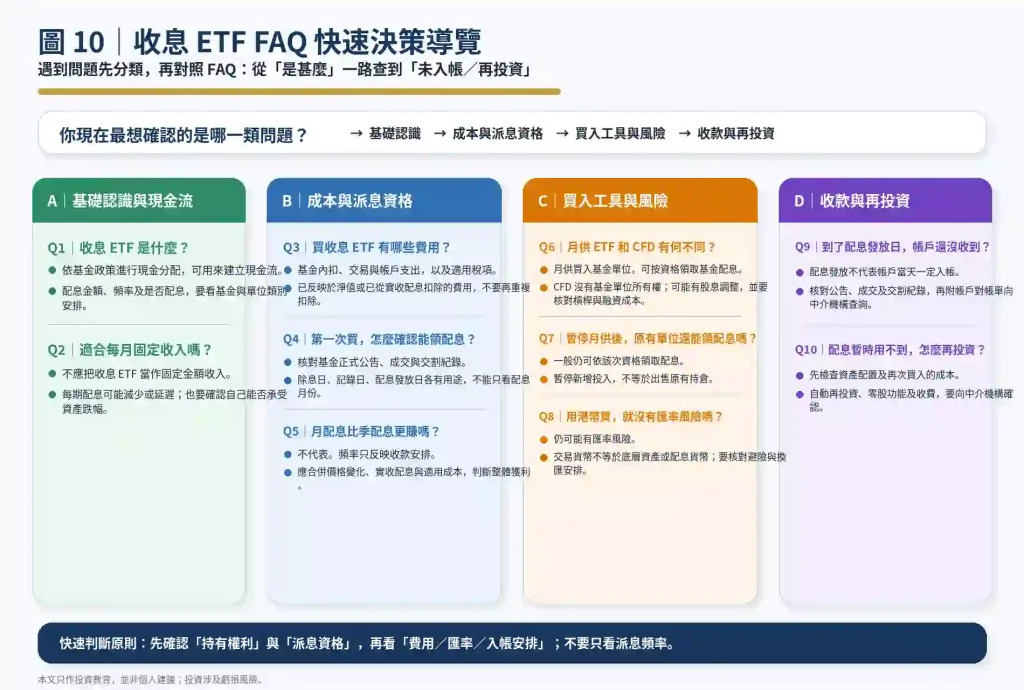
Q1:收息 ETF(交易所買賣基金)是什麼,可以用來做什麼?
Ans:收息 ETF 一般指依基金政策進行現金分配、供投資人建立現金流的基金。配息金額、頻率及是否配息,都要看基金與單位類別的安排。
Q2:收息 ETF 適合想每月領固定收入的人嗎?
Ans:不應把收息 ETF 當作固定金額收入。每期配息未必相同,甚至可能減少或延遲;選擇前應確認能否承受資產跌幅,並比對實際收款與支出日期。
Q3:買收息 ETF 有哪些費用,怎麼避免重複計算?
Ans:收息 ETF 成本包括基金內扣、交易與帳戶支出及適用稅項。基金內扣通常已反映於淨值;已從實收配息扣除的稅費,也不應再次扣除。
Q4:第一次買收息 ETF,怎麼確認能領到配息?
Ans:確認收息 ETF 配息資格,應先核對基金正式公告、成交與交割紀錄。除息日、記錄日及配息發放日各有用途,不能只看配息月份。
Q5:收息 ETF 月配息比季配息更賺嗎?
Ans:收息 ETF 月配息不代表比季配息更賺,頻率只反映收款安排。比較績效要合併同期間價格變化與實收配息,扣除適用成本,才能判斷整體獲利。
Q6:每月買入收息 ETF 和持有 CFD(差價合約)有什麼不同?
Ans:每月買入收息 ETF 基金單位可按資格領取基金配息;差價合約持有人沒有基金單位所有權。合約可能有股息調整,須另核對槓桿及融資成本。
Q7:暫停每月買入收息 ETF,原有基金單位還能領配息嗎?
Ans:暫停每月買入收息 ETF 後,原有基金單位一般仍可依該次資格領取配息。暫停新增投入不等於出售持有部位,但仍須確認計畫及實際保管安排。
Q8:用港幣買收息 ETF,就沒有匯率風險嗎?
Ans:用港幣買收息 ETF,仍可能面對匯率風險。交易貨幣不代表基金底層資產或配息貨幣,仍須核對基金貨幣風險、避險及配息政策與帳戶換匯安排。
Q9:收息 ETF 到了配息發放日,帳戶還沒收到款項怎麼辦?
Ans:收息 ETF 發放配息不代表帳戶當天一定入帳,實際入帳仍取決於中介機構處理。應核對公告、成交及交割紀錄,再附帳戶對帳單向中介機構查詢。
Q10:收息 ETF 的配息暫時用不到,可以怎麼安排再投資?
Ans:安排收息 ETF 配息再投資前,應先檢查資產配置及再次買入的成本。自動再投資、零股功能及收費須向中介機構確認,不能假設所有帳戶都支援。
本文只作投資教育,並非個人建議;投資涉及虧損風險。
本內容僅作為參考資訊,不能視為任何形式之金融、投資或專業建議。文中所表達之觀點不代表 Moneta Markets 或作者對任何特定投資產品、策略或交易之推薦。請勿僅依據本資料作出投資決策,如有需要,請諮詢獨立之專業顧問。