


中東經濟對全球的重要性,不只來自石油與天然氣產量,也來自波斯灣能源出口高度依賴荷姆茲海峽。荷姆茲海峽一旦通行受阻,能源供應、運費與進口成本都可能上升,並透過物價與產業成本傳到台灣。
重點先看
- 中東經濟不是單一模式:波灣產油國、以色列、土耳其與埃及的收入結構與油價敏感度不同。
- 荷姆茲海峽是中東能源外運的重要節點;風險不只包括缺貨,也包括運費、戰爭風險保費與替代來源搶購。
- 中東戰爭對台灣的影響主要落在能源、物價與產業三層;原油風險偏向價格,液化天然氣風險更偏向短期調度。
1. 中東經濟是什麼?三種主要中東經濟結構
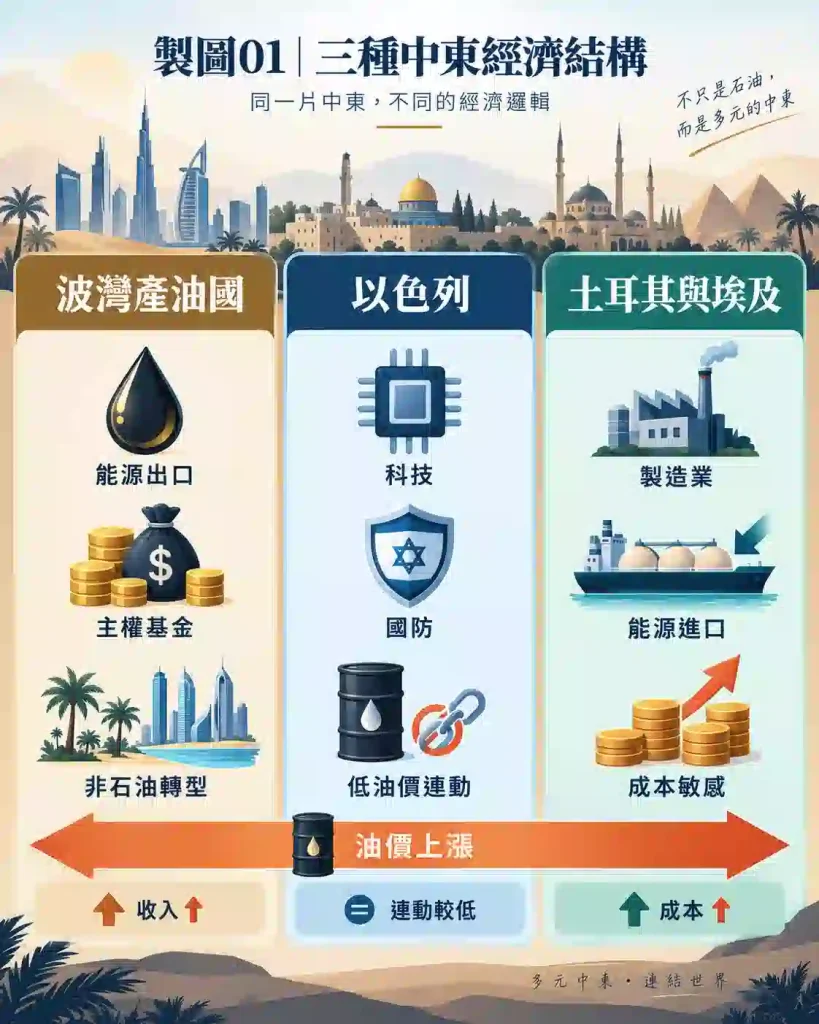
中東經濟不是單一經濟體。依收入來源與能源角色,可概分為波灣產油國、以色列,以及土耳其與埃及三種中東經濟結構。油價上漲對產油國可能增加收入,對能源進口國則增加成本,因此不能用同一套模型解讀整個中東。
中東沒有單一、全球通用的官方 GDP 與人口總額。任何『中東總體規模』都必須先說明統計年份、納入國家與資料來源,否則不同口徑的數字不能直接比較。
若要彙總中東 GDP、人口或能源數據,應先固定同一年度與同一批國家,再使用同一資料庫版本計算;未標示年份與國家清單的單一總額,不適合作為跨來源比較基準。
1.1. 波灣產油國:石油收入、主權基金與非石油轉型
波灣產油國的主要收入來自碳氫出口。近年這些產油國透過主權基金,把石油收入轉投基礎建設、觀光與製造業,推動非石油轉型。各國轉型進度不同,但共同方向是降低中東經濟對單一能源收入的依賴。
1.2. 以色列:科技與國防產業,與油價連動相對較低
以色列的中東經濟結構主要依靠科技與國防產業,與油價的直接連動相對較低。以色列的經濟特性因此更接近先進工業國,而不是典型產油國。
1.3. 土耳其與埃及:製造業為主,能源進口是主要成本
土耳其與埃及人口規模大、製造業占重要位置,能源多半需要進口。當中東能源價格上漲時,這類經濟體承受的是進口成本壓力,與同樣依賴進口能源的台灣較接近。
2. 中東有哪些國家?不同中東國家定義如何影響經濟數據
『中東有哪些國家』沒有全球統一答案。政府、國際組織與研究機構會依外交、區域研究或統計目的採不同範圍,因此比較中東 GDP、人口或能源資料前,必須先確認國家清單與年份。
比較中東 GDP、人口或能源資料前,應先確認各來源採用的中東國家範圍。

2.1. 不同中東國家版本差在哪?
不同中東國家名單的差異,不在數字本身,而在邊界國家是否被納入。
- 外交部 1997 年與 2003 年外交年鑑曾將中東列為 17 國,包含巴基斯坦、阿富汗與賽普勒斯,並另列巴勒斯坦;該歷史口徑未把埃及列入中東。
這是特定年度的外交年鑑口徑,不應當成所有年份或所有機構的固定定義。比較不同資料來源時,應以該來源當年的國家清單為準。
2.2. 哪些邊界國家造成中東國家定義差異?
中東國家定義的常見差異,包括巴基斯坦、阿富汗、埃及、巴勒斯坦與賽普勒斯是否納入。只要大型經濟體或人口較多的國家被納入或排除,區域 GDP、人口與能源統計就可能明顯改變。
2.3. 中東國家定義不同,為什麼會改變中東 GDP 總額?
中東 GDP 總額會同時受到國家範圍、統計年份與資料版本影響。若納入或排除埃及等大型經濟體,區域名目 GDP 總額就會明顯改變。
- 國家範圍:先確認是否納入埃及、巴基斯坦、阿富汗、巴勒斯坦或賽普勒斯等邊界案例。
- 統計年份:名目 GDP 必須使用同一年度比較,不能把不同年份的美元金額直接並列。
- 資料版本:IMF、世界銀行與各國官方統計的更新時間可能不同,引用時應標示版本或發布日期。
因此,未標示年份、國家清單與資料來源的『中東 GDP 總額』不宜直接當成可比較基準。
因此,比較兩份中東經濟總額時,第一步不是看哪個數字比較大,而是確認兩份資料是否計算同一批中東國家。
3. 中東為什麼戰爭不斷?歷史衝突與能源地理
中東為什麼戰爭不能只用宗教解釋。歷史劃界、土地歸屬、族群與代理勢力回答「衝突如何形成」,能源地理則回答「為什麼中東衝突會快速變成全球經濟問題」。

3.1. 殖民劃界、土地歸屬與代理勢力如何形成中東衝突?
第一次世界大戰末期至戰後,英國對阿拉伯方面、法國與錫安主義運動提出多組承諾與安排;這些文件的範圍與彼此關係後來出現不同解讀。英國政府對侯賽因-麥克馬洪通信是否涵蓋巴勒斯坦,也曾持不同解釋。資料來源可參考英國國會歷史紀錄。
1917 年貝爾福宣言與 1948 年以色列建國,是這段歷史常被提及的兩個節點。之後多次以阿戰爭持續圍繞土地歸屬。
中東衝突也不是單純兩方對峙。區域強權扶植不同代理勢力,使正規軍停火後,衝突仍可能透過代理網絡延續。因此,中東停火常代表衝突被壓低,不一定代表衝突結束。
3.2. 石油與能源地理為何讓中東衝突全球化?
20 世紀初中東大規模發現石油,1960 年石油輸出國組織成立後,中東能源成為全球供應的重要來源。中東衝突因此不只影響區域安全,也會影響能源供應、海運成本與全球物價。
3.3. 中東戰爭2026 與 2025 年中東衝突差在哪?
本文以『中東戰爭2026』作為 2026 年 2 月 28 日起中東戰事的編輯名稱,並非官方事件名稱。國際能源總署(IEA)指出,戰事開始後荷姆茲海峽的油氣航運大幅受阻,石油供應中斷規模達全球石油市場歷史新高。
2025 年 6 月衝突期間,封鎖荷姆茲海峽仍主要停留在政治威脅與政策討論;2026 年戰事則出現實際大幅航運中斷。資料來源:IEA Middle East Maritime Chokepoints Shipping Monitor、Reuters 2025-06-22。
4. 荷姆茲海峽被封鎖會怎樣?能源供應的四階段衝擊
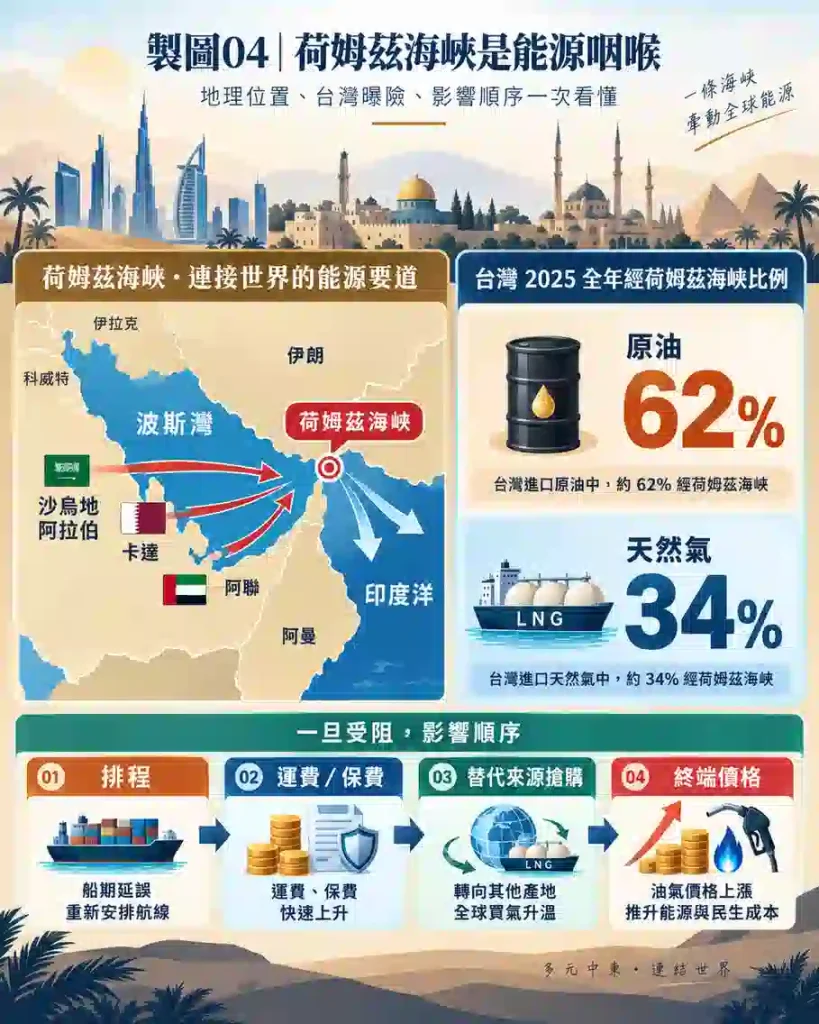
荷姆茲海峽目前沒有足以全面取代海運流量的替代路線。美國能源資訊署(EIA)資料顯示,2024 年至 2025 年第一季,荷姆茲海峽承擔全球超過四分之一的海運石油貿易;2024 年約五分之一的全球液化天然氣(LNG)貿易也經過該海峽。行政院第 3992 次會議經濟部簡報以 2025 全年台灣進口結構計算,約 62% 原油與 34% 天然氣需經荷姆茲海峽。
4.1. 全球與台灣有多少能源經過荷姆茲海峽?
2025 年資料顯示,不同能源來源對荷姆茲海峽的依賴程度不同:
- 較依賴荷姆茲海峽:卡達 LNG 與多個波灣產油國的海運出口;沙烏地阿拉伯與阿拉伯聯合大公國另有部分陸上管線可繞行。
- 不經荷姆茲海峽:美國、澳洲及其他非波灣來源;實際替代能力仍受產能、船期、合約與煉製條件限制。
因此,台灣能源進口同時包含「海峽受阻就受影響」與「不直接受海峽影響」兩部分。
4.2. 荷姆茲海峽封鎖的四階段影響是什麼?
1. 供給與排程:荷姆茲海峽通行受阻後,能源出貨排程先被打亂。
2. 運費與保費:荷姆茲海峽受阻期間,即使能源船舶仍可通行,戰爭風險保費與運費也會上升,直接提高能源到岸成本。
3. 替代來源搶購:荷姆茲海峽通行受阻後,能源進口國會同時轉向可繞道供應商,使非中東油源價格同步上升。
4. 終端價格:荷姆茲海峽封鎖造成的能源進口成本上升,最後才會傳到汽油、電力與其他消費價格。稅制、補貼與價格管制會影響各國的傳導幅度。
因此,荷姆茲海峽封鎖的成本不只等於「缺貨」。即使能源仍能進口,保費、運費與替代來源搶購也可能讓採購成本上升。
4.3. 陸上管線能不能取代荷姆茲海峽?
美國能源資訊署(EIA)估計,2025 年上半年荷姆茲海峽石油流量平均約 2,090 萬桶/日;沙烏地阿拉伯與阿拉伯聯合大公國主要繞行管線合計約可提供 470 萬桶/日的替代能力。管線只能承接部分流量,無法全面取代海運。
荷姆茲海峽重新開放後,成本也不一定立刻回到原點。戰爭風險保費的下降可能落後於通行恢復,因此能源成本與物價仍可能存在時間差。
5. 中東戰爭影響經濟有多大?從能源供給衝擊到物價傳導
中東戰爭影響經濟,不能只看油價漲幅。判斷衝擊大小時,至少要看三個因素:
- 能源供給缺口有多大。
- 替代路線能否實際調度。
- 衝擊需要多久才傳到進口物價與消費者帳單。
5.1. 中東戰爭2026 與 1973 年石油危機的能源供給衝擊如何比較?
國際能源總署(IEA)於 2026 年 3 月 20 日發布《Sheltering From Oil Shocks》,將 2026 年中東戰事造成的石油供應中斷描述為全球石油市場史上最大規模的供給中斷。
IEA 表示,2026 年中東戰事造成的離線燃料供給量,高於 1973 年石油危機以及其後任何單一供給中斷事件。這是『供給中斷規模』的比較,不代表實際 GDP、CPI 或家庭支出會等比例惡化。
潛在能源供給衝擊能否轉成實際經濟損失,主要取決於三項因素:
- 戰略儲備可以支撐多久。
- 替代路線實際能調度多少能源。
- 高價格是否壓低部分需求。
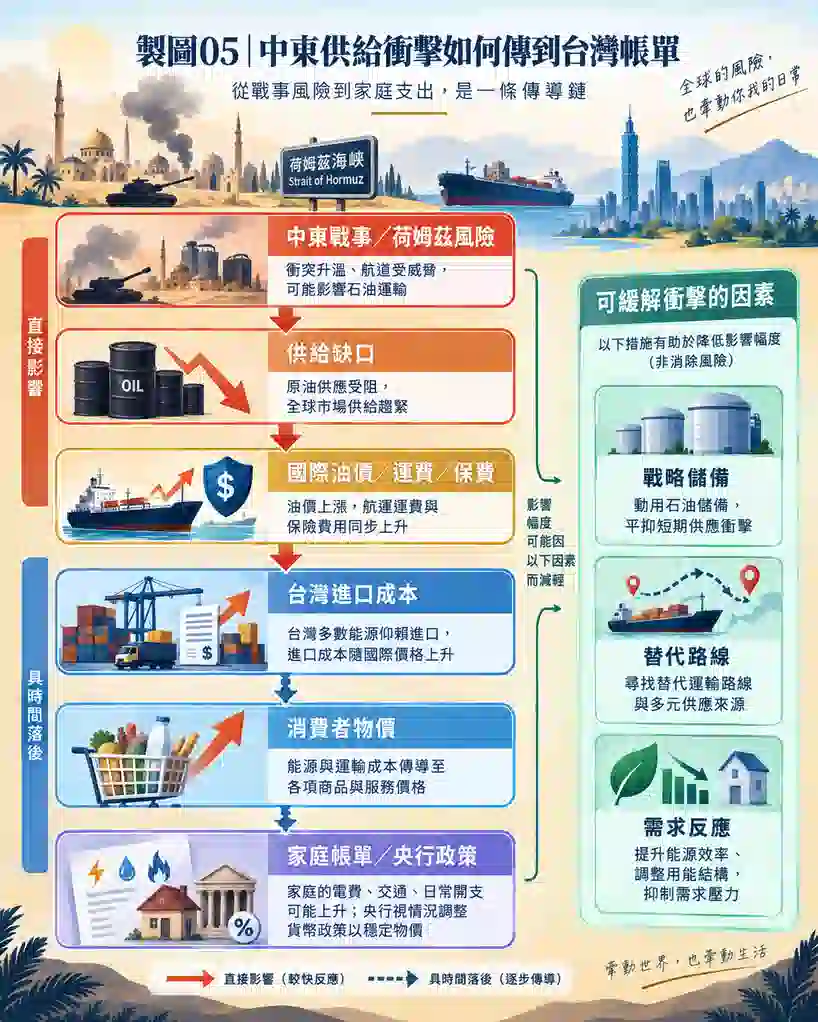
5.2. 中東戰爭經濟影響怎麼從油價傳到台灣帳單?
1. 中東戰爭或荷姆茲海峽供應風險首先推升國際油價、能源運費與戰爭風險保費。
2. 國際能源價格與運輸成本上升後,台灣進口能源成本提高,進一步推升進口物價。
3. 能源與進口成本上升後,企業會逐步把部分成本轉入消費者物價,但傳導通常不是立即或等比例發生。
4. 消費者物價受到影響後,中央銀行再依通膨與景氣變化調整政策。貨幣政策通常是整條中東戰爭經濟傳導鏈中時間落差較長的一環。
5.3. 為什麼國際油價回落後,家庭帳單不會立即下降?
中東戰爭經濟傳導具有時間差。國際油價上漲後,企業可能分批吸收或轉嫁成本。油價回落後,已進入運費、庫存、合約與其他成本結構的部分,也要等下一輪議價或價格調整才會反映。因此,油價與家庭帳單通常不會同步變動。
6. 中東戰爭對台灣的影響有哪些?能源、物價與產業三層曝險
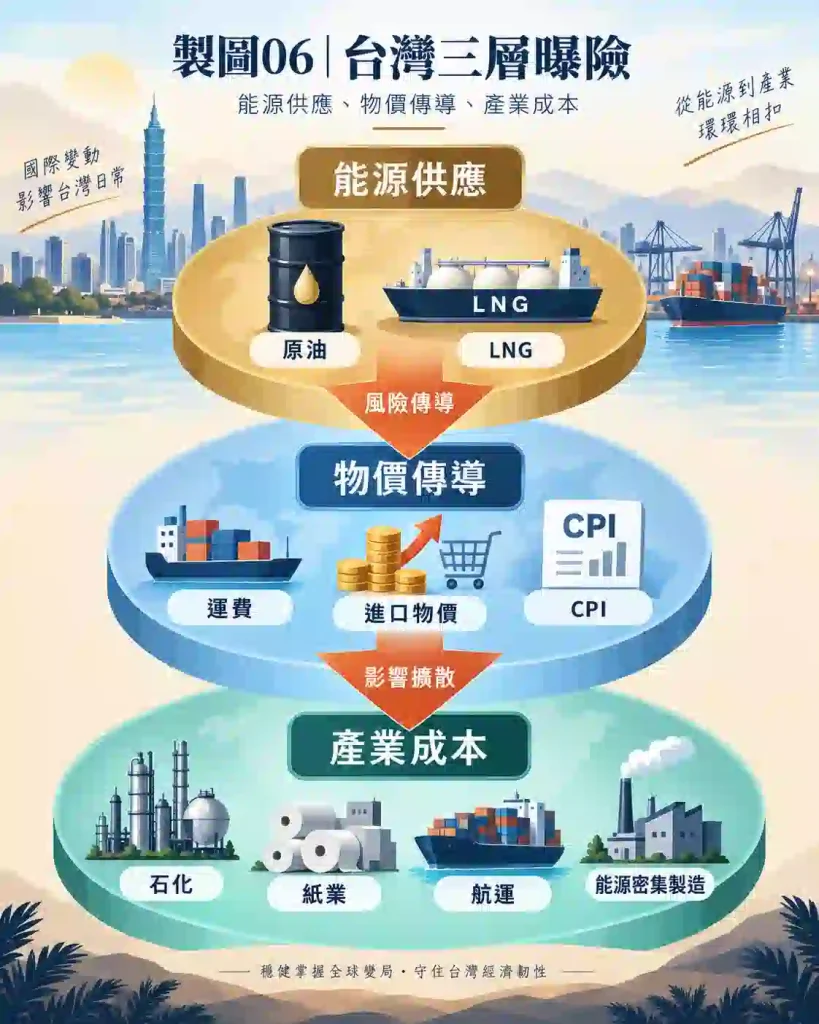
中東戰爭對台灣的影響可分為三層:能源供應、物價傳導與產業成本。三層影響彼此相連,但受衝擊的時間與程度不同。
6.1. 台灣能源供應會受到什麼影響?
經濟部於 2026 年 4 月 14 日說明天然氣安全存量法規時指出,台灣、日本與南韓的制度並非同一口徑。以下比較的是法定最低要求,不是同一天的實際庫存天數:
- 台灣:現行天然氣安全存量法定最低要求為 11 天;2027 年起提高至至少 14 天。
- 日本:目前沒有與台灣相同的天然氣安全存量法定最低天數規範。
- 南韓:經濟部 2026 年說明指出,其法定要求為 9 天。
因此,不能把台灣 11 天、日本『三週』與南韓『一個月』直接視為同口徑比較,也不能只用法定最低要求推論各國實際可以支撐多久。
6.2. 中東戰爭如何影響台灣物價與家庭支出?
中東戰爭對台灣物價的傳導,主要經過國際油價與運費、進口物價、消費者物價與政策反應四個階段。相同的物價變動對家庭影響並不平均。
下列家庭通常對能源價格變化更敏感:
- 通勤距離較長的家庭。
- 用電量較高的家庭。
- 日常支出更依賴能源價格的家庭。
6.3. 哪些台灣產業對中東能源與運費更敏感?
石化、紙業、航運與其他能源密集產業,可能同時承受原料成本與運費上升。企業能否轉嫁成本,主要取決於三項因素:
- 供應鏈位置。
- 產品可替代性。
- 長約安排。
上游、產品替代性低或已鎖定成本的公司,相對有較多緩衝。下游、規格化且靠價格競爭的公司,較容易先受到擠壓。
7. 台灣有多依賴中東能源?原油與液化天然氣風險比較
台灣能源曝險需要把原油與液化天然氣分開判斷。原油的主要風險是替代來源成本與價格上升;液化天然氣則受到儲存條件與短期調度限制,因此供應風險更直接。

7.1. 台灣對中東能源依賴近十年有下降嗎?
行政院第 3992 次會議經濟部簡報以『經荷姆茲海峽比例』比較 2015 年與 2025 年:台灣原油由 73% 降至 62%,天然氣由 47% 降至 34%。
這表示台灣對荷姆茲海峽的能源曝險近十年已有下降,但 2025 年仍有過半原油與約三分之一天然氣需要經過該海峽,曝險程度仍高。
這組 2015/2025 比較反映的是『經荷姆茲海峽比例』,不是沙烏地阿拉伯等單一供應國的年度或單月市占,因此不能與單一國家占比混用。
台灣的供應來源近年持續多元化,但新增美國等來源並不等於中東能源風險消失;評估依賴程度時,應同時看來源國、運輸路徑與可替代能力。
7.2. 原油與液化天然氣(LNG)的供應風險有何不同?
原油有較多替代來源。西非與美洲原油可以替代部分中東供應,主要差異在運距、成本與煉製相容性;原油也較容易透過儲槽建立安全存量。
液化天然氣(LNG)的短期替代空間較小。LNG 必須維持約攝氏零下 160 度的液態,儲槽會持續出現蒸發損耗,因此安全存量天數較難拉長。
對台灣而言,原油風險較像「變貴」,天然氣風險則可能進一步變成「短期調度不過來」。
7.3. 沙烏地阿拉伯、卡達、美國與澳洲在台灣能源供應中扮演什麼角色?
- 沙烏地阿拉伯:台灣原油的重要供應來源之一。
- 卡達:台灣液化天然氣的重要來源,且出口高度依賴荷姆茲海峽。
- 美國:台灣原油新增的重要供應來源。
- 澳洲:台灣液化天然氣另一條主要供應線,且不需經過中東。
沙烏地阿拉伯、卡達、美國與澳洲的能源運輸路徑不同,因此荷姆茲海峽受阻時,台灣能源供應不會全部同時中斷。不過,卡達與波灣原油高度依賴荷姆茲海峽,仍使台灣能源曝險集中在特定供應線。
8. 台灣原油進口占比為什麼會查到不同答案?
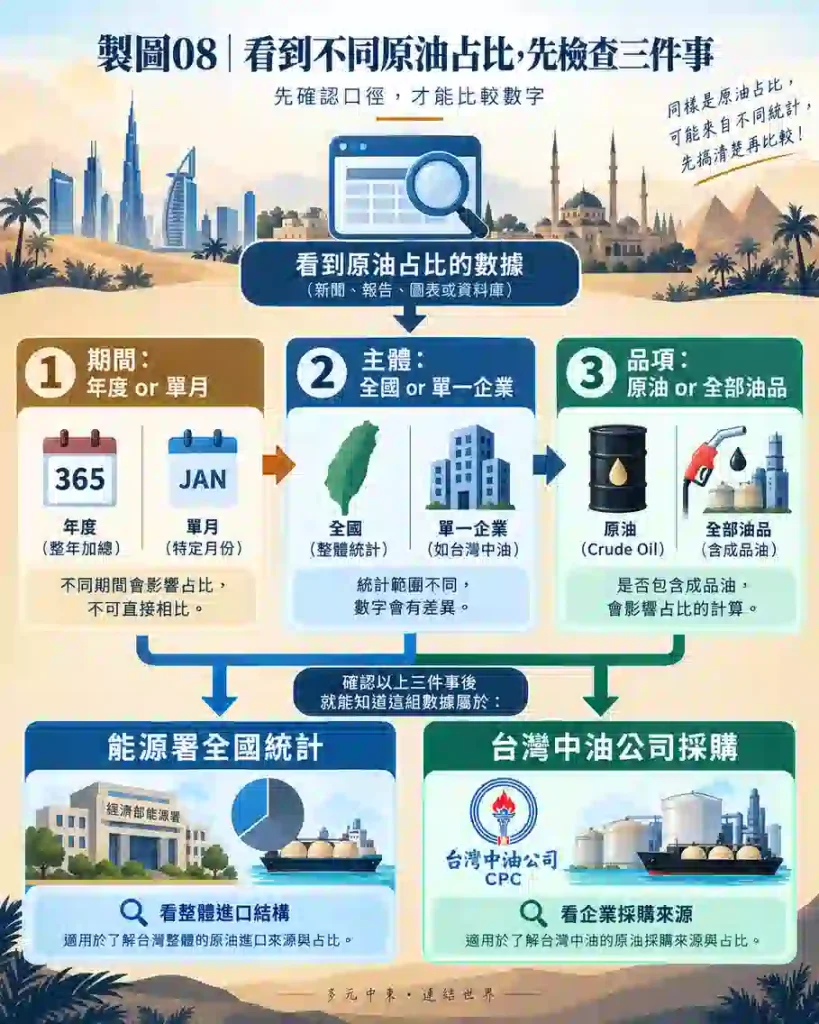
原油進口占比出現不同答案,不一定代表其中一份資料錯誤。差異可能來自統計期間、統計主體與統計品項不同,因此比較數字前必須先確認口徑。
8.1. 年度原油進口資料與單月資料差在哪?
台灣中油原油採購頁顯示,2024 年該公司原油進口比例最高的國家為美國,占比五成以上。這個數字代表『台灣中油公司採購』,不是全台灣原油進口占比。
經濟部能源署另提供全國『原油進口來源月資料』與『原油進口來源年資料』,資料由石油煉製業申報之來源國與進口量彙整加總。月資料反映單月,年資料反映全年,不能直接混為同一期間。
年度資料與單月資料觀察的是不同時間範圍,因此不能直接當成同一口徑比較。
8.2. 全國原油進口與單一企業採購資料差在哪?
統計主體也會改變原油進口占比。全國能源進口資料與單一企業採購資料不是同一母體;如果來源沒有清楚標示統計主體,就可能讓不同占比看起來互相矛盾。
經濟部能源署的全國原油進口資料與台灣中油的單一企業採購資料不是同一母體。若要判斷台灣整體原油來源,應以能源署全國統計為主;若要分析台灣中油本身採購,才使用公司採購頁。
8.3. 判讀原油進口占比前要先確認哪三件事?
1. 原油進口占比的統計期間:確認數字是年度、單月或其他期間。
2. 原油進口占比的統計主體:確認數字代表全國能源進口,還是單一企業採購。
3. 原油進口統計的品項範圍:確認資料只計算原油,還是同時包含其他油品。
若要追蹤台灣整體原油進口占比,應優先採用經濟部能源署年資料或月資料,並同時標示統計期間、統計主體與品項;單一企業資料不可直接代表全國。
9. 油價漲了電費物價會漲多少?用央行假設判讀傳導方向
油價上漲不會等比例、立即反映到電費與物價。判斷傳導方向時,可同時看三類因素:
- 中央銀行採用的油價假設。
- 政府的稅負或價格措施。
- 企業成本何時進入零售價格。

9.1. 消費者物價指數(CPI)預測與油價假設要一起看
中央銀行在 2026 年內多次更新 CPI 預測;引用時必須綁定發布日期與當時的油價假設,不能只寫『央行預測』。
- 2026/3/19:中央銀行預測 2026 年 CPI 年增率為 1.80%,並把全年國際原油價格均價假設上修至每桶 85 美元。
- 2026/6/18:中央銀行把 2026 年 CPI 預測上修至 1.91%,並把全年布蘭特原油均價假設由每桶 85 美元調高至 90 美元。
- 2026/9/17:中央銀行再把 2026 年 CPI 預測上修至 2.03%;最新新聞稿指出,近月國際油價仍處高檔。
9.2. 政府措施與價格調整會讓傳導延後
中央銀行 2026 年資料顯示,政府透過油價平穩、專案吸收與擴大汽柴油貨物稅減徵等供給面措施,降低國際油價上漲向國內售價與 CPI 的傳導幅度。政策效果會隨措施內容與實施期間改變,因此引用時也要標示日期。
措施退場時,成本也可能在國際油價已回落後才進一步反映,形成時間落差。
9.3. 家庭怎麼粗估自己的油價與電費曝險?
家庭可以先記錄每月加油支出與每月用電度數。加油支出對油價變動較直接;電費則取決於電價調整時間與級距,反應通常更慢。
這種方法不能精確預測帳單,但可以用來判斷家庭預算對能源價格變化的敏感程度。
10. 怎麼判斷中東戰爭情勢升溫或降溫?5個公開指標
判斷中東戰爭情勢,可追蹤五類公開指標。這五類指標分別反映海運風險、能源市場定價、官方安全判斷、天然氣實際供應與通膨預期。

10.1. 荷姆茲海峽通行與油輪戰爭風險保費
荷姆茲海峽通行狀態與油輪戰爭風險保費,是中東戰爭情勢的直接市場指標。保費通常比終端能源價格更早反映風險,因此可用來觀察市場是否開始提高對航運中斷的定價。
10.2. 布蘭特原油與西德州原油價差
2026 年 3 月的荷姆茲海峽衝擊期間,美國能源資訊署(EIA)觀察到布蘭特原油漲幅高於西德州原油,主因包括中東航運成本上升與區域油流減少;同時,美國庫存與政策措施也限制 WTI 漲幅。因此,Brent-WTI 價差可作為特定情境下的輔助指標,但不能單獨等同於『全球供給端風險』。
10.3. 外交部旅遊警示燈號
外交部領事事務局的旅遊警示燈號,可作為官方對中東地區安全判斷的公開指標。燈號異動代表官方風險評估發生變化,適合與市場價格指標交叉觀察。
10.4. 卡達液化天然氣出貨與台灣接收站到港紀錄
卡達液化天然氣出貨與台灣接收站到港紀錄,可以直接觀察中東能源風險是否已從市場預期變成實際供應問題。
若出貨與到港正常,代表天然氣供應尚未完全中斷;若持續異常,調度風險就更值得注意。
10.5. 主要央行通膨預測的修正方向
主要央行通膨預測的修正方向,可用來觀察中東戰爭影響經濟是否已從能源市場擴散到物價預期。與單一預測值相比,預測持續上修或下修的方向更適合追蹤趨勢。
10.6. 中東經濟與戰爭動態資料何時需要更新?
動態資料應同時標示資料日期與最後更新日期。以下任一情況出現時,相關中東經濟與中東戰爭情勢資料都應重新檢查:
- 布蘭特原油單日波動達 5%。
- 中央銀行預測修正。
- 旅遊警示燈號異動。
- 停火狀態改變。
- 經濟部能源署月報更新。
11. 中東經濟與中東戰爭 常見問題 FAQ

Q1:中東經濟是什麼,主要靠哪些產業與收入來源運作?
Ans:中東經濟不是單一模式。波灣產油國較依賴能源出口,以色列主要依靠科技與國防產業,土耳其與埃及則以製造業與能源進口為主。
Q2:分析中東經濟時,為什麼不能只看石油?
Ans:因為中東經濟結構不同。油價上漲對波灣產油國可能增加收入,對土耳其與埃及等能源進口國則提高成本,以色列與油價的直接連動相對較低。
Q3:中東有哪些國家,為什麼不同資料來源的國家數不一樣?
Ans:中東沒有統一國家範圍。差異主要集中在巴基斯坦、阿富汗、埃及、巴勒斯坦與賽普勒斯是否納入。國家口徑不同,GDP、人口與能源總額也會跟著改變。
Q4:荷姆茲海峽封鎖對台灣能源供應有哪些影響?
Ans:依行政院第 3992 次會議經濟部簡報,以 2025 全年台灣進口結構計算,約 62% 原油與 34% 天然氣需經荷姆茲海峽。通行受阻會影響排程、運費、戰爭風險保費與替代來源成本。
Q5:台灣原油與液化天然氣(LNG)面對中東危機時,風險有什麼不同?
Ans:原油可轉向西非與美洲供應,也較容易建立安全存量;液化天然氣受低溫儲存與蒸發損耗限制,卡達供應又高度依賴荷姆茲海峽,調度風險更高。
Q6:中東戰爭影響台灣物價時,國際油價會怎麼傳到家庭帳單?
Ans:傳導依序經過油價與運費、進口物價、消費者物價與政策反應。各階段都有時間差,因此國際油價上漲或回落後,家庭帳單通常不會同步變動。
Q7:台灣對中東能源依賴近十年有下降嗎?
Ans:有下降,但曝險仍高。行政院經濟部簡報顯示,經荷姆茲海峽的原油比例由 2015 年 73% 降至 2025 年 62%,天然氣則由 47% 降至 34%。
Q8:查到不同的台灣原油進口占比,應該先確認什麼?
Ans:先確認三件事:統計期間是年度還是單月、統計主體是全國還是單一企業,以及統計品項是原油還是全部油品。口徑不同,數字就不能直接比較。
Q9:不用付費工具,怎麼追蹤中東戰爭情勢?
Ans:可先看五項公開指標。包括荷姆茲海峽通行與保費、布蘭特與西德州原油價差、旅遊警示、卡達液化天然氣出貨與台灣到港,以及主要央行通膨預測方向。
Q10:中東戰爭對台灣哪些產業影響比較直接?
Ans:石化、紙業、航運與其他能源密集產業較直接承受原料與運費上升。成本能否轉嫁,取決於供應鏈位置、產品可替代性與長約安排。
本內容僅作為參考資訊,不能視為任何形式之金融、投資或專業建議。文中所表達之觀點不代表 Moneta Markets 或作者對任何特定投資產品、策略或交易之推薦。請勿僅依據本資料作出投資決策,如有需要,請諮詢獨立之專業顧問。