


英國 GDP 還在成長,為什麼生活體感卻像踩著煞車?本文用 ONS、英倫銀行、OBR、OECD 與台灣主計總處等權威資料,帶你一次看懂 2026 英國經濟現況、4 大長期壓力、GDP/通膨/利率怎麼判讀、脫歐影響,以及英台薪資約 2.82~2.85 倍該怎麼正確比較;少看一個統計口徑,結論可能就差很大。
依世界銀行 2025 年名目 GDP(current US$)資料,英國經濟規模約 4.00 兆美元;服務業在 2025 年第 4 季占英國總產出(GVA)81%。英國經濟在 2026 年第二季仍為正成長,目前更適合描述為低速成長,而非衰退。
英國經濟目前面臨四項主要壓力:脫歐後的貿易與生產力損失、能源價格帶來的通膨風險、高債務利息與借貸成本造成的財政壓力,以及實質薪資長期改善有限。
英國經濟可從四個面向理解:產業結構、目前景氣狀態、長期停滯成因,以及 GDP 成長率的不同統計口徑。
比較英國與台灣薪資時,應使用母體一致的薪資中位數,不能直接用經濟總量或不同母體的薪資數字相除。
英國 GDP、消費者物價指數(CPI)、英倫銀行基準利率與薪資屬於會隨時間更新的經濟數據;引用時應同時確認發布單位、資料期間與最新公布日期。產業結構、統計口徑與比較方法則較不受單月數據更新影響。
英國經濟關鍵數據快照:GDP、利率、通膨與薪資
| 面向/指標 | 現值 | 下一確認點 |
|---|---|---|
| 經濟成長(季) | 2026 年第二季季增 0.4%、第一季 0.6%;第二季年增 1.2%(ONS 2026-08-13 初估) | ONS 季度國民所得帳 2026-09-30 修正 |
| 基準利率 | 3.75%(2026-09-17 MPC 公布;6 比 3 維持,3 位委員主張升至 4%) | 英倫銀行下一次利率決議 2026-11-05 |
| 通膨(CPI 年增) | 3.1%(2026 年 8 月 CPI 年增;2026-09-16 公布) | ONS 下一次 CPI 公布 2026-10-21 |
| 全年成長預測 | 2026 全年:OECD 2026-06 預測 0.9%;英倫銀行 2026-09 市場參與者調查中位數 1.1%(兩者性質不同) | 隨 OECD 與英倫銀行後續預測/調查更新 |
| 英國薪資中位數 | 39,039 英鎊|全職、在職滿一年以上|2025 年 4 月,初步估計值 | ONS 年度薪資調查,每年 10 月 |
| 台灣薪資中位數(可比口徑) | 58.5 萬元|本國籍全時|2024 曆年,年增 4.52% | 主計總處,每年 11 月 |
| 台灣薪資中位數(全體受僱) | 54.6 萬元|含外籍與部分工時|僅供口徑對照,不可用於倍數計算 | 同上 |
| 英台名目薪資倍數 | 約 2.82~2.85 倍|臺灣銀行 2026-09-18 英鎊收盤即期買入/賣出 42.33/42.73|僅為名目換算 | 匯率或兩地年度薪資更新時重算 |

英國經濟關鍵數據快照最後更新於 2026 年 9 月 21 日。出現下列情況時,數據需要重新確認:
- 英國國家統計局發布新一期 GDP 或 CPI。
- 英倫銀行調整基準利率。
- ONS 年度薪資調查或行政院主計總處薪資中位數更新。
- 英鎊兌台幣單月變動超過 3%。
1. 英國經濟結構:GDP 主要靠哪些產業?
1.1. 服務業約占英國總產出八成
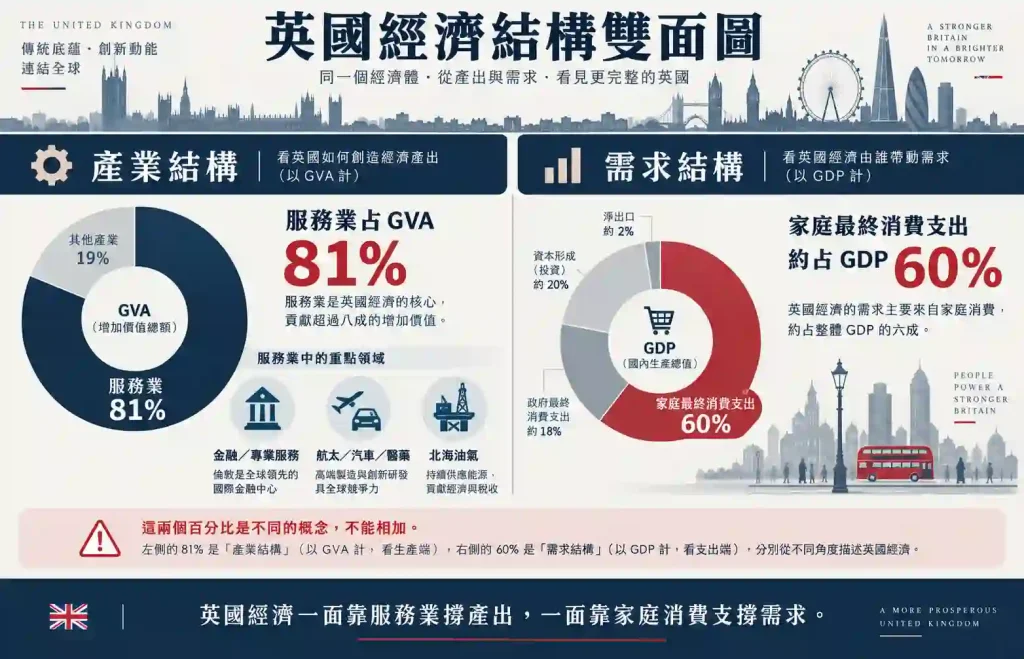
英國經濟以服務業為主。英國國會圖書館 2026 年資料顯示,服務業在 2025 年第 4 季占英國總產出(GVA)81%;核心服務包括金融、專業服務、零售、公共服務與其他商業活動。
英國以服務業為主,高附加價值服務又集中在倫敦及周邊,因此有兩個重要影響:
- 景氣對金融市場與企業支出的變化較敏感,服務業產出是月度數據波動的重要來源。
- 全國平均數據與不同地區居民的實際處境可能存在明顯落差。
1.2. 製造業與北海油氣的角色
英國製造業比重低於服務業,航太、汽車、醫藥等產業仍是重要的高附加價值部門。能源方面,英國能源安全與淨零部 2026 年報告顯示,2025 年英國總能源生產量降至統計序列新低,較 1999 年高峰低 68%;天然氣產量創新低,石油產量則較 2024 年回升 2.5%。這表示英國雖仍有本土油氣供應,仍高度暴露於國際能源價格變動。
1.3. 私人消費如何影響英國經濟成長
英國家庭最終消費支出約占 GDP 六成,因此家庭實質購買力一旦被通膨侵蝕,消費需求可能轉弱,進而拖慢整體經濟成長。私人消費、通膨與實質購買力之間的連動,是判讀英國經濟成長動能的重要因果關係。
英國國家統計局的國民所得帳提供服務業、製造業、私人消費與 GDP 等原始數列。英國產業占比屬於近年結構值,引用時仍應以英國國家統計局最新一期資料為準。
2. 英國經濟現況:2026 年是衰退還是低速成長?
2.1. GDP、利率與通膨怎麼一起看?
英國經濟目前是低速成長,不是衰退。ONS 估計 2026 年第一季實質 GDP 季增 0.6%、第二季季增 0.4%,第二季較去年同期成長 1.2%。判讀英國經濟現況時,仍應同時看 GDP、英倫銀行基準利率與 CPI,並確認各指標的資料期間。
判讀英國經濟現況時,GDP 成長率、英倫銀行基準利率與 CPI 通膨率必須一起閱讀:
- GDP 正成長但逐季放緩:代表成長動能轉弱,而不是產出萎縮。
- 利率與通膨:2026 年 9 月 Bank Rate 為 3.75%,2026 年 8 月 CPI 年增 3.1%。直接相減只能作為「事後實質利率」的粗略參考;英倫銀行評估貨幣政策立場時,更重視名目利率減去「預期通膨」的事前實質利率。
- 通膨仍高於目標:2026 年 8 月 CPI 年增 3.1%,高於英倫銀行 2% 通膨目標,家庭實質購買力仍承受壓力。
正成長、偏高通膨與偏緊的金融條件可以同時存在,因此「GDP 沒有衰退」與「家庭生活體感偏弱」並不矛盾。

2.2. 英國經濟數據與家庭體感為什麼不同?
英國經濟數據與家庭體感並不矛盾。媒體報導的單月或單季 GDP 衡量短期產出變化;家庭感受到的則是多年累積的實質所得與購買力變化,因此短期經濟數據與生活體感可能同時呈現不同方向。
英國 GDP 最新數值應以英國國家統計局的 GDP 月度公報為準。引用英國 GDP 時,應同時記錄資料期間與擷取日期,避免使用已被官方修正的舊數值。
3. 脫歐對英國經濟影響多大?4%、5% 與 6%–8% 怎麼看
3.1. 英國預算責任辦公室的 4% 指的是長期生產力
英國預算責任辦公室(OBR)的核心結構假設是:相較於留在歐盟,脫歐後的英歐貿易關係會使英國長期生產力低 4%。英國政府在國會答覆中也常把這項長期影響概括為「GDP 相對無脫歐情境低約 4%」。因此,引用 4% 時應明確說明:這是相對反事實情境的長期模型假設,不是已直接觀測到的單期 GDP 跌幅。
英國預算責任辦公室是政府的官方預測機構。OBR 最新 Brexit 分析仍假設,長期英歐貿易強度會比留在歐盟低約 15%,並據此形成長期生產力低 4% 的判斷。
OBR 的 Brexit 假設是長期、逐步反映的結構效果,而非單一年份的衝擊。OBR 在 2026 年更新的 Brexit 分析仍保留長期生產力低 4% 的核心假設。
英國財政部 2025 年國會書面答覆引用 OBR 的影響進度,可分成三個時間點:
- 歐盟與英國的貿易合作協定生效時:4% 長期生產力影響中約五分之二已經發生。
- 到 2025 年:英國 GDP 估計比留在歐盟的假想情境低 2.7%。
- 到 2031 年:其餘長期影響預計完成。
OBR 的 Brexit 分析頁面於 2026 年 7 月更新時,仍維持長期生產力低 4% 的核心假設。
3.2. 不同脫歐估算為什麼會不同?
不同研究對脫歐經濟影響的估計會因模型、反事實基準與資料期間而不同。英國政府 2025 年國會答覆引用 NIESR 估計,英國 GDP 因脫歐相對反事實情境低約 5%~6%;這與 OBR 的方向相近,但不能把不同研究的數字直接視為同一口徑。
2016 年英國財政部的長期分析也不是單一「3%~8%」區間:15 年後,歐洲經濟區情境估計差距為 3.4%~4.3%,雙邊協議情境為 4.6%~7.8%,WTO 情境為 5.4%~9.5%。因此,引用 2016 年估算時必須標明貿易情境。
3.3. 比較脫歐研究前要確認的三種口徑
判讀「脫歐對英國經濟造成多少影響」的估算時,應確認三項資訊:
- 衡量指標:估算的是 GDP 還是生產力。
- 對照基準:比較的是「留在歐盟的假想英國」還是「脫歐前的英國」。
- 估計方法:採用官方假設、合成對照組或其他研究方法。
衡量指標、對照基準或估計方法只要不同,估算數字就不能直接比較。

3.4. 脫歐對投資與出口的慢性影響
脫歐對英國投資與貿易的影響屬於模型估計,不宜當成直接觀測的單一損失值。2026 年 Productivity Institute 使用合成差異中的差異方法估計,英國對歐盟出口商品種類相對反事實情境減少 53.8%,出口值減少 16.5%。
這類研究顯示,脫歐後的影響不只反映在出口總額,也會反映在商品種類與供應鏈選擇;但上述百分比屬於特定模型與反事實設定的估計,引用時應保留研究方法與期間。
除了脫歐,英國經濟還同時面臨實質薪資停滯、政府債務利息與能源成本三項壓力。
4. 英國經濟問題:長期停滯的4大原因
英國經濟長期停滯不是由單一原因造成。四項主要壓力是脫歐帶來的貿易與投資損失、十餘年的實質薪資停滯、政府債務利息擠壓財政空間,以及高於主要競爭者的能源成本;四項壓力會彼此加乘,而不是各自獨立作用。

4.1. 脫歐與實質薪資停滯
脫歐造成的貿易與生產力影響屬於長期結構壓力;實質薪資改善有限則直接影響家庭體感。英國國會圖書館 2026 年資料顯示,2025 年全職受僱者的實質中位週薪仍比 2008 年低 2%,凸顯金融危機後薪資改善幅度有限。
4.2. 政府債務利息如何擠壓財政空間?
較高借貸成本與債務利息會壓縮英國財政空間。OECD 2026 年經濟展望指出,在借貸成本偏高、債務利息支出高與公共債務上升的背景下,英國財政政策仍將維持限制性。
債務利息上升會增加政府預算壓力,降低其他支出或政策調整的空間;實際效果仍取決於稅收、債務結構、利率與政府財政選擇。
4.3. 能源成本如何影響通膨與製造業?
英國電力價格在歐洲比較中處於偏高水準。英國能源監管與政府資料顯示,2024 年上半年英國家戶與中型企業電價均高於歐洲中位數、且位居較高區間;不同資料集會因國家樣本、稅費與補貼處理而出現不同排名。
4.4. 四項壓力如何形成加乘效果?
英國經濟的多項壓力可能彼此強化:能源價格上升會推高通膨,較高通膨會壓縮實質購買力,消費轉弱又可能拖慢成長與稅收。這些關係具有條件性,不宜把每一環節都視為固定的一對一因果。
4.5. 英國經濟衰退還是長期停滯?
英國經濟目前更接近長期停滯,而不是技術性衰退。經濟衰退著重短期產出萎縮;長期停滯則指經濟可能仍有正成長,但成長速度長期偏低,且實質薪資改善有限。
「經濟衰退」與「長期停滯」代表不同問題。衰退著重景氣循環中的產出收縮;長期停滯則著重結構性低成長。判讀英國經濟時,應先確認實質 GDP 是否實際萎縮,再評估低成長是否已持續多年。
5. 英國經濟與台灣比較:GDP 規模差多少?
5.1. 經濟總量與個人所得不能混用
依世界銀行 2025 年 current-US$ 資料,英國名目 GDP 約 4.00 兆美元。全球名次會隨年份、匯率與資料修訂變動,因此本文以經濟規模數值為主,不固定使用「全球第幾大」作為跨年份描述。ONS 的 2025 年中暫估人口為 69,487,000 人,約 6,950 萬。
經濟總量反映市場規模,不等同個人所得。比較英國與台灣時,應先確認問題是在談整體經濟規模,還是在談個人收入。
英國與台灣的經濟總量差距與人口規模、產業結構及價格/匯率口徑都有關。英國人口規模明顯較大,高附加價值服務業占比也高;因此總量比較適合用於市場規模與貿易討論,不宜直接推論個人所得。

5.2. 人均 GDP、購買力平價、平均薪資與中位數薪資差在哪?
如果要比較英國與台灣受僱者實際收入,經濟總量與人均 GDP 都不能直接代替薪資。人均 GDP 是整體產出除以人口,包含企業獲利、資本折舊與政府部門產出;購買力平價所得、平均薪資與中位數薪資也各自衡量不同概念。比較個人薪資時,應優先使用母體可比的薪資中位數。
若要回答「英國薪水是台灣幾倍」,應改用母體可比的薪資中位數。實際比較時,還要同時對齊全職/全時範圍與資料期間。
6. 英國薪水是台灣幾倍?薪資中位數怎麼比較
6.1. 比較英台薪資先對齊統計母體
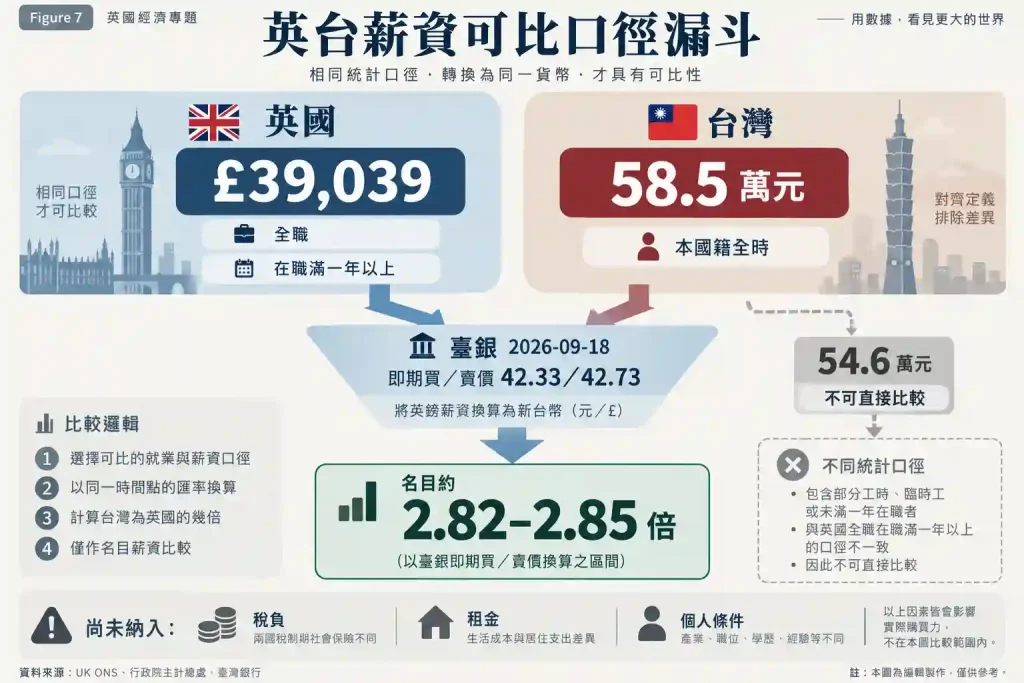
英國與台灣薪資不能只用一個數字直接比較,因為統計母體不同會扭曲倍數。英國年薪中位數的母體是全職、且在同一份工作待滿一年以上的受僱者;台灣若使用含部分工時與外籍員工的全體受僱員工中位數,就無法與英國口徑直接對照。
英國國家統計局每年十月發布受僱者薪資調查。2025 年 4 月的英國全職年薪中位數為 39,039 英鎊,且標示為初步估計值;39,039 英鎊的統計母體排除部分工時者,也排除到職未滿一年的人。
台灣主計總處發布的薪資統計提供兩種薪資中位數:全體受僱員工(含外籍與部分工時)為 54.6 萬元,本國籍全時受僱員工為 58.5 萬元。若要與英國全職口徑比較,應使用本國籍全時受僱員工的 58.5 萬元。
英國與台灣薪資比較若使用錯誤分母,倍數會被系統性扭曲。台灣 54.6 萬元與 58.5 萬元兩個分母相差約 7%,計算出的英台薪資倍數也會跟著相差約 7%。
以英國全職年薪中位數 39,039 英鎊、台灣本國籍全時受僱員工薪資中位數 58.5 萬元計算;若採臺灣銀行 2026 年 9 月 18 日收盤英鎊即期買入 42.33、賣出 42.73 作名目換算,英台薪資倍數約為 2.82~2.85 倍。這只是匯率換算,不代表稅後所得或實際交易匯率。
英台薪資倍數有兩項重要限制:
- 稅前/稅後:英國與台灣的薪資數字都是稅前數字;稅後差距會因所得水準、稅務居民身分、扣除額、國民保險與其他個人條件而異,不能由名目年薪倍數直接推定。
- 資料期間:英國資料為 2025 年 4 月,台灣為 2024 曆年,比較結果應同時揭露資料期間。
| 項目 | 英國 | 台灣 |
|---|---|---|
| 數值 | 39,039 英鎊 | 58.5 萬元 |
| 涵蓋範圍 | 全職,且在職滿一年以上 | 本國籍全時,排除外籍與部分工時 |
| 稅前或稅後 | 稅前 | 稅前 |
| 資料期間 | 2025 年 4 月(初步估計值) | 2024 曆年 |
| 發布單位 | 英國國家統計局 | 行政院主計總處 |
若以台灣全體受僱員工薪資中位數 54.6 萬元計算,母體會包含外籍與部分工時者,無法直接與英國全職受僱者中位數比較。因此,英台薪資比較應先對齊統計母體,再另行標示匯率日期與匯率類型。
6.2. 英國經濟與生活成本:稅後才是重點
英國的名目薪資高於台灣,不代表稅後可支配所得或生活水準會按相同比例增加。評估赴英國工作是否具有經濟吸引力時,應把個人稅務條件、目標城市租金與匯率一起試算,而不能只看名目年薪倍數。
英國各地區薪資差異不能忽略。英國國會圖書館的薪資研究顯示,全職受僱者的薪資中位數以倫敦最高、東北部最低,各地區之間的落差相當可觀。使用英國全國薪資中位數推估倫敦薪資與生活條件,通常會低估收入,同時嚴重低估支出。
評估在英國工作的實際生活條件,可依薪資、稅負與租金三個步驟比較:
- 查薪資分位:查詢目標城市與目標產業的薪資分位。
- 扣除稅負:從目標薪資中扣除所得稅與國民保險。
- 對照租金:用稅後可支配所得對照目標城市的當地租金。
完成薪資、稅負與租金三步比較後,才能用稅後可支配所得與租金評估赴英工作的實際生活條件。
7. 英國經濟成長率怎麼看?不同網站數字為什麼不同
7.1. 月度、季增、年增與年率不是同一種指標
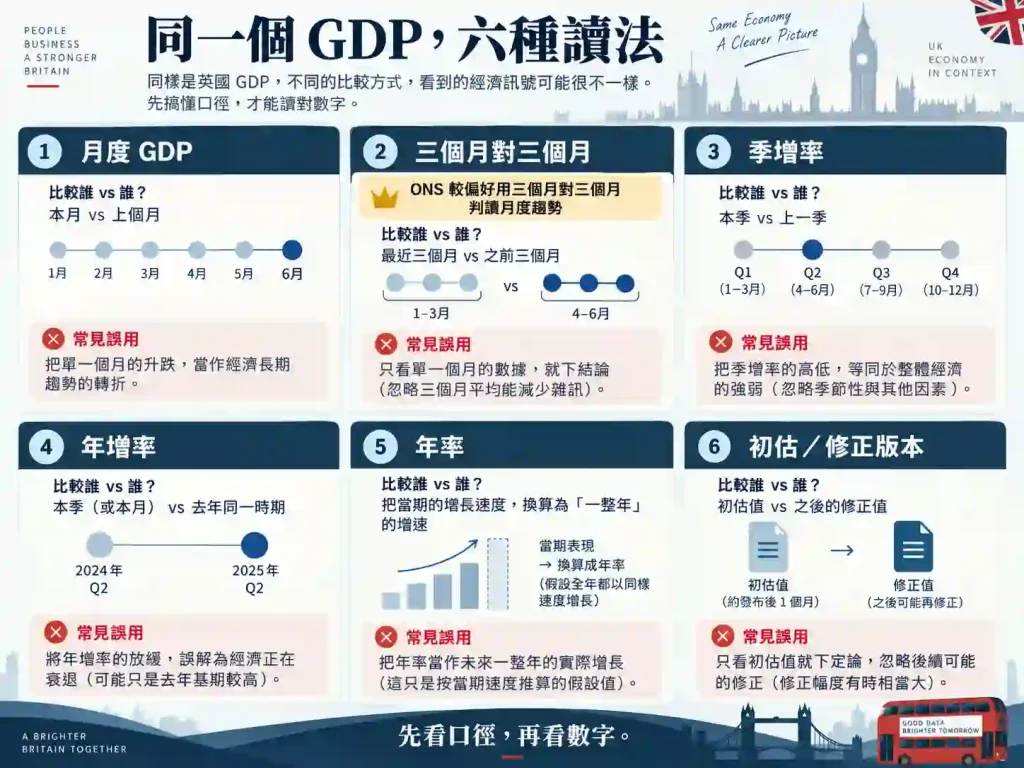
不同網站提供的英國經濟成長率經常不一致,主要原因是統計口徑不同:
- 季增率:本季與上一季相比。
- 年增率:本季與去年同季相比。
- 月度 GDP:單月產出變動。
- 年率:把單期速度換算成一整年。
四種數字不能互相替換。
英國國家統計局的月度 GDP 方法論,以「三個月對三個月」作為較適合判讀趨勢的領先指標,而不是只看單月。
原因是單月 GDP 波動明顯高於季度資料。過去 21 年間,大約每 4 個月就有 1 個月出現負成長,因此單月負值不宜直接解讀為景氣趨勢反轉。
7.2. 季節性如何影響英國 GDP 判讀?
判讀英國 GDP 時也要考慮季節性。統計監理局的季節性調整合規審查指出,2022 年以來英國首季平均成長 0.6%、第二季 0.3%、第三季幾乎持平、第四季平均收縮 0.1%。因此,單一季度表現較強或較弱,未必代表景氣已經轉向。
7.3. 實質 GDP 與名目 GDP 有什麼差別?
實質 GDP 與名目 GDP 衡量方式不同。名目成長率包含物價上漲,實質成長率則先扣除物價因素;通膨偏高時,兩者可能相差數個百分點。英國國家統計局公布的 GDP 成長率預設為實質值,因此引用其他來源時要先確認是否也採用實質口徑。
7.4. 初估值與修正值為什麼會不同?
英國 GDP 採分階段發布,因此同一統計期間的數據可能從初估值一路修正。英國國家統計局會先發布初步估計,再隨更完整的調查與行政資料進入而修正。
官方統計顯示,初估值與三年後定案值之間的平均絕對修正約為 0.27 個百分點。
英國國家統計局近期公報可看到三個修正案例:
- 2026 年 5 月月度 GDP:由成長 0.1% 下修為持平。
- 截至 2026 年 5 月的三個月成長率:由 0.7% 下修為 0.6%。
- 2025 年全年成長:由 1.4% 修正為 1.3%。
引用英國 GDP 數據前,應先確認數字是初估版還是修正版。
統計口徑混用會直接造成錯誤解讀。ONS 於 2025 年 6 月 12 日公布:2025 年 4 月月度 GDP 較前月下降 0.3%,截至 4 月的三個月較前三個月成長 0.7%,較 2024 年 4 月則高 0.9%。三個數字分別是月增、三個月對三個月與年增,不能互相替換。
7.5. 引用英國經濟數據前要確認的三件事
引用英國經濟數據前,應確認三項資訊:
- 比較基準:比上月、上季、去年同期,還是換算成年率。
- 發布單位:英國國家統計局、英倫銀行或其他機構。
- 發布階段:初估值、修正值或較後期的定案版本。
比較基準、發布單位與發布階段都確認後,GDP 或其他英國經濟數據才適合用來形成結論。
7.6. 英國經濟數據的五種口徑對照
| 口徑 | 量的是什麼 | 公布節奏 | 常見誤用 |
|---|---|---|---|
| 月度 GDP 指數 | 單月產出的變動 | 每月 | 被當成季度趨勢引用 |
| 三個月對三個月 | 最近三個月與前三個月相比 | 每月 | 與季增率混為一談 |
| 季增率 | 本季與上一季相比 | 每季 | 未扣除季節慣性就談轉向 |
| 年增率 | 本季與去年同季相比 | 每季 | 與全年預測值互相替換 |
| 初估值與修正值 | 同一期在不同發布階段的版本 | 分階段修正,平均絕對修正約 0.27 個百分點 | 拿初估值當定案值引用 |
英國的月度 GDP、三個月對三個月、季增率、年增率,以及初估值與修正值,皆由英國國家統計局發布或修正。引用英國 GDP 時,應確認數據口徑與發布階段。
除了 GDP 成長率,所得類指標也有相同的口徑問題。人均 GDP 與購買力平價調整後所得,反映整體產出或經購買力調整的所得概念。
平均薪資與中位數薪資才直接描述受僱者收入,而平均值容易被少數高薪者拉高。比較國家收入水準前,必須先確認使用的是哪一種指標。
8. 英國利率與通膨如何影響經濟?
8.1. 英國經濟的實質利率怎麼看?當期 CPI 與預期通膨要分開
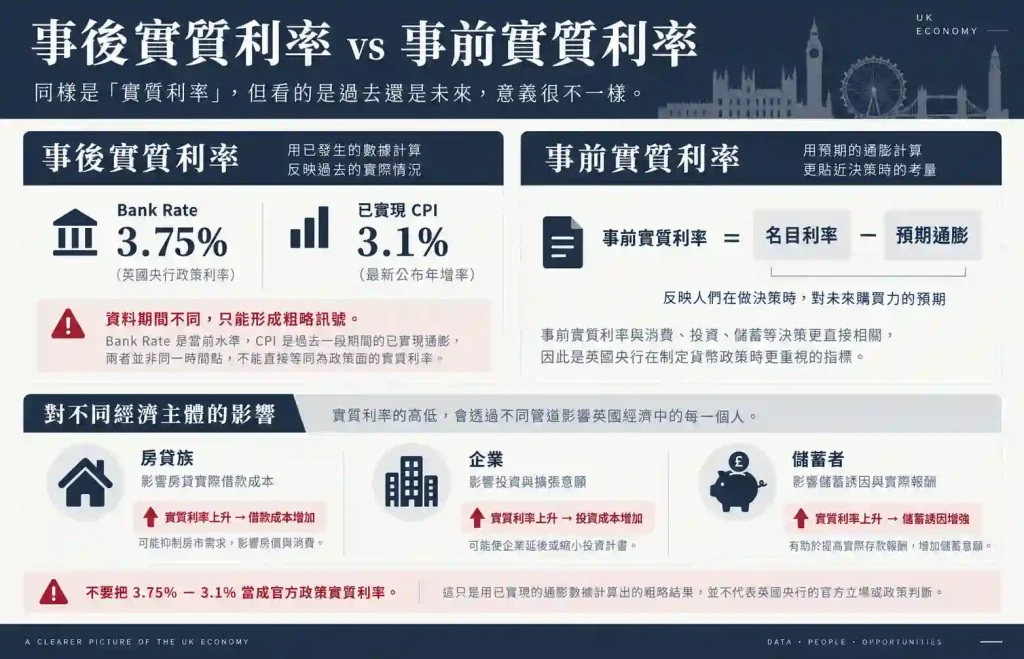
2026 年 9 月 17 日,英倫銀行公布 Bank Rate 維持 3.75%;ONS 最新已公布的 2026 年 8 月 CPI 年增率為 3.1%。
若只用 Bank Rate 與最近已實現 CPI 粗略相減,可得到正的「事後實質利率」訊號;但兩者不是完全相同期間的配對指標,也不能直接當成英倫銀行的政策立場衡量。
英倫銀行指出,評估貨幣政策立場時更重要的是「事前實質利率」,也就是名目利率減去預期通膨。家庭與企業做儲蓄、消費與投資決策時,對未來通膨的預期比單純使用已實現 CPI 更貼近經濟決策。
利率上升通常會提高部分借貸成本並增加儲蓄誘因,但實際傳導會因房貸型態、企業融資方式、金融條件與通膨預期而不同。主要影響包括:
- 房貸族:每月支出增加。
- 企業:擴張與設備投資成本上升。
- 儲蓄者:較有機會維持購買力。
房貸與企業投資成本上升,也會進一步壓抑總需求。
較高利率主要透過借貸條件、消費與投資影響總需求;實質薪資是否改善,則取決於名目薪資成長能否跑贏通膨。兩條機制應分開判讀,不宜直接假設「借貸成本上升必然使企業減少加薪」。
8.2. 英國經濟前景:接下來要看哪些指標?
判斷英國經濟前景時,可優先觀察能源價格、通膨路徑與英倫銀行政策利率。2026 年 9 月 MPC 維持 Bank Rate 3.75%,並指出能源價格上升仍可能使未來數季通膨承壓。
能源價格會影響通膨與實質所得,貨幣政策則取決於能源衝擊的規模、持續時間與第二輪效應。英倫銀行 MPC 投票分布與會議紀要可用來觀察政策方向,但不能只用單一能源價格變化推論確切降息時間。
2026 全年成長預測並非單一共識值。OECD 2026 年 6 月預測英國 2026 年 GDP 成長 0.9%;英倫銀行 2026 年 9 月市場參與者調查的 2026 年 GDP 成長中位數為 1.1%。前者是機構預測,後者是市場參與者調查,兩者不應視為同一類預測。
9. 英國經濟常見問題 FAQ

Q1:英國經濟現在算衰退還是長期停滯?
Ans:英國經濟目前較接近長期停滯,而不是衰退。近期實質 GDP(國內生產毛額)仍為正成長,但成長速度偏低,且實質薪資已長期停滯。
Q2:英國經濟主要靠哪些產業支撐國內生產毛額(GDP)?
Ans:英國經濟以服務業為主。英國國會圖書館資料顯示,服務業在 2025 年第 4 季占英國總產出(GVA)81%;製造業雖占比較低,航太、汽車與醫藥等仍是重要高附加價值部門。
Q3:想追蹤英國經濟,應先看哪些官方數據?
Ans:追蹤英國經濟時,可優先查看月度與季度國內生產毛額(GDP)、消費者物價指數(CPI)、英倫銀行基準利率,以及勞動市場與薪資。數據更新後應以官方最新版本為準。
Q4:英國經濟成長率為什麼不同網站會出現不同數字?
Ans:不同網站公布的英國經濟成長率之所以不一致,多數是因為統計口徑不同。月度、季增、年增、年率,以及初估值與修正值不能直接互換。
Q5:英國薪水是台灣幾倍,英國經濟與台灣薪資該怎麼比較?
Ans:英國與台灣使用可比薪資母體後,若採臺灣銀行 2026 年 9 月 18 日英鎊收盤即期買入/賣出 42.33/42.73 作名目換算,英台薪資約為 2.82~2.85 倍;此倍數不代表稅後所得。
Q6:準備去英國留學或工作的台灣人,評估英國經濟時該看什麼?
Ans:台灣人評估赴英國留學時,應看學費、生活費、簽證與畢業後起薪。評估赴英國工作時,則應比較稅後可支配所得與當地租金。兩種情境都要納入英鎊兌台幣匯率。
Q7:脫歐對英國經濟的 4% 影響代表國內生產毛額(GDP)少了 4% 嗎?
Ans:OBR 的核心假設是脫歐使英國長期生產力相對留在歐盟低 4%;政府答覆也常把長期宏觀效果概括為 GDP 相對無脫歐情境低約 4%。這是反事實模型估計,不是已直接觀測到的單期 GDP 跌幅。
Q8:英國經濟問題主要來自哪些長期壓力?
Ans:英國經濟主要面臨四項長期壓力:脫歐後的貿易與生產力損失、實質薪資長期改善有限、高債務利息與借貸成本造成的財政壓力,以及偏高能源價格帶來的通膨與成本風險。
Q9:英國經濟的高利率與通膨會影響哪些人?
Ans:2026 年 9 月 Bank Rate 為 3.75%,8 月 CPI 年增 3.1%。用已實現 CPI 粗略比較可得到正的事後實質利率訊號,但貨幣政策判斷更重視「名目利率減預期通膨」的事前實質利率。
Q10:英國經濟前景最值得追蹤哪兩個變數?
Ans:判斷英國經濟前景時,主要觀察能源價格、通膨路徑與英倫銀行政策利率。OECD 對 2026 年成長預測為 0.9%,英倫銀行 9 月市場參與者調查中位數為 1.1%,兩者屬不同類型的預測資訊。
10. 英國經濟參考來源與更新依據
- 英國統計監理局|Quarterly GDP seasonal adjustment compliance review
- 世界銀行|GDP ranking/GDP (current US$),2025 資料
- 英國國家統計局(ONS)|GDP first quarterly estimate, UK: April to June 2026
- 英國國家統計局(ONS)|Consumer price inflation, UK: August 2026
- 英倫銀行|September 2026 Monetary Policy Summary and Minutes
- 英倫銀行|Market Participants Survey results – September 2026
- 英倫銀行|About a rate of (general) interest: how monetary policy transmits
- OECD|United Kingdom Economic Outlook, Volume 2026 Issue 1
- 英國國家統計局(ONS)|Provisional population estimate for the UK: mid-2025
- 英國國會圖書館|Service industries: Economic indicators(2026-07)
- 英國國家統計局(ONS)|Employee earnings in the UK: 2025(ASHE)
- 英國國會圖書館|Average earnings by age and region(2026-09)
- 行政院主計總處|113 年工業及服務業受僱員工全年總薪資中位數及分布統計結果
- 臺灣銀行|英鎊歷史牌告匯率,2026-09-18 收盤即期匯率
- 英國預算責任辦公室(OBR)|Brexit analysis(2026-07 更新)
- 英國國會|Written answer HL11209/HL11024:Brexit economic impact
- 英國財政部|HM Treasury analysis: the long-term economic impact of EU membership and the alternatives(2016)
- The Productivity Institute|Supply Chain Lock-in and the Selective Destruction of EU–UK Trade(2026)
- 英國能源安全與淨零部(DESNZ)|Annual Report and Accounts 2025 to 2026: Performance report
- Ofgem/DESNZ|State of the Market Report/International energy price comparisons
- 英國國家統計局(ONS)|Consumer trends UK(家庭最終消費支出口徑)
- 英國國家統計局(ONS)|GDP monthly estimate, UK: April 2025

本內容僅作為參考資訊,不能視為任何形式之金融、投資或專業建議。文中所表達之觀點不代表 Moneta Markets 或作者對任何特定投資產品、策略或交易之推薦。請勿僅依據本資料作出投資決策,如有需要,請諮詢獨立之專業顧問。