


美債殖利率(U.S. Treasury yield)是依美國公債價格與現金流算出的年化利率指標,不等於最後進口袋的報酬。看到殖利率上升,你可能會想:債券更值得買了,還是手上的債券跌價了?先別急著下結論,查對報價、弄懂上升原因,再談高低與台股影響。
○ 延伸閱讀│美國公債是什麼?殖利率、價格、投資工具與台灣買法一次看懂
1. 美債殖利率去哪查?官方數據與天期比較
查美債殖利率,可以先開美國財政部的資料表。財政部把市場報價換算成固定天期平價殖利率,讓不同天期有一套共同的比較基準。查到數字後,順手記下日期與計算口徑;報價頁上的利率,不是保證買得到的成交條件。
1.1. 美債殖利率快照:資料日期、數值與報價口徑
美債殖利率快照採用 2026-09-04 的資料,資料查核日為 2026-09-08。看表時,除了數值,也請看一眼單位和日期,免得把不同時間、不同算法的數字放在一起比。
| 指標與口徑 | 數值 | 單位 | 資料日期 | 來源 |
|---|---|---|---|---|
| 美國 2 年期公債固定天期平價殖利率 | 4.37 | % | 2026-09-04 | 美國財政部 |
| 美國 10 年期公債固定天期平價殖利率 | 4.78 | % | 2026-09-04 | 美國財政部 |
| 美國 20 年期公債固定天期平價殖利率 | 5.25 | % | 2026-09-04 | 美國財政部 |
| 美國 30 年期公債固定天期平價殖利率 | 5.24 | % | 2026-09-04 | 美國財政部 |
| 美國 10 年期減 2 年期公債殖利率利差 | +0.41 | 個百分點 | 2026-09-04 | 十年減兩年利差資料 |
| 美國 10 年期期限溢酬:ACM 零息債模型估計 | +0.6800 | 個百分點 | 2026-09-04 | 紐約聯準銀行 |
基點(basis point,bp)用來表示利率變動,1 bp=0.01 個百分點。留意表中的單位:殖利率水準用百分比,利差與期限溢酬用個百分點。少看幾個字,意思就可能差很多。
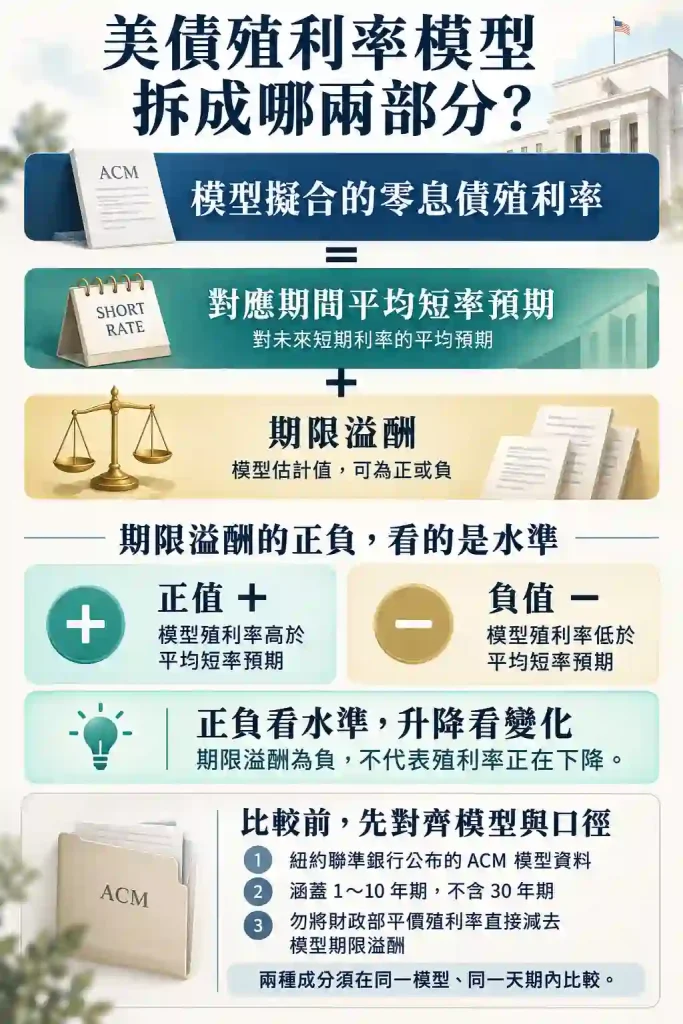
模型口徑提醒:Adrian、Crump、Moench(ACM)模型估計預期短期利率路徑與期限溢酬。ACM 拆解的是模型擬合的零息債殖利率,財政部表格則是固定天期平價殖利率;兩套數字的基礎不同,不能直接相減。
1.2. 美國財政部美債殖利率查詢步驟
第一次查美債殖利率,不必在幾個網站之間來回跳。先從美國財政部的平價殖利率曲線(Par Yield Curve)資料表開始:
- 開啟美國財政部平價殖利率資料表。
- 選擇要查詢的資料年度。
- 找到最新交易日的資料列。
- 讀取 2 年、10 年、20 年及 30 年期欄位。
- 把資料日期與報價口徑一起記下來,再比較不同天期。
比較不同天期的美債殖利率,要用同一天、同一報價口徑的資料。拿昨天的短債去比今天的長債,時間差也會混進結果,最後就分不清是天期不同,還是行情變了。
1.3. 不同財經網站的美債殖利率為什麼不一致?
同時打開兩個財經網站,卻看到不同的美債殖利率,先別急著判誰報錯。更新時間、個別債券報價與固定天期推算值,都可能造成差異。先把日期、報價時間、到期期限與買賣價口徑對齊,再比較數字。
紐約聯準銀行在各交易日美東約下午三點半蒐集指示性買價。這裡的「指示性」很關鍵:報價並不代表真的有人用那個價格成交。
美國財政部利用相關報價推算平價殖利率曲線,再讀取固定剩餘天期值(Constant Maturity Treasury,CMT)。所以,表上的十年期數字,不一定對應一張剛好剩十年到期的公債。
(參考資料:美國財政部資料說明。)
財經網站若採即時報價或不同券種,數字就可能與財政部不同。比較前先看取價方式,別讓小數點最後一位把你帶偏。

1.4. 美國 2 年、10 年、20 年與 30 年期公債殖利率怎麼比較?
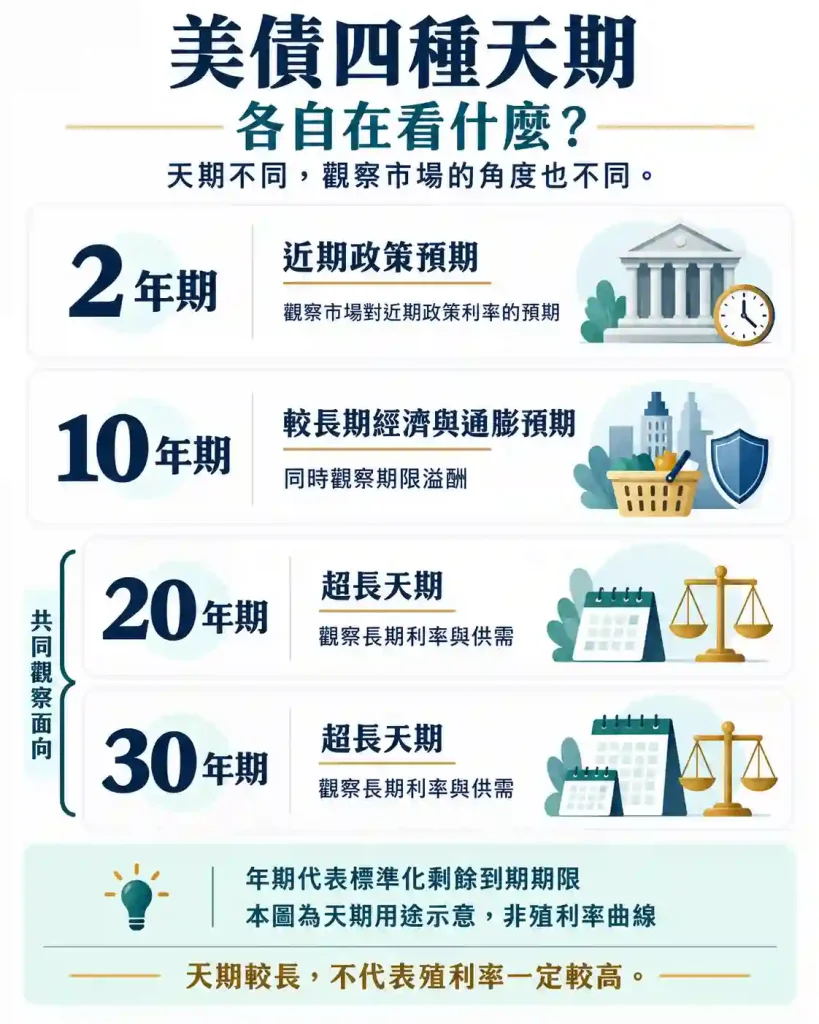
美債殖利率表中的 2 年、10 年、20 年與 30 年,指標準化的剩餘到期期限。「20 年期」說的是多久到期,不是過去二十年的高點。天期看清楚後,可以帶著不同問題往下看:
- 2 年期美債殖利率:較貼近近期政策利率預期,適合先看市場對近期利率的想法。
- 10 年期美債殖利率:把視線拉長,涵蓋更長的經濟與通膨預期,也包含期限溢酬。
- 20 年期與 30 年期美債殖利率:放在一起看是否同向變動,觀察超長天期利率與供需壓力。
其他條件相近時,超長天期公債的現金流延伸更久,價格通常對折現率較敏感。不過,「價格比較敏感」與「殖利率漲最多」是兩件事,也不能因此認定 30 年期一定最早反映期限溢酬變化。
1.5. 美債殖利率走勢圖怎麼看?
看美債殖利率走勢圖,先放上短天期與長天期兩條線,例如 2 年期和 10 年期。從美國財政部歷史數列選好同一段期間,把縱軸單位統一,再看誰往上、誰往下,以及各自走了多少。
美債短天期與長天期殖利率一起上升,告訴你的是曲線怎麼走,還沒回答為什麼。要判斷是否由政策預期推動,仍得拆開看預期短期利率路徑與期限溢酬。看見走勢,和解釋走勢,中間還有一步。
2. 美債殖利率怎麼算?票面利率、當期殖利率與到期殖利率
同樣叫殖利率,票面利率、當期殖利率與到期殖利率回答的問題卻不同。先弄清楚眼前的數字怎麼算,才不會把「每年領多少票息」和「最後賺多少」混在一起。
2.1. 固定票息美債的價格與殖利率為什麼反向變動?
固定現金流的美國公債,價格下跌時,殖利率會上升。想像一張未來票息與本金都已固定的債券:市場要求的報酬提高了,既有現金流就得用較低的價格出售,才能對應較高的殖利率。價格與殖利率反向變動,但幅度不是一比一。
固定利率公債不會因為市價跌了,就把契約上的票息跟著調低。市場重新定價,主要改變的是債券價格。如果買的是票息會重設的債券,就要另看條件;不能把固定票息的算法直接搬過去。
2.2. 票面利率與當期殖利率:公式及算例
票面利率(coupon rate):每年票息金額除以公債面額,再乘以 100%。固定利率公債的票面利率不隨市價調整。
當期殖利率(current yield)=每年票息金額÷債券目前市場價格×100%。
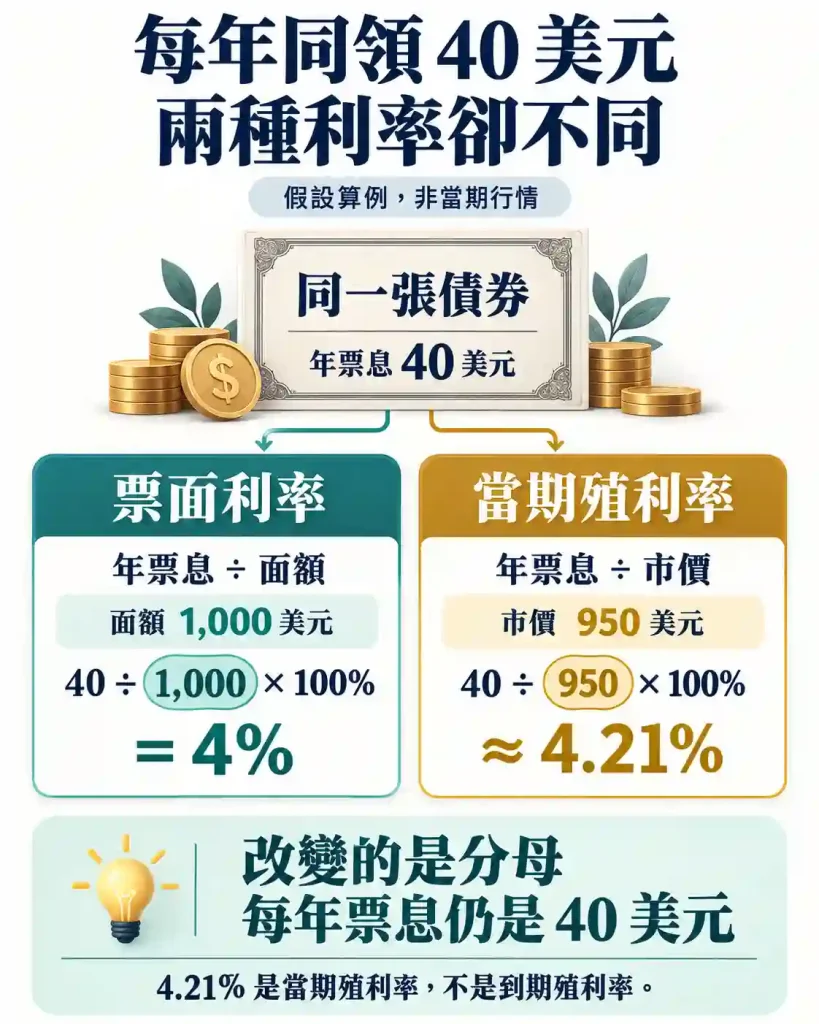
算例條件:假設一張固定票息公債,面額是 1,000 美元,每年領 40 美元票息,現在市價是 950 美元。把同一筆票息放進兩個公式,差別就清楚了。
票面利率=40÷1,000×100%=4%。
當期殖利率=40÷950×100%≈4.21%。
固定票息公債在這組算例裡,每年仍是 40 美元票息;當期殖利率較高,是因為買入價格低於面額。市價等於面額時,當期殖利率才與票面利率相同。這只是計算示範,不是當期行情。
2.3. 到期殖利率與當期殖利率有什麼不同?
到期殖利率(yield to maturity,YTM),是使未來票息與到期本金的現值總和等於債券價格的折現率。到期殖利率反映票息、買入價格與到期面額的差額,以及現金流發生時間。
要算到期殖利率,先備齊債券價格、票息、到期本金、剩餘年限與付息日期。每筆錢何時收到,都算數;只拿年票息除以市價,得到的仍是當期殖利率。
(參考資料:FINRA 殖利率與報酬說明。)
官方報價口徑提醒:年票息除以市價很好算,但算出的是單張債券的當期殖利率,不能拿來替代財政部固定天期平價殖利率。查資料時先認清名稱,會少繞很多路;需要對照名詞,也可查閱站內殖利率詞彙。
2.4. 美債殖利率為什麼不等於實際報酬?
美債殖利率是依價格與現金流算出的年化利率指標。真正結算報酬時,還有持有期間、利息再投資、費用與匯率。看到一個漂亮的殖利率數字,先別把它直接當成最後會賺到的比例。
固定票息個別公債的契約票息與到期面額,不會跟著中途市價跳動。不過,如果還沒到期就需要用錢,提前賣出便會遇到價差與成本。買之前先想好資金何時要用,比只盯著殖利率更有幫助。

3. 美債殖利率上升原因怎麼判斷?
美債殖利率漲了,原因卻未必只有一個。可以先比較同期間的預期短期利率路徑與期限溢酬,看看哪一部分變動較大。模型能幫忙拆解,但還不能替某一則政策、通膨或標售新聞蓋章,說「原因就是它」。
3.1. 美債殖利率的兩個組成:預期短期利率路徑與期限溢酬
拆解美債殖利率時,可以先問:市場對未來短期利率的想法變了多少?持有長天期公債要求的補償又變了多少?兩個問題分別對應預期短期利率路徑與期限溢酬。
- 預期短期利率路徑:市場對未來短期利率的預期;拆解指定天期殖利率時,使用對應期間的平均短率預期。
- 期限溢酬(term premium):投資人為承擔長天期不確定性所要求的額外補償。
看美債期限溢酬時,先分清楚「目前是正或負」和「這段時間上升或下降」。正負描述水準,漲跌描述變化,別把兩者混著讀:
- 期限溢酬為正:在同一模型內,模型擬合的長天期殖利率高於預期短期利率路徑的平均。
- 期限溢酬為負:在同一模型內,模型擬合的長天期殖利率低於預期短期利率路徑的平均。
- 期限溢酬上升:模型估計的長天期補償提高了。至於是通膨、供給還是需求影響,仍要配合事件判斷。
3.2. ACM 模型的估計口徑與使用限制
紐約聯準銀行的 Adrian、Crump、Moench(ACM)模型,可用來拆解模型擬合的零息債殖利率。它提供了觀察角度,但讀數字前,要先知道模型涵蓋哪些天期、用了什麼口徑:
- 估計頻率與天期:紐約聯準銀行公布的 ACM 資料提供日頻估計,涵蓋一年至十年期;公布欄位不包含三十年期,不能直接當成三十年期期限溢酬。
- 報價口徑:ACM 拆的是零息債模型,財政部表格列的是平價殖利率。兩者基礎不同,不能直接拿財政部數值減掉 ACM 期限溢酬。
- 模型比較:可以交叉比較期限溢酬方向,看看不同模型是否給出相近訊息。不過,模型與樣本選擇會影響估值,數值不能互換。
- 解讀限制:模型數字不是投資人的集體訪談,無法交代每個人的買賣動機。(參考資料:紐約聯準銀行期限溢酬資料。)
3.3. 美債殖利率的歷史案例:2026 年 6 月底至 7 月底的模型拆解
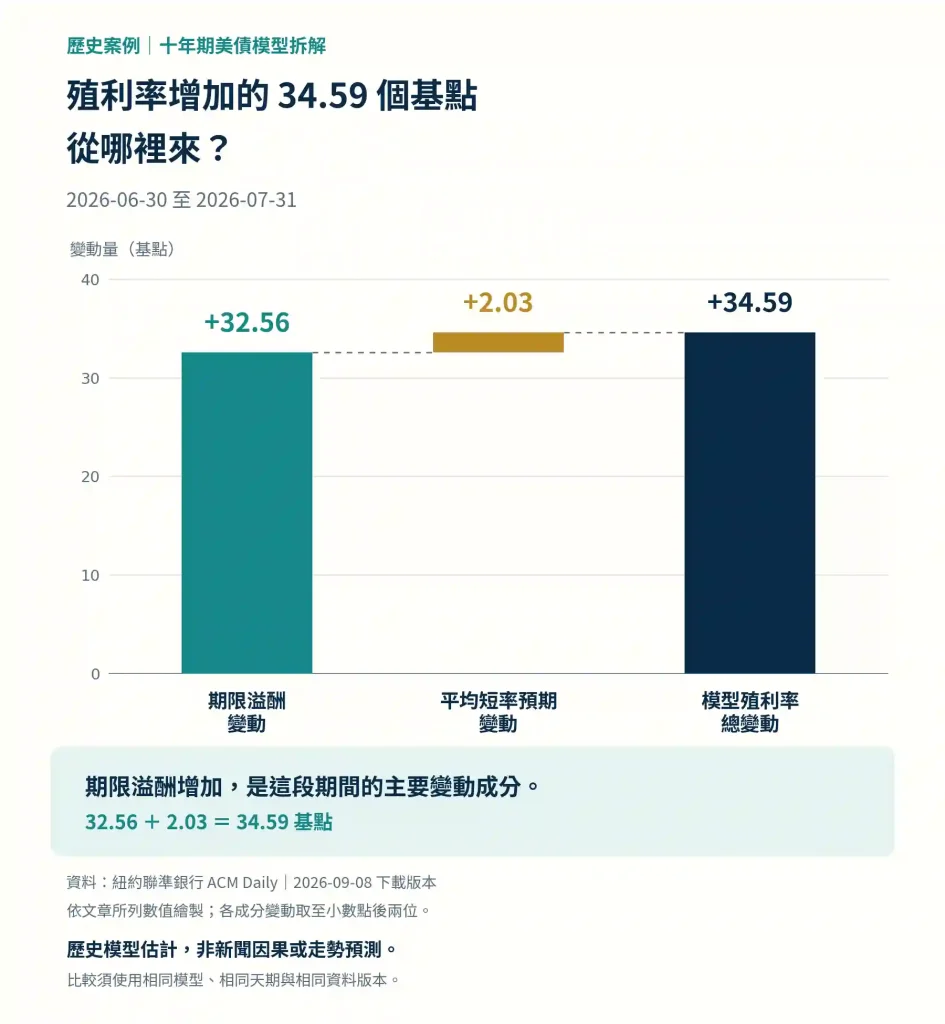
2026-06-30 至 2026-07-31 的 ACM 資料,提供了一個具體例子:美國十年期零息債的模型殖利率上升,主要來自期限溢酬增加。把變化拆開看,比只記住「殖利率漲了」更有用:
- 模型擬合的十年期零息債殖利率:由 4.477172% 升至 4.823032%,上升約 34.59 個基點。
- 十年期期限溢酬:由 0.510790 升至 0.836348 個百分點,增加約 32.56 個基點。
- 未來十年的平均短率預期成分:由 3.966383% 升至 3.986684%,增加約 2.03 個基點。
ACM 案例採用 2026-09-08 下載的官方 Excel「ACM Daily」工作表。模型殖利率、期限溢酬與預期成分,分別對應 ACMY10、ACMTP10 與 ACMRNY10 欄位。
ACM 案例的基點變動以未四捨五入的數值計算,再取小數點後兩位;起訖值為方便閱讀,展示到六位。模型分解能說明各成分的變化,但不代表特定新聞事件的因果,也不預告未來走勢。
想自己重算 ACM 案例,記得使用同一資料版本。歷史估值可能修訂,別把不同下載版本的起訖值拼在一起。
(參考資料:ACM 原始 Excel;紐約聯準銀行期限溢酬資料。)
3.4. 美債殖利率的政策決議、通膨公布與公債標售後要確認什麼?
聯邦公開市場委員會(Federal Open Market Committee,FOMC)決議與消費者物價指數(Consumer Price Index,CPI)公布,可能同時影響預期短期利率路徑與期限溢酬。長天期公債標售提供需求線索,但得標利率不能直接等同期限溢酬。
聯邦公開市場委員會決議後:先定好觀察期間與天期,再比較殖利率和模型成分。兩個數字同向變動,只是線索,還不是政策因果的證明。
- 觀察期間:用日資料作初步比較時,可固定看決議前一交易日至決議當日,並把日期寫清楚。一天之內也可能有其他消息,整天的變動不能全算在決議頭上。
- 比較天期:分析十年期,就用同一版本 ACM 資料裡的十年期模型殖利率、預期短率成分與期限溢酬。天期一致,才知道自己在比什麼。
- 近期政策預期:十年期預期成分反映未來十年的平均短率預期,不是近期政策路徑的直接報價。另看短天期殖利率,也別忘了短天期本身可能含期限溢酬。
(參考資料:紐約聯準銀行模型方法;短天期期限溢酬研究;聯準會政策與股市研究。)
美國消費者物價指數公布後:先看美債殖利率如何反應,再追蹤變化有沒有延續。公布當下的一次跳動,不一定能說明後續走勢。
美國長天期公債標售後:把長天期與短天期殖利率放在一起比較,再用美國財政部殖利率曲線核對。先看不同天期各自怎麼動,才有條件討論需求變化。
美債殖利率原先被判斷由期限溢酬推升,後續模型卻顯示預期短率成分的貢獻更大,就該重新判斷。解釋需要跟著資料走;一則新聞再好記,也不適合拿來包辦整段行情。

4. 美債殖利率算高還是低?3個比較座標
美債殖利率算高還是低?得先問「跟誰比」。可以比自己的歷史、比其他天期,也可以比政策利率。三個比較座標各有用途,但都不會替你直接回答現在該不該買。

4.1. 歷史分位:美債殖利率位於歷史哪個位置?
美債殖利率的歷史分位,是把同一天期的數值放回歷史數列,看它排在哪個位置。名次高,只表示在選定樣本裡相對高,不表示殖利率接著一定回落,更不是自動亮起的買進訊號。
要算美債殖利率的歷史分位,先選定天期與待比較的殖利率數值,再照以下順序處理:
- 從美國財政部歷史數列選取同一天期的美債殖利率資料。
- 固定歷史樣本的起訖期間,剔除缺值。
- 計算低於指定殖利率數值的觀測比例;遇到相同數值,採用一致的處理規則。
- 把歷史分位放回通膨與政策環境中理解,別只看排名。
同一天期的美債殖利率,用五年和二十年的歷史樣本來比,分位可能不同。看到「歷史高檔」這種說法,值得多問一句:從哪一年算起?比較的是名目殖利率,樣本期間、資料頻率與同值處理規則都應寫清楚。
美國財政部在 2021-12-06 更換了殖利率曲線推算方法。查長期走勢時,樣本若跨過方法變更日,要把變更與比較限制一併註明。變更前的數值仍是官方資料,不必因為算法換了就全部刪掉。
(參考資料:財政部序列與方法變更說明。)
4.2. 天期利差:美國 10 年期減 2 年期殖利率代表什麼?
美國 10 年期減 2 年期公債殖利率利差,直接用同日十年期殖利率減去兩年期殖利率即可,觀察的是兩個天期之間的曲線斜率。這裡談的是天期差異;公司債相對公債的信用利差,則是另一種比較。
美債十年減兩年利差擴大,不一定是長債殖利率大漲,也可能是短債殖利率降得更多。先把兩條線拆開看。利差為負,表示這組天期倒掛;兩個點之間的關係,不能代表整條殖利率曲線。
4.3. 政策利率距離:美債殖利率與政策利率如何比較?
政策利率距離,可以用美債殖利率減去指定的政策利率比較值來算。先固定日期與基準,例如同日聯邦資金利率目標區間中點。算出負值時,記住它是一個比較結果,不是市場給你的降息保證。
美債殖利率由市場定價,聯準會設定的是聯邦資金利率目標區間。兩者各有形成方式,所以降息之後,長天期美債殖利率仍可能上升。只看「降息」兩個字,還不夠解釋長債走勢。
5. 美債殖利率上升如何影響台股?
如果手上有台股,看到美債殖利率上升,難免想問:「我的股票會受影響嗎?」報酬比較、股票折現率與跨境資金,都可能是傳遞管道。不過,各環節未必一起發生;利率為什麼漲、企業獲利如何、是哪個產業,都會影響判斷。
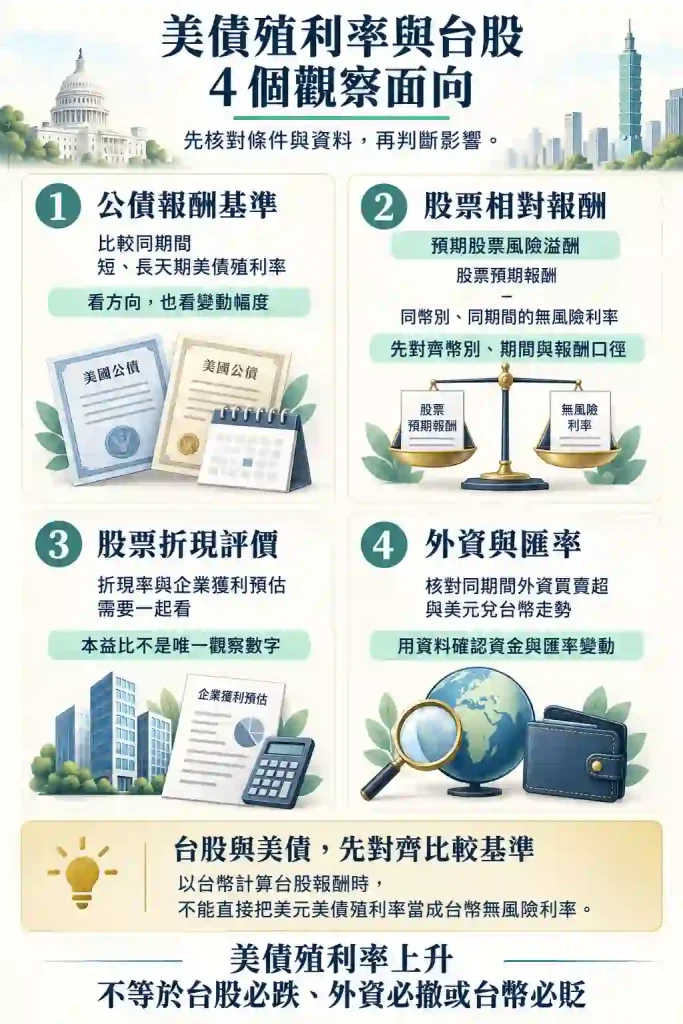
5.1. 美債殖利率的4個觀察面向:公債報酬、股票相對報酬、折現評價與跨境資金
看美債殖利率對台股的影響,可以先把注意力放在以下四個面向。列點是方便整理思路,市場可不會照著清單依序反應。
- 公債報酬基準:先比同期間美債短天期與長天期殖利率,看方向和幅度,弄清楚整段曲線怎麼變。
- 股票相對報酬:預期股票風險溢酬(equity risk premium),是股票預期報酬減去相同投資期間、相同幣別的無風險利率。
假設股票預期報酬不變,適用的無風險利率上升,預期股票風險溢酬就會縮小。關鍵是前面的假設:只有美債殖利率上升這項資訊,還不足以判定台股風險溢酬的變化。
比較台股與美債,幣別、投資期間與報酬口徑都得對齊。用新台幣計算台股報酬時,不能直接把美元美債殖利率當成新台幣的無風險報酬。若談的是投資人「要求」的風險補償,也要說清楚怎麼估。
(參考資料:紐約聯準銀行股票風險溢酬研究;NYU Stern 無風險利率教材。)
- 股票折現評價:本益比不是唯一要看的數字。評估美債殖利率上升對台股的影響,要把折現率(discount rate)與企業獲利預估一起看。
- 外資與匯率:外資真的撤出了嗎?台幣真的貶值了嗎?先核對同期間的外資買賣超與美元兌台幣走勢,再下結論;美債殖利率上升本身,不能代替這些證據。
想把美元、資金流與美債放在一起理解,可以接著看美元指數與美債的關係,補齊匯率這一側的觀察。
5.2. 哪些台股對折現率上升較敏感?
依現金流折現原理,股票的現金流愈集中在遠期,其他條件相近時,價格通常對折現率上升愈敏感。換個說法:越仰賴很久以後才收到的錢,就越需要留意折現率。不過,這項原理沒有替台股產業排好下跌順序,也沒有給出實證跌幅。
高評價成長股如果主要靠多年後的獲利支撐,可能承受較大的折現壓力。但企業獲利若上修得夠多,股價也可能維持強勢。反過來,低評價或當期現金流穩定的企業,也不是躲進安全屋,景氣轉弱仍可能拖累表現。
5.3. 台股 VS 美債殖利率│利率、獲利與資金流訊號不一致時怎麼判讀?
解讀台股對美債殖利率的反應前,先看看美國經濟的成長與通膨背景。利率變動發生在什麼環境,會影響公債報酬基準作為估值參考時的意義。
同樣是美債殖利率上升,企業獲利有沒有跟上,差別很大。若殖利率因成長改善而上升,獲利預期可能抵銷股票折現壓力;若獲利沒有改善、期限溢酬卻上升,就少了獲利這一端的支撐。股價仍得看各項因素的合併影響。
聯準會 2026 年工作論文把殖利率、股票風險溢酬與預期股利分開討論,研究範圍聚焦美股。分析思路可以借用,反應幅度卻不能直接套到台股。台股企業的獲利與資金流,還是得另外核對。
(參考資料:聯準會政策與股市研究。)
把美債殖利率變化、台股企業獲利修正與資金流的日期對齊,再比較訊號。別拿不同期間的資料,拼出一個看似很完整的解釋。
美債殖利率、獲利與資金流沒有給出一致訊號時,保留幾種解釋很正常。單一成長股的漲跌也不代表整體台股。「美債殖利率漲,台股必跌」很好記,可惜市場沒答應要這麼簡單。

○ 延伸閱讀│美國公債是什麼?殖利率、價格、投資工具與台灣買法一次看懂
6. 美債殖利率常見問題 FAQ

Q1:美債殖利率是什麼,可以用來判讀哪些市場訊息?
Ans:美債殖利率是依公債價格與現金流算出的年化利率指標,可觀察預期短期利率路徑與長天期期限溢酬。查到報價後,先別把它當成最後一定賺到的報酬。
Q2:美債殖利率要去哪裡查,查到後先看什麼?
Ans:先查美國財政部的固定天期平價殖利率表。除了數值,也把資料日期、到期期限與報價口徑記下來,再用同一天的資料比較,才不會把時間差誤認成天期差。
Q3:美債當期殖利率和到期殖利率差在哪裡?
Ans:當期殖利率用美債年票息除以市價;到期殖利率則讓未來票息與本金的現值等於債券價格,連收錢的時間也算進去。兩種指標回答的問題不同,別混著用。
Q4:固定票息美債價格下跌,代表領到的票息也會減少嗎?
Ans:固定票息美債跌價,契約票息不會跟著減少。固定利率公債的票面利率不隨市價調整,價格下跌會使殖利率上升;若票息會重設,就得另看債券條件。
Q5:不同財經網站的美債殖利率不一致,應該怎麼核對?
Ans:先比日期、報價時間、天期與買賣價口徑,別急著判哪個網站報錯。更新時間、個別債券報價與固定天期推算值不同,都可能讓美債殖利率出現差異。
Q6:美債殖利率歷史分位很高,代表接下來一定會下降嗎?
Ans:美債殖利率歷史分位高,不代表接著一定下降,也不是買進訊號。分位只表示相對位置;先看同一天期的樣本從何時算起,再搭配通膨與政策環境理解。
Q7:美債期限溢酬上升,就能確定是通膨造成的嗎?
Ans:不能只憑美債期限溢酬上升,就把原因歸給通膨。模型只能先告訴你長天期補償提高了;要分辨通膨、供給或需求因素,還得對照事件與同期間變化。
Q8:美債殖利率上升時,高評價台股一定會先跌嗎?
Ans:美債殖利率上升,高評價台股未必先跌。現金流集中在遠期的股票通常較敏感,但獲利上修也可能抵銷壓力,所以利率、獲利修正與資金流要一起看。
Q9:美債殖利率和聯準會基準利率是同一回事嗎?
Ans:美債殖利率與聯準會設定的聯邦資金利率目標區間,是不同的利率。美債殖利率及實際隔夜利率由市場交易形成,因此降息後,長天期美債殖利率仍可能上升。
Q10:美債殖利率曲線倒掛是什麼,如何判斷指定日期是否倒掛?
Ans:美債短天期殖利率高於長天期,就是倒掛。2026-09-04 的十年減兩年利差為正,該組天期沒有倒掛;但不能代表整條曲線,也不能靠倒掛預測衰退時間。
Q11:美債殖利率上升會讓台灣房貸利率同步上升嗎?
Ans:台灣房貸不會直接跟著美債殖利率同幅調整。先看契約:指數型或機動利率房貸要核對指標、加碼與調整週期;固定利率房貸則看固定期間的約定。
Q12:美債殖利率上升時,應該買進還是賣出美債?
Ans:只看美債殖利率漲跌,還不夠決定買賣。固定票息公債的契約票息與到期面額不隨市價改變;你何時用錢、是否提前賣出,以及費用、匯率與再投資,都影響報酬。
7. 美債殖利率資料來源與更新說明
7.1. 美債殖利率│官方資料來源及各自用途
- 想自己查值或重算美債殖利率,資料入口整理在這裡。各來源的用途不同,先找對資料,後面的比較才有基礎:
- 美國財政部平價殖利率曲線資料:查詢不同標準天期的固定天期平價殖利率。
- 美國財政部歷史殖利率資料:取得同天期、同期間的歷史數列,供走勢與歷史分位比較。
- 美國 10 年期減 2 年期公債殖利率利差資料:觀察指定兩個天期的利差與倒掛狀態。
- 紐約聯準銀行期限溢酬資料:查詢 ACM 模型估值;ACM 原始 Excel 提供日頻與月頻工作表,應記錄下載日及欄位。
- Kim-Wright 十年期零息債期限溢酬資料:作為不同模型的方向比較入口,數值不與 ACM 模型互換。
- 債券計算與敏感度:FINRA 殖利率與報酬說明(2022)及利率與存續期間說明(2024),用於核對殖利率定義與價格敏感度。
- 模型與政策背景:聯準會模型穩健性研究(2017)說明模型與樣本差異;遠期利率研究(2026)說明政策降息與長期利率不同步的背景。
- 股票估值:紐約聯準銀行股票風險溢酬研究(2015)、NYU Stern 無風險利率教材(2025)與聯準會政策與股市研究(2026),用於核對定義、幣別與研究適用範圍。
- 台灣房貸:央行指數型房貸定義(2009)說明浮動指標加碼;土地銀行指標利率與定價基礎提供國內契約實例,實際調整仍依個別契約。
7.2. 美債殖利率│資料日期、更新觸發條件與模型修訂提醒
美債殖利率快照的資料日期是 2026-09-04,資料查核日是 2026-09-08。看行情時,請認資料日期;文件更新,不代表表內數字已經換成今天的報價。
美債殖利率快照採用以下條件安排編輯複核。這是提醒編輯回頭查資料的清單,不是官方交易訊號,也不是市場風險門檻:
- 任一天期美債殖利率單日變動達 10 個基點。
- 美國 10 年期減 2 年期公債殖利率利差的正負號翻轉。
- 聯邦公開市場委員會決議日。
- 長天期美國公債標售日。
- 消費者物價指數公布日。
資料日期核對:複核美債殖利率快照時,把以下三類資料分開確認。不同來源未必同時更新:
- 美國財政部殖利率:確認各天期數值及資料日期。
- 美國十年期減兩年期利差:確認利差數值及資料日期。
- 紐約聯準銀行期限溢酬:確認模型估值及資料日期。
模型版本核對:重算 ACM 歷史變化,要讓起訖點來自同一資料版本。原始檔、下載日期、工作表與欄位都請留下;歷史案例使用 2026-09-08 下載版本,後續修訂可能讓數字不同。

美債殖利率的查詢、計算與市場判讀說明,屬於一般金融資訊,不構成投資建議、買賣時點建議或報酬保證。公債殖利率算例與期限溢酬模型拆解,僅供理解計算及判讀方法。
○ 延伸閱讀│美國公債是什麼?殖利率、價格、投資工具與台灣買法一次看懂
本內容僅作為參考資訊,不能視為任何形式之金融、投資或專業建議。文中所表達之觀點不代表 Moneta Markets 或作者對任何特定投資產品、策略或交易之推薦。請勿僅依據本資料作出投資決策,如有需要,請諮詢獨立之專業顧問。